Tiền hoạt động như thế nào đối với các gia đình có con em khuyết tật
© 2026 TheMoneyBooks. Mọi quyền được bảo lưu.


[Hãy để trang trình chiếu này hiển thị một lát trước khi bạn bắt đầu nói.]
Đọc chậm rãi những dòng đầu tiên của cuốn sách: “Nếu bạn đang nuôi dưỡng, yêu thương hoặc giúp chăm sóc một người có nhu cầu đặc biệt, hãy để tôi nói điều này trước tiên: Hãy hít thở sâu. Bạn sẽ làm được mà.”
Sau đó, hãy giới thiệu về bản thân bằng một hoặc hai câu: tên của bạn và lý do tại sao cuộc trò chuyện này lại quan trọng đối với bạn. Hãy nói ngắn gọn. Buổi gặp mặt này dành cho các gia đình của họ, không phải dành cho chúng ta.
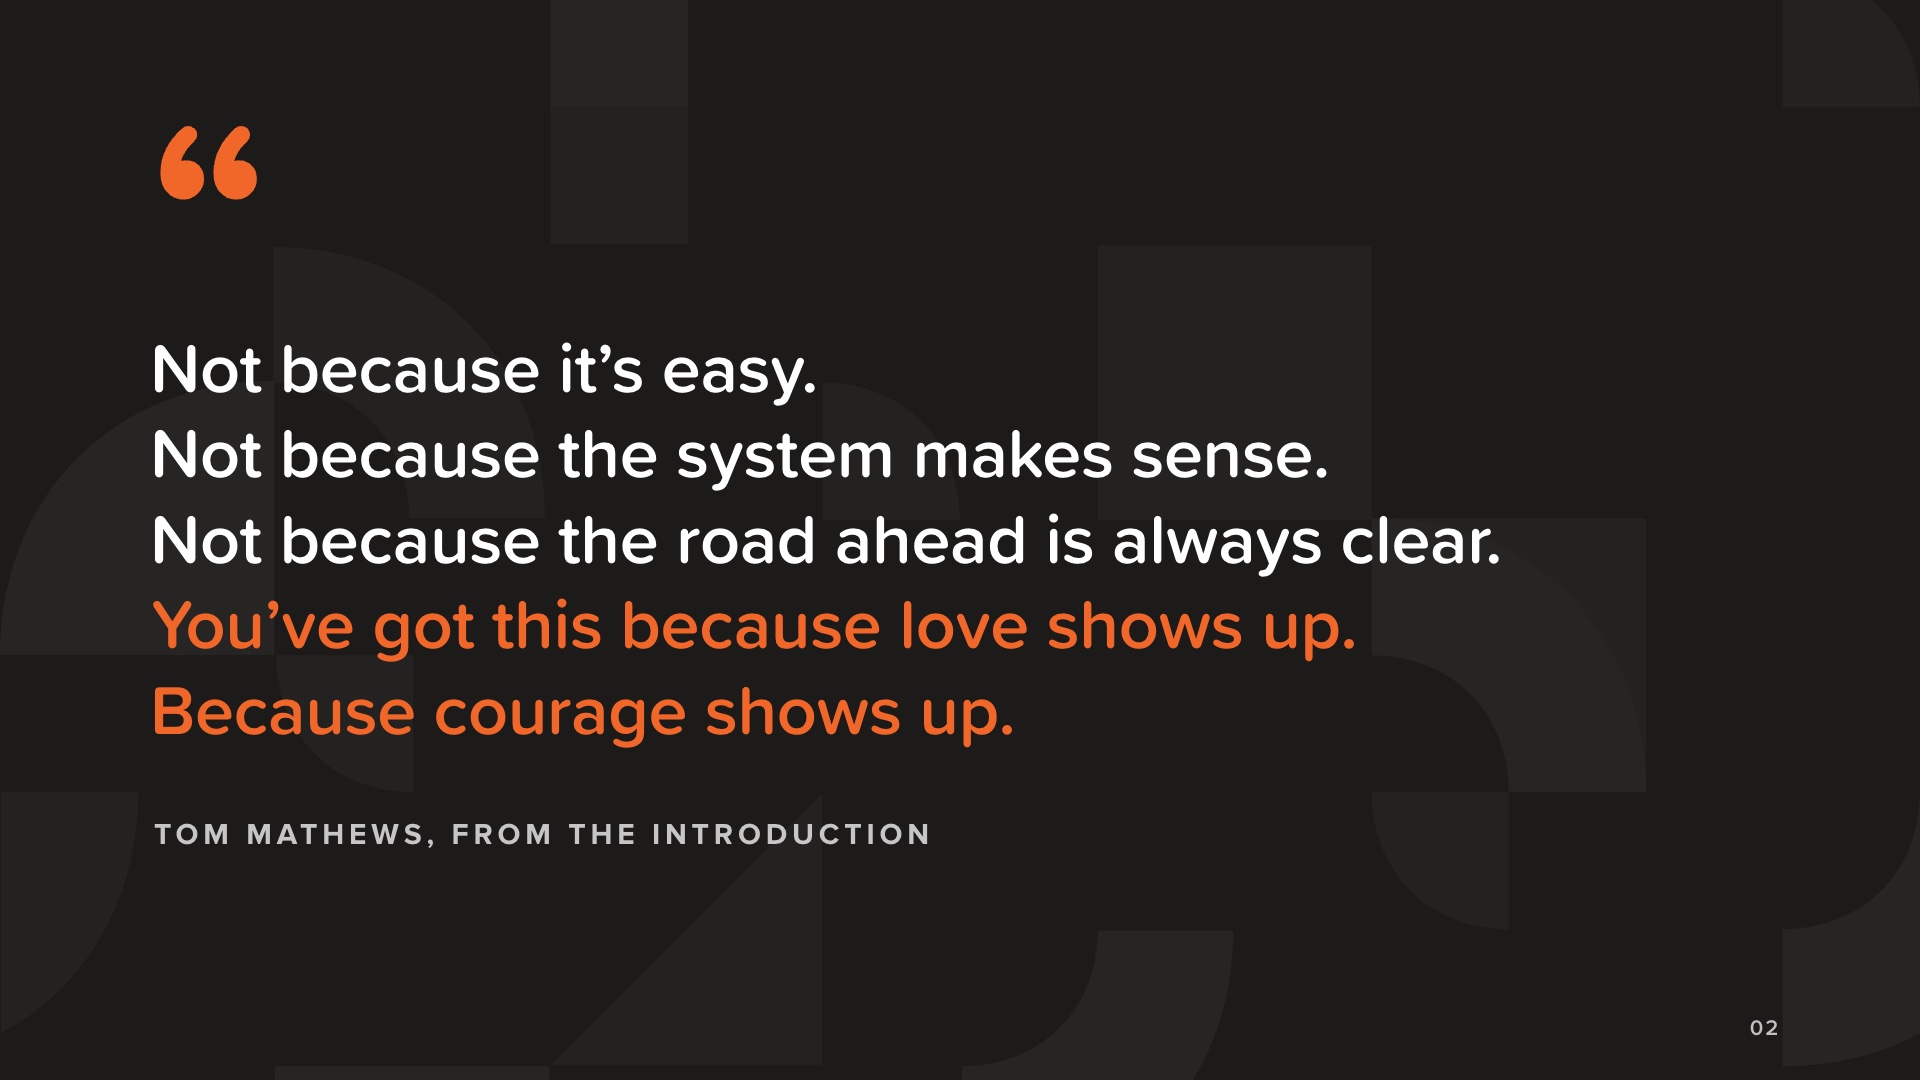
Đây là những lời của Tom Mathews trích từ Lời mở đầu cuốn sách. Hãy đọc nguyên văn, kèm theo những khoảng ngừng.
Sau đó, hãy đọc nốt đoạn văn này cho cả lớp nghe: “Bởi vì những gia đình như gia đình các em luôn hiện diện mỗi ngày, ngay cả khi các em mệt mỏi, kiệt sức, lo lắng và phải gánh vác nhiều hơn những gì phần lớn mọi người có thể hiểu hết.”
Hãy để những lời đó thấm sâu vào lòng mọi người. Sau đó, hãy nói: Buổi tối nay không phải là để có được mọi câu trả lời. Mà là để thấu hiểu con đường phía trước và tìm ra bước đi đúng đắn tiếp theo.
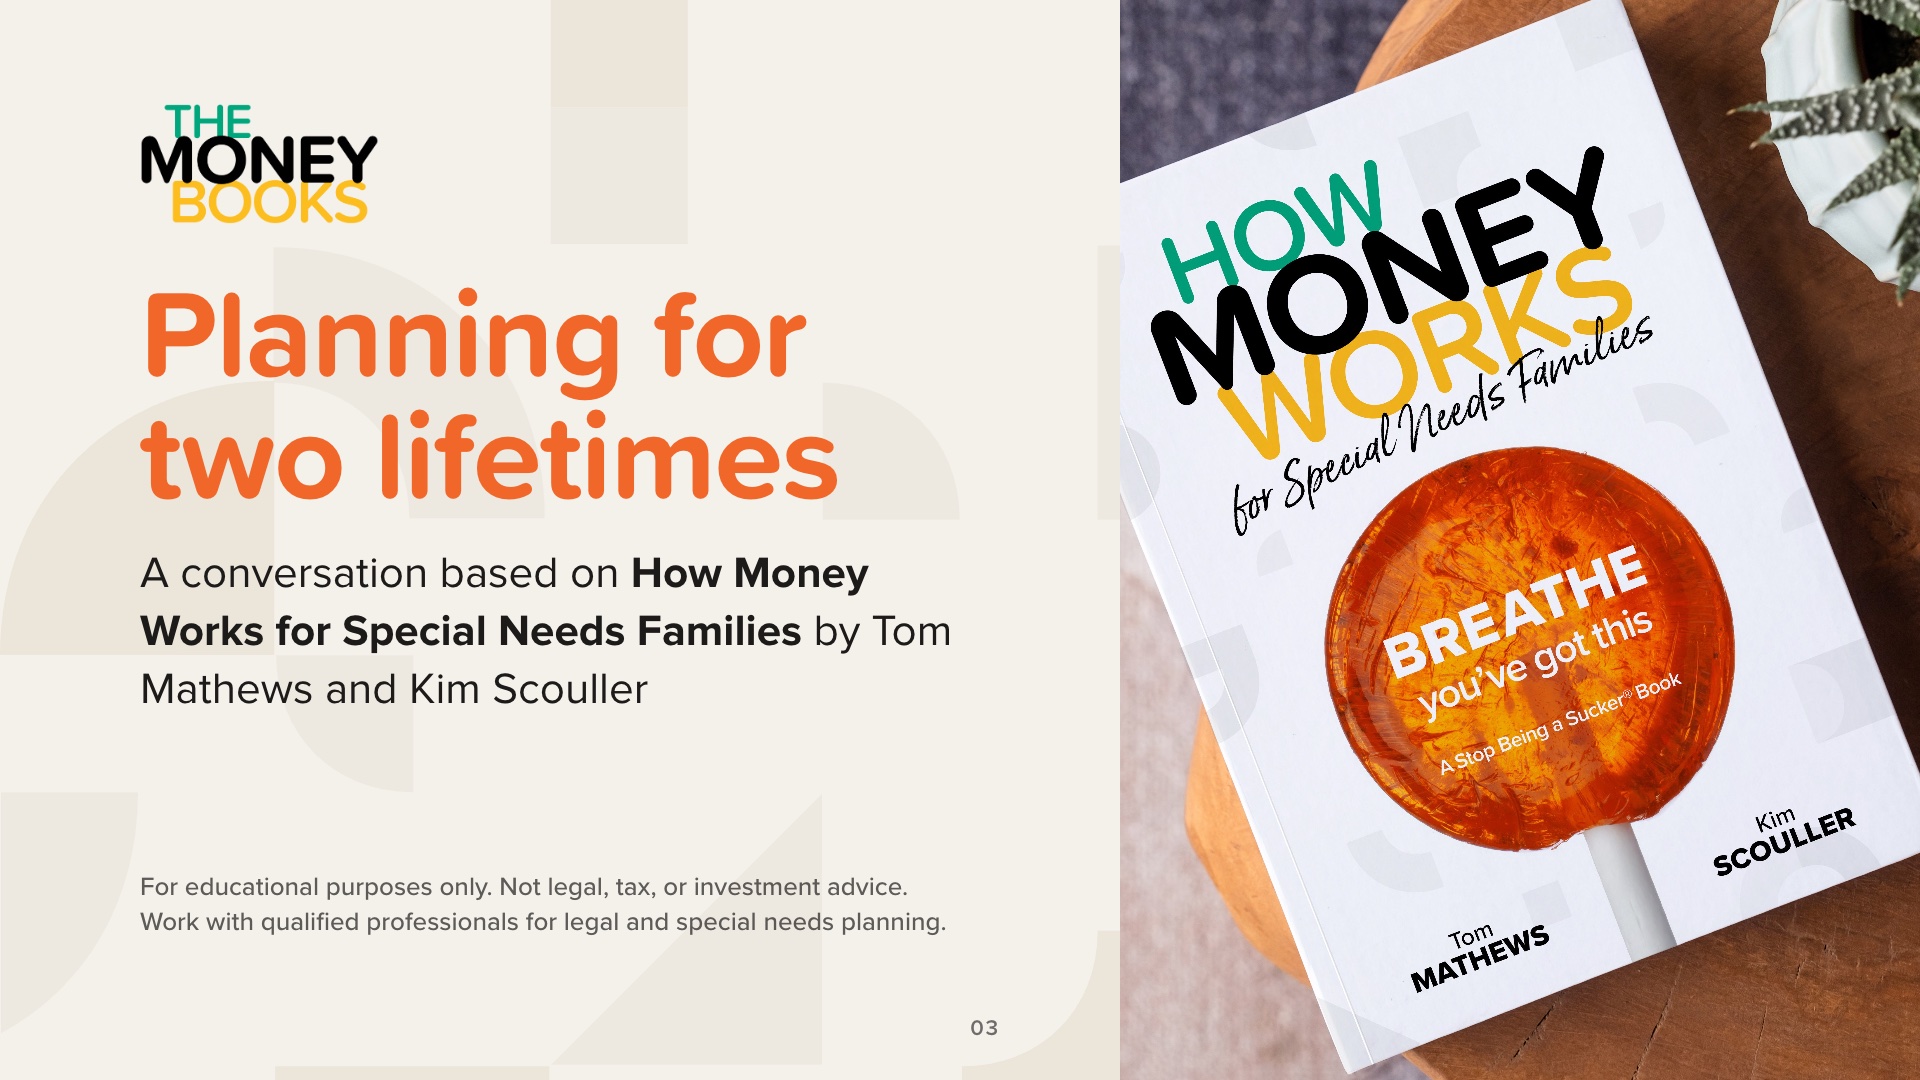
Hôm nay chúng ta sẽ cùng tìm hiểu cuốn sách *How Money Works for Special Needs Families* (Tiền hoạt động như thế nào đối với các gia đình có con em khuyết tật) của Tom Mathews và Kim Scouller, thuộc bộ sách *TheMoneyBooks*.
Hãy xác định rõ kỳ vọng và đọc to dòng chữ ở cuối trang trình chiếu: đây chỉ là nội dung giáo dục. Chúng tôi sẽ không giới thiệu bất kỳ sản phẩm nào, và những thông tin được trình bày tối nay không phải là tư vấn pháp lý, thuế hay đầu tư. Đối với các vấn đề pháp lý và lập kế hoạch cho con em khuyết tật, các gia đình nên hợp tác với các chuyên gia có trình độ. Chúng ta sẽ thảo luận sau về những ai nên có mặt trong đội ngũ đó.
Kế hoạch cho buổi chia sẻ hôm nay gồm năm phần:
1. Thực trạng: Những thách thức mà các gia đình có con em khuyết tật phải đối mặt
2. Chương trình: Các chương trình hỗ trợ của chính phủ, giải thích bằng ngôn ngữ dễ hiểu
3. Khái niệm: Ba khái niệm cơ bản về tài chính
4. Cột mốc: 7 Cột mốc Tài chính, bao gồm các tài liệu bảo vệ tương lai cho con bạn
5. Bước tiếp theo
Các ô vuông nhỏ ở đầu mỗi slide sẽ cho biết chúng ta đang ở phần nào.
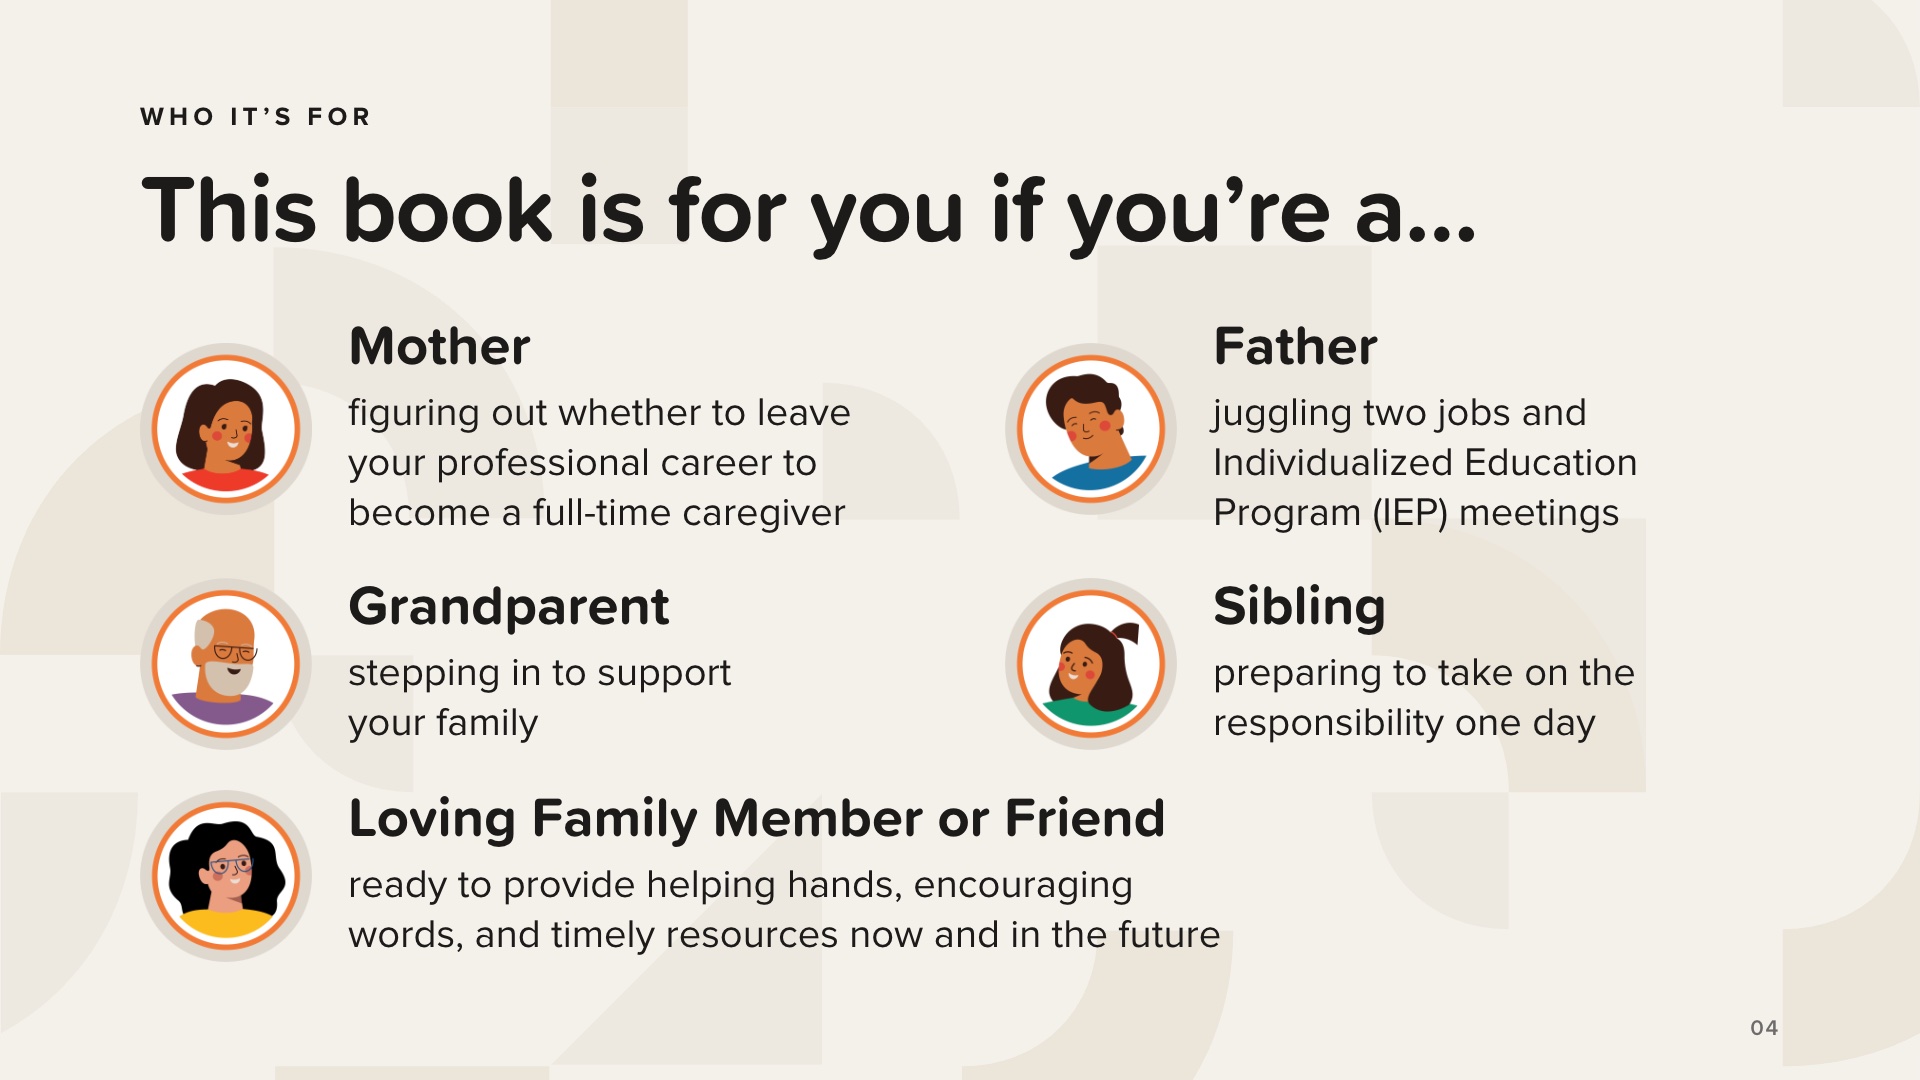
Cuốn sách này được viết dành cho tất cả mọi người trong nhóm, không chỉ dành riêng cho các bậc phụ huynh. Năm nhóm đối tượng sau đây được trích trực tiếp từ cuốn sách, và nhóm cuối cùng dành cho những người xung quanh gia đình: một thành viên gia đình hoặc người bạn đầy tình thương, sẵn sàng dang tay giúp đỡ, dành những lời động viên và cung cấp các nguồn lực kịp thời, cả hiện tại lẫn trong tương lai.
Hãy đọc từng điểm một. Sau đó, hãy nói: nếu bạn thấy mình trong slide này, thì bạn đang ở đúng nơi rồi.
Tùy chọn, chỉ khi nhóm cảm thấy thoải mái: hãy yêu cầu các bậc cha mẹ, ông bà, anh chị em và các thành viên gia đình hoặc bạn bè giơ tay. Đừng bao giờ khiến ai cảm thấy lúng túng, và đừng yêu cầu ai chia sẻ chẩn đoán hay câu chuyện của họ.
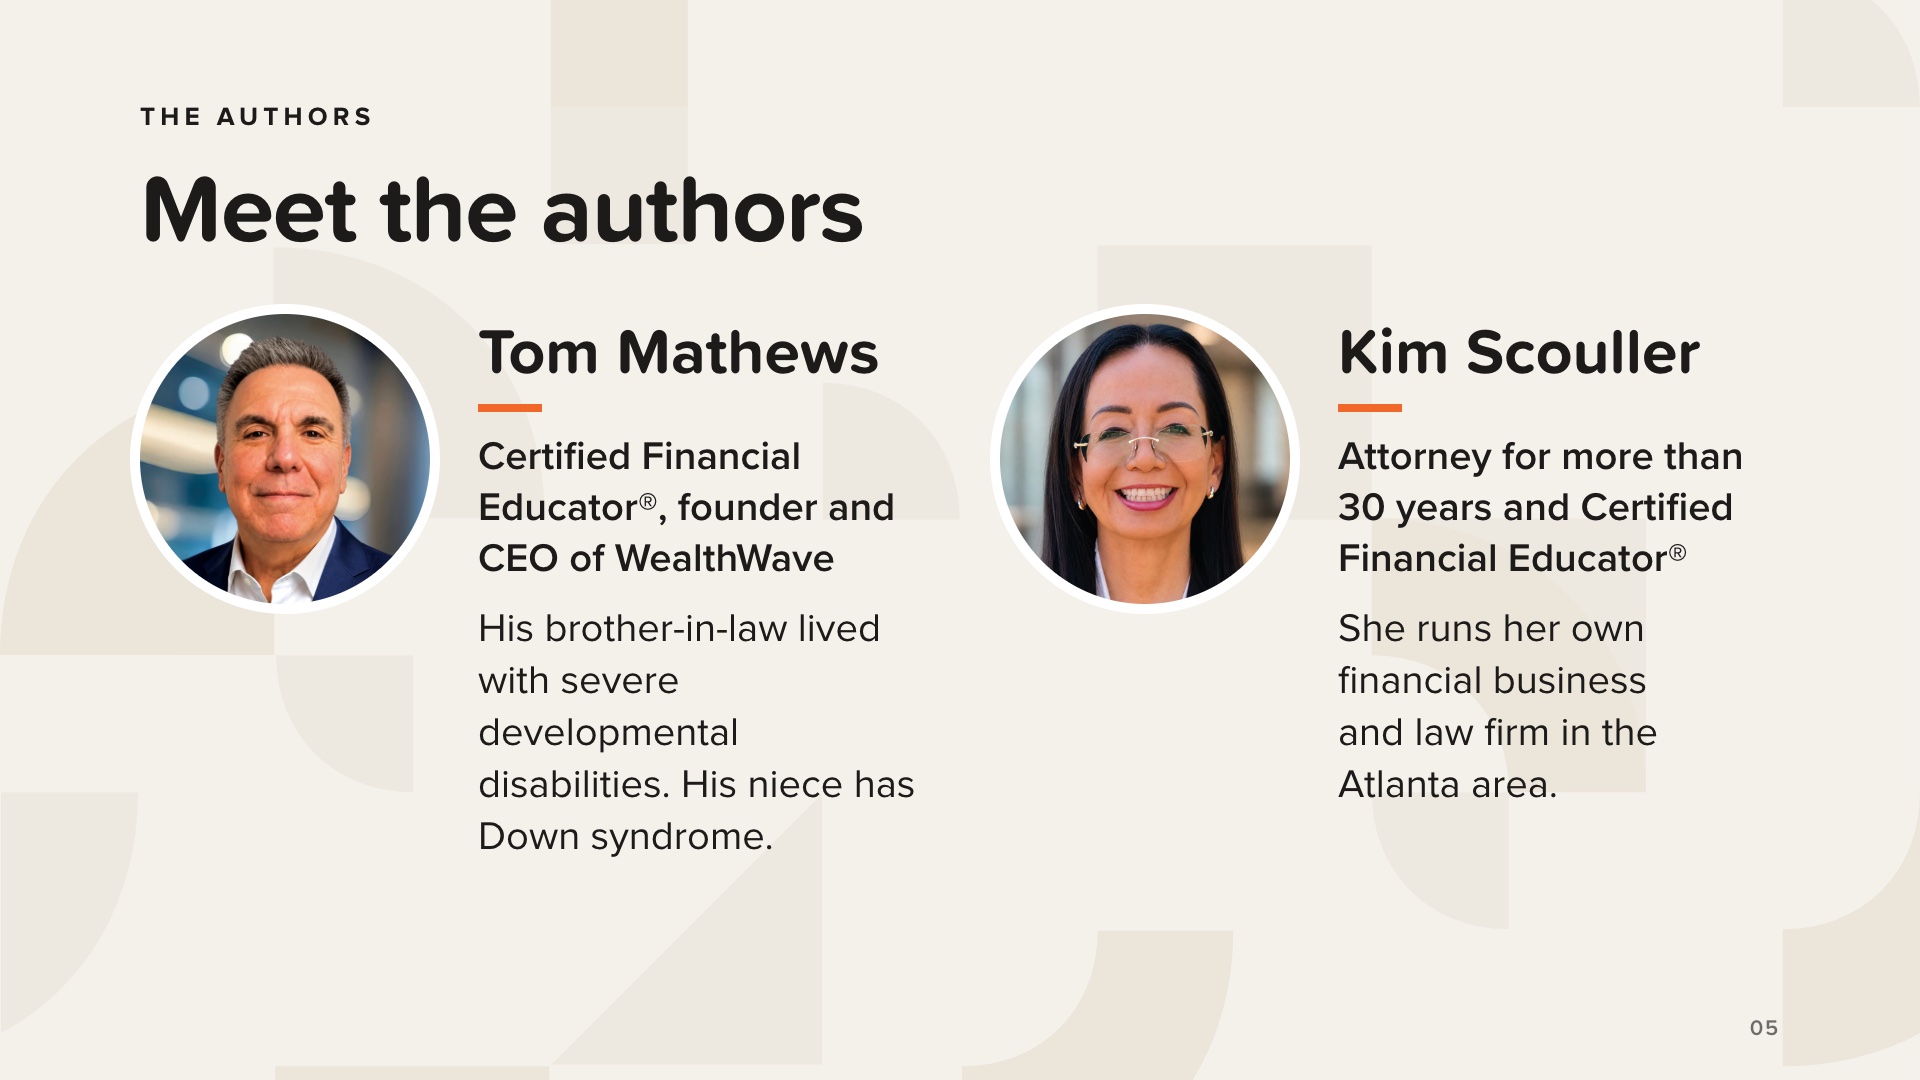
Tom Mathews là Chuyên gia Giáo dục Tài chính được Chứng nhận® (Certified Financial Educator®), đồng thời là người sáng lập và Giám đốc Điều hành (CEO) của WealthWave. Trong phần Lời mở đầu của cuốn sách, ông giải thích lý do tại sao cuốn sách này mang ý nghĩa cá nhân sâu sắc: anh rể của ông mắc các khuyết tật phát triển nghiêm trọng, bao gồm bại não và động kinh, còn cháu gái ông mắc hội chứng Down.
Kim Scouller đã hành nghề luật sư hơn 30 năm. Bà từng là cố vấn pháp lý nội bộ và chủ tịch của một công ty môi giới chứng khoán, và hiện nay bà điều hành công ty tài chính và văn phòng luật sư riêng của mình tại khu vực Atlanta. Bà cũng là Chuyên gia Giáo dục Tài chính Được Chứng nhận®. Trong cuốn sách, bà viết: “Với tư cách là cả một chuyên gia tài chính lẫn một luật sư…”, và chính sự kết hợp này là lý do cuốn sách đề cập song song đến tiền bạc và các tài liệu pháp lý.
Không nên bổ sung thêm thông tin cá nhân về các tác giả ngoài những gì đã nêu ở đây.
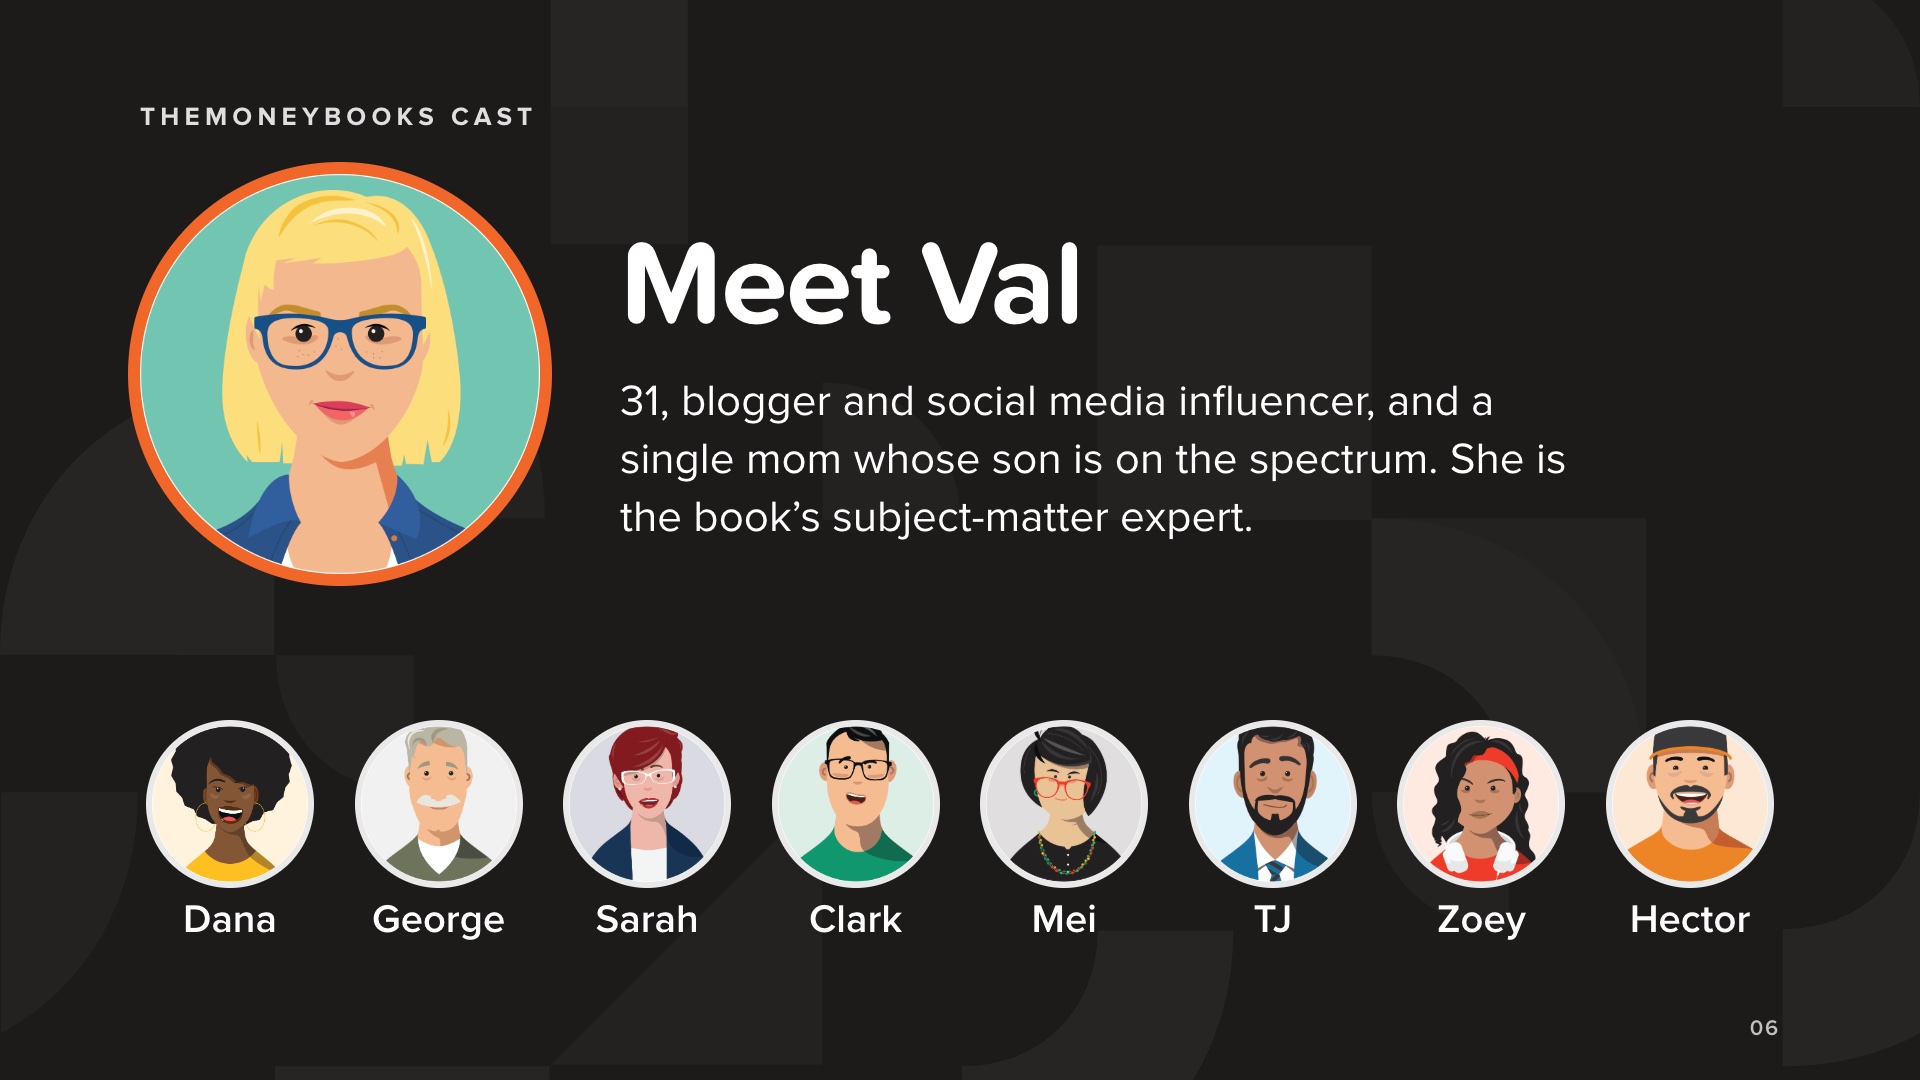
Giống như mọi cuốn sách trong loạt TheMoneyBooks, cuốn sách này cũng có một dàn nhân vật.
Val là người dẫn dắt cuộc trò chuyện. Cô 31 tuổi, là một blogger và người có ảnh hưởng trên mạng xã hội, đồng thời là một bà mẹ đơn thân có con trai mắc chứng tự kỷ. Cô là chuyên gia về chủ đề của cuốn sách.
Các nhân vật còn lại cùng học hỏi với cô và đặt ra những câu hỏi mà nhiều gia đình ngại hỏi: Dana, 42 tuổi, giám đốc bệnh viện; George, 67 tuổi, sĩ quan quân đội đã nghỉ hưu; Sarah, 49 tuổi, môi giới bất động sản; Clark, 36 tuổi, tài xế dịch vụ chia sẻ xe; Mei, 56 tuổi, giáo sư lịch sử; TJ, 32 tuổi, nhân viên bán hàng y tế; Zoey, 19 tuổi, sinh viên đại học; và Hector, 28 tuổi, chủ nhà hàng.
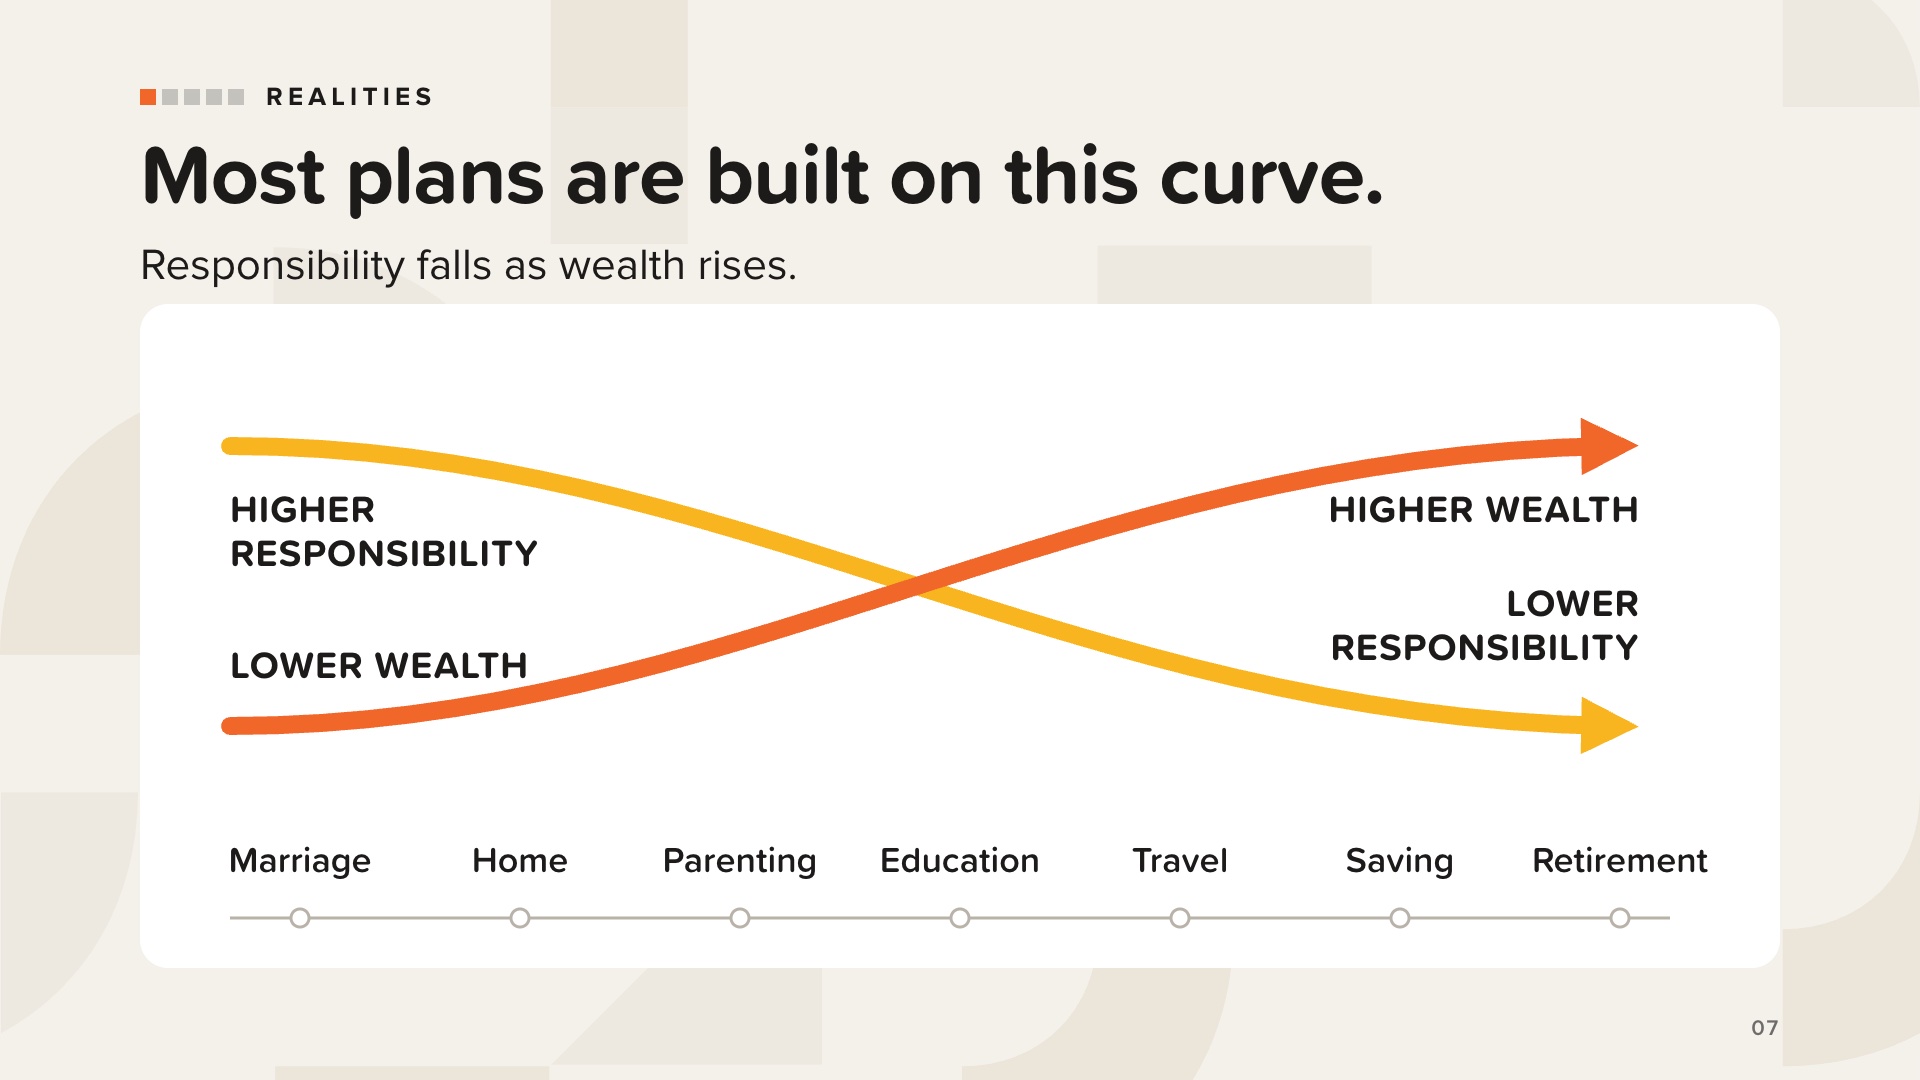
Hầu như mọi kế hoạch tài chính ở Mỹ đều được xây dựng dựa trên đường cong này.
Khi con cái còn nhỏ, cha mẹ phải gánh vác trách nhiệm lớn nhất trong khi tài sản lại ít nhất. Trẻ em lớn lên, sự nghiệp phát triển, tiền tiết kiệm tích lũy. Cha mẹ mong đợi trách nhiệm tài chính của họ sẽ giảm dần khi tài sản tăng lên, và họ hy vọng con cái sẽ trở nên tự lập về tài chính và lập gia đình riêng.
Đó chính là Đường cong X truyền thống: trách nhiệm giảm dần (màu vàng) và tài sản tăng lên (màu cam).
[Tiếp tục để xem những thay đổi đối với các gia đình có con em khuyết tật.]
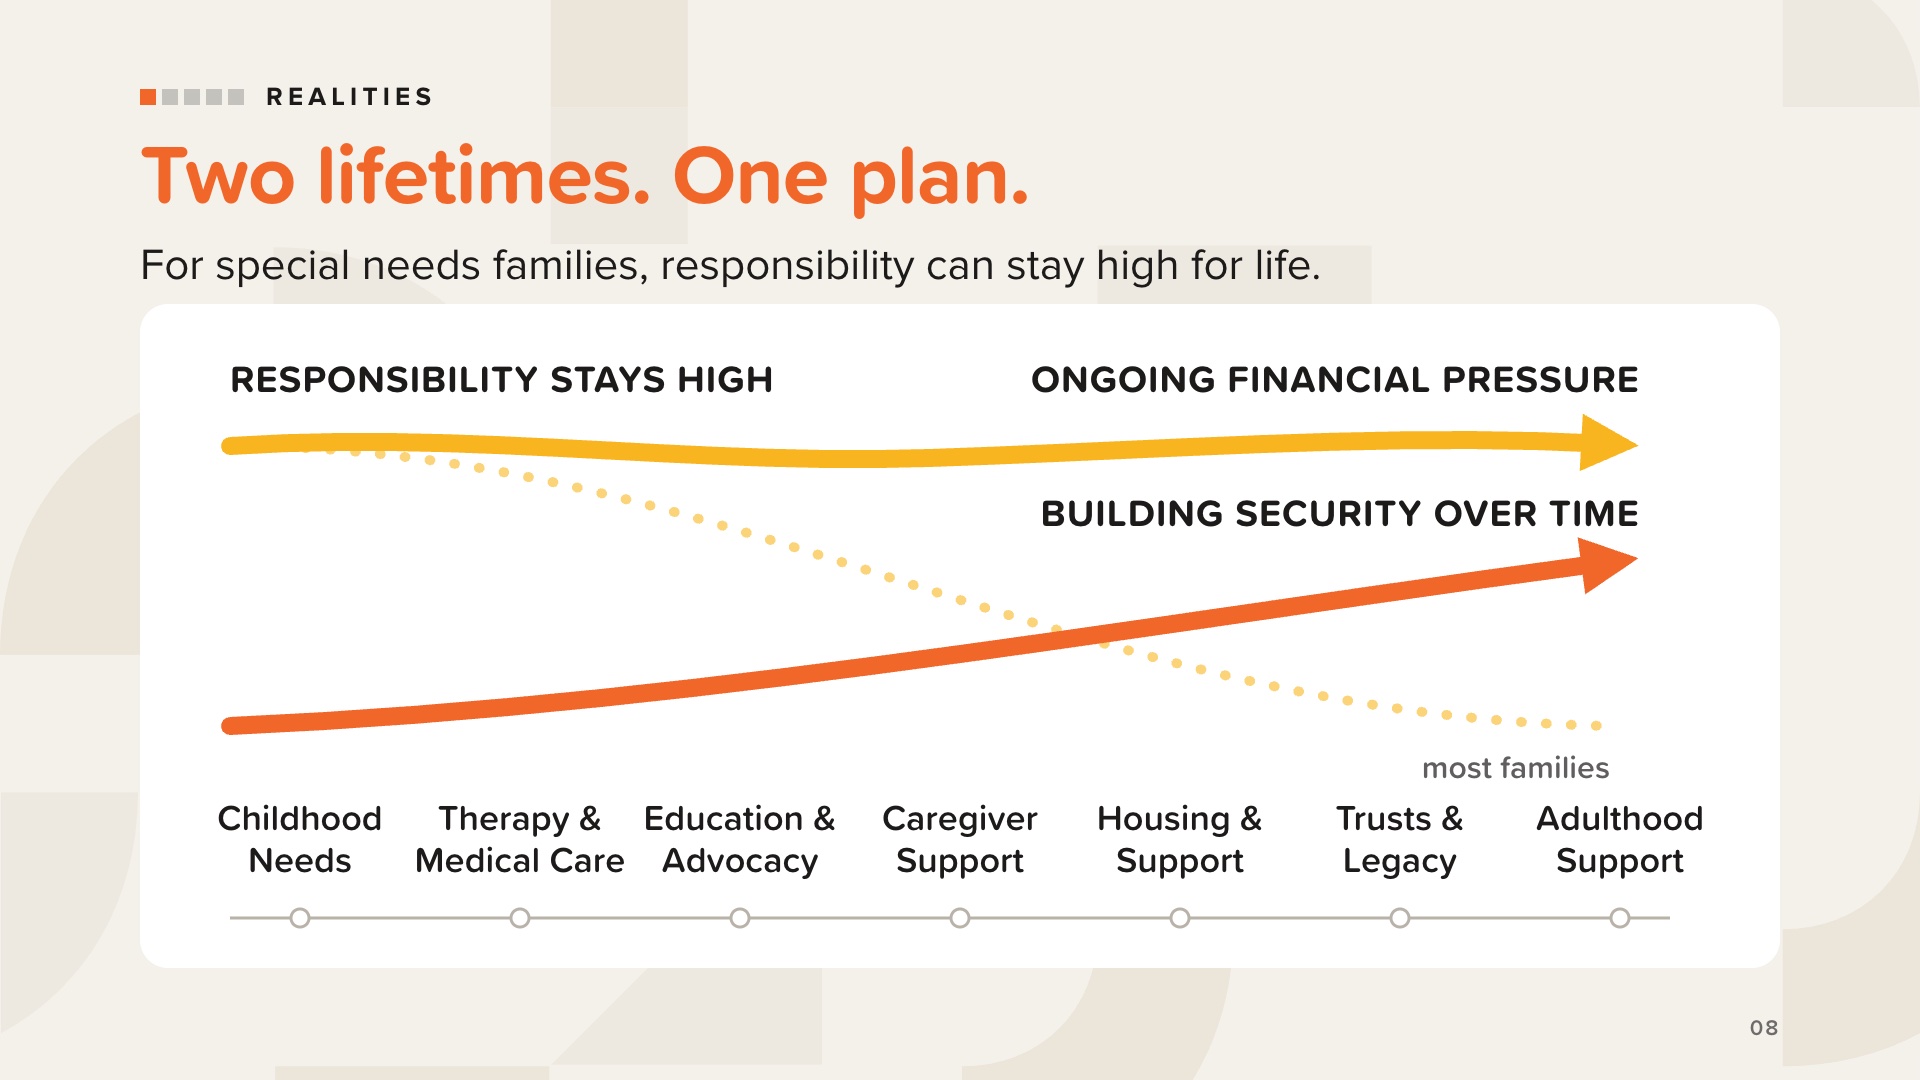
Đối với các bậc cha mẹ có con em khuyết tật, câu chuyện lại khác. Đường cong chi phí vốn giảm dần đối với các gia đình khác có thể vẫn ở mức cao suốt đời.
Ngoài những gì hầu hết các bậc cha mẹ lên kế hoạch, nhiều gia đình còn phải chi trả cho các lần khám bác sĩ, thuốc men, nằm viện và phẫu thuật; các liệu pháp; chương trình giáo dục cá nhân hóa; dịch vụ chăm sóc; thiết bị chuyên dụng; và việc cải tạo nhà cửa và phương tiện đi lại.
Vì vậy, những bậc cha mẹ này phải đảm nhận hai vai trò cùng lúc. Họ phải chi trả cho chi phí sinh hoạt và y tế cao hơn ngay từ hôm nay, đồng thời phải lập kế hoạch cho hai cuộc đời: của chính họ và của con cái.
Đường đứt đoạn chính là đường cong từ slide trước: mức độ trách nhiệm giảm dần mà hầu hết các gia đình mong đợi. Hãy chỉ vào nó, sau đó chỉ vào đường màu vàng vẫn duy trì ở mức cao.
Như cuốn sách đã nêu, đây là gánh nặng tài chính lớn nhất mà một gia đình có thể phải gánh vác, và nó cũng đi kèm với một câu trả lời. Hai cuộc đời. Một kế hoạch. Đó chính là mục đích của cuốn sách.
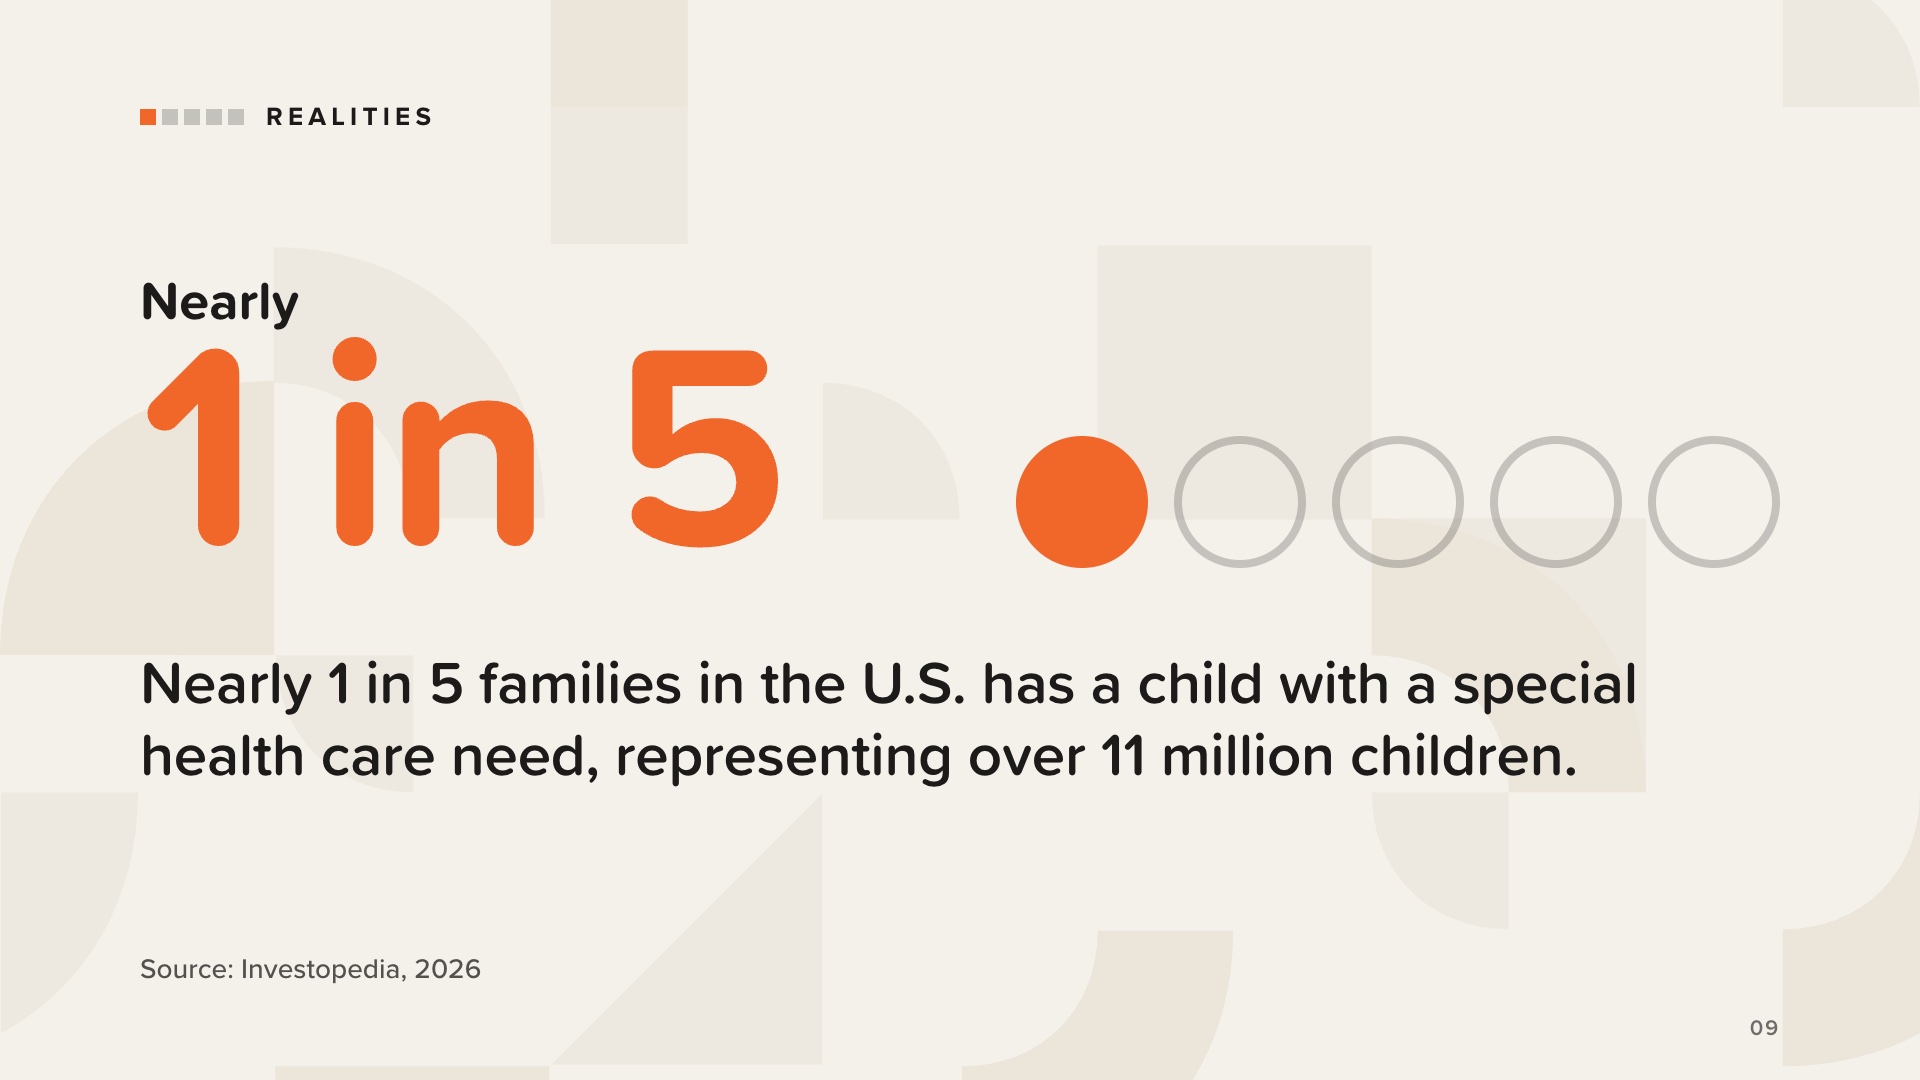
Hãy bắt đầu bằng việc xem có bao nhiêu gia đình đang ở trong hoàn cảnh này. Gần 1/5 số gia đình tại Mỹ có con em có nhu cầu chăm sóc sức khỏe đặc biệt, tương đương với hơn 11 triệu trẻ em.
Nếu bạn có mặt ở đây vì yêu thương một trong những đứa trẻ đó, thì bạn không hề đơn độc.
Hãy sử dụng chính xác cách diễn đạt này; đây là con số được trích dẫn từ cuốn sách.
Nguồn: Investopedia, “Lập kế hoạch tài chính cho các gia đình có thành viên khuyết tật: Hướng dẫn thiết yếu,” Matt Ryan Webber (ngày 6 tháng 1 năm 2026).
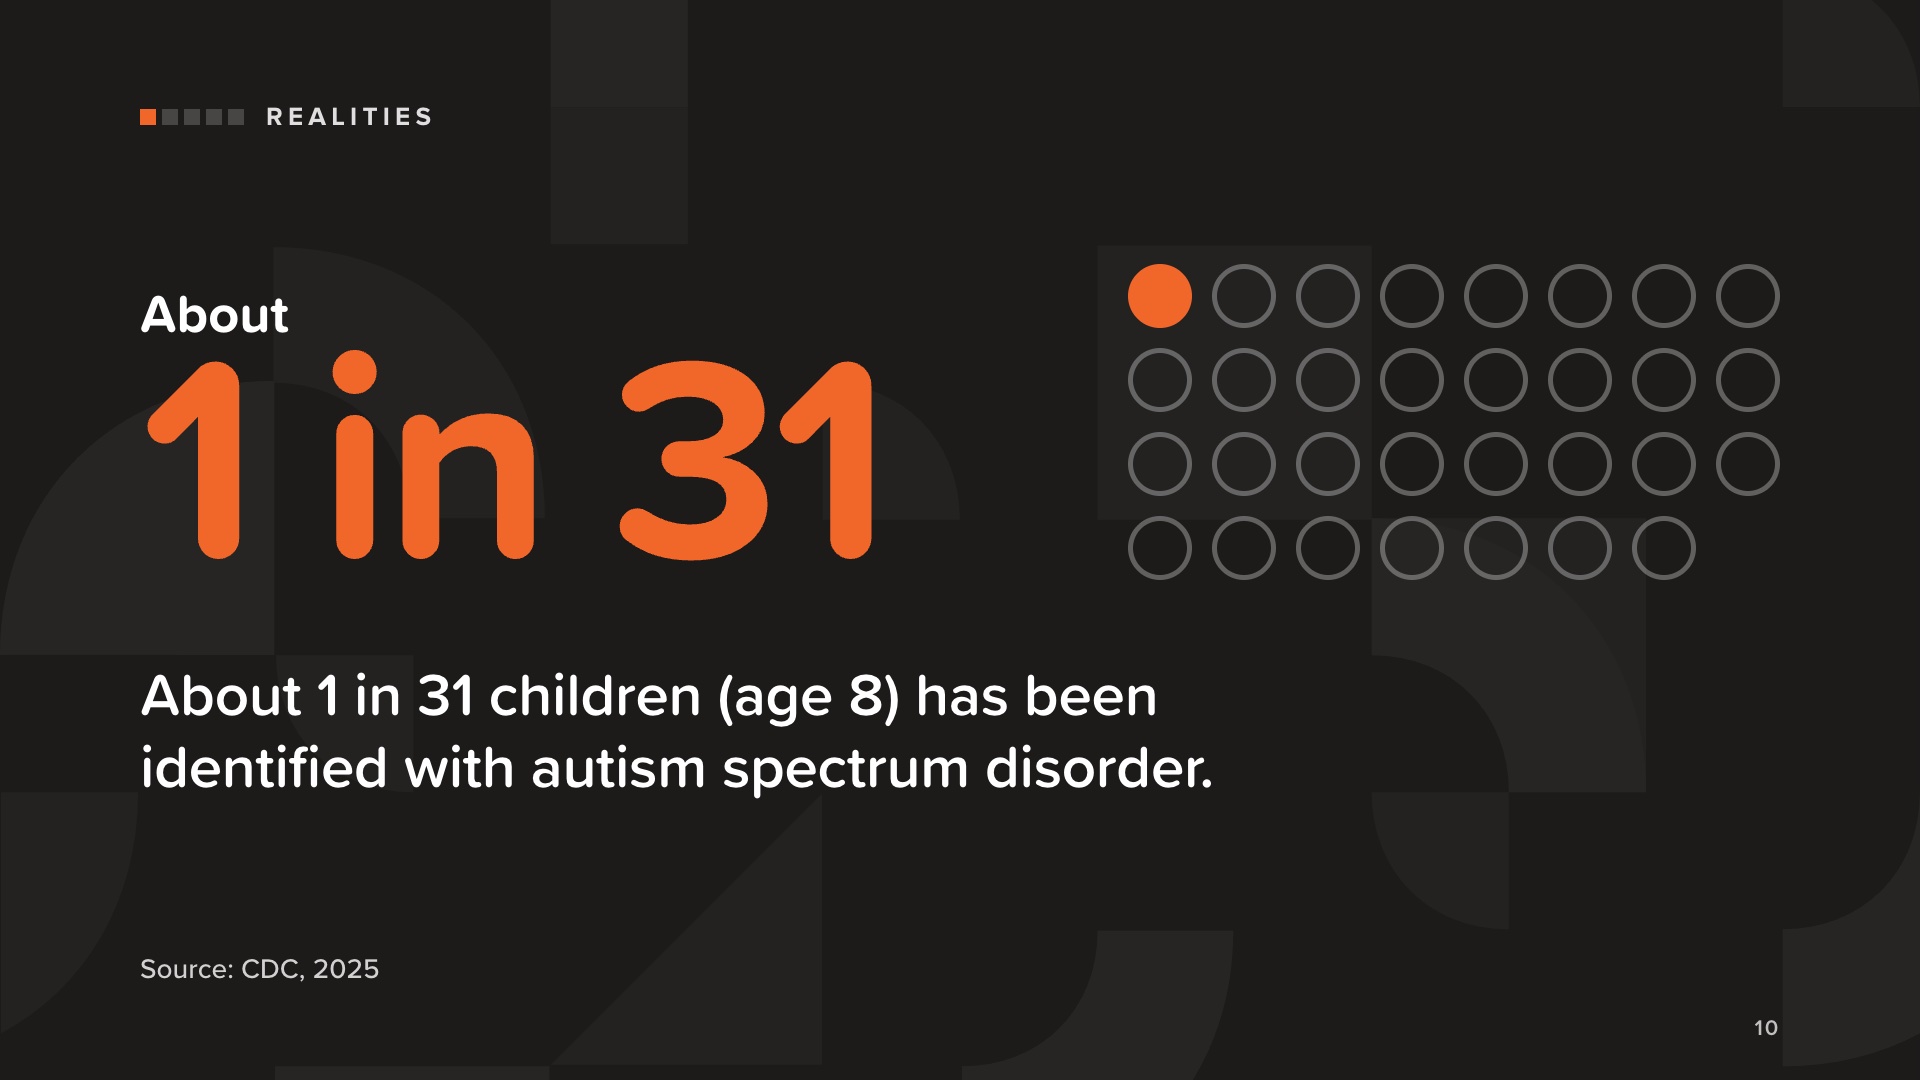
Khoảng 1 trong 31 trẻ em (8 tuổi) được chẩn đoán mắc rối loạn phổ tự kỷ. Trong cuốn sách, con trai của Val cũng nằm trong phổ tự kỷ.
Hãy sử dụng ngôn ngữ ưu tiên con người: “một đứa trẻ mắc tự kỷ” hoặc “một đứa trẻ nằm trong phổ tự kỷ”. Tránh sử dụng các từ như “bị mắc.”
Nguồn: Trung tâm Kiểm soát và Phòng ngừa Dịch bệnh (CDC), “Tỷ lệ lưu hành và phát hiện sớm rối loạn phổ tự kỷ ở trẻ em 4 và 8 tuổi — Mạng lưới ADDM, 16 địa điểm, Hoa Kỳ, 2022,” MMWR Surveillance Summaries 74(SS-2), ngày 17 tháng 4 năm 2025.
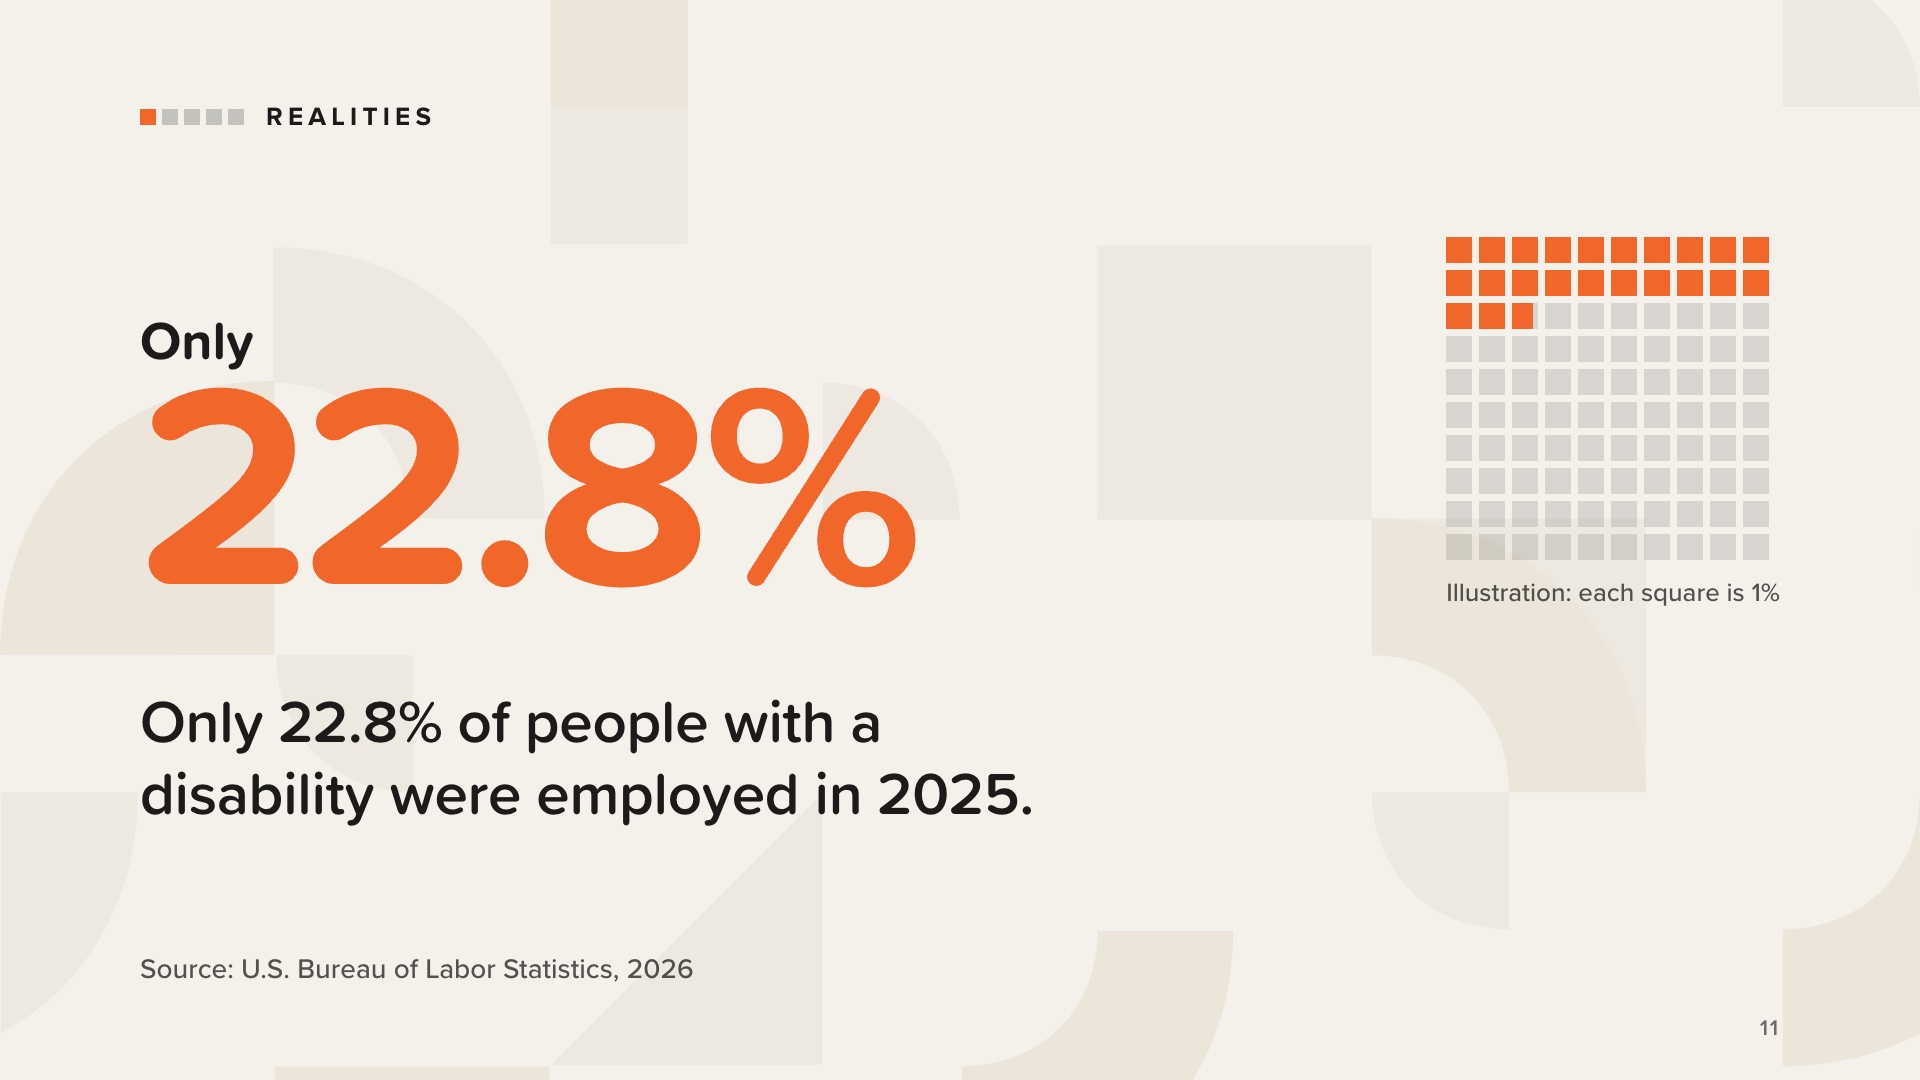
Đối với nhiều gia đình, trách nhiệm vẫn tiếp tục kéo dài ngay cả khi thời thơ ấu đã qua. Chỉ có 22,8% người khuyết tật có việc làm vào năm 2025.
Điều đó có nghĩa là nhiều người trưởng thành khuyết tật phải dựa vào trợ cấp của chính phủ, gia đình và các nguồn lực khác để trang trải chi phí sinh hoạt và chăm sóc sức khỏe, từ thời thơ ấu cho đến khi trưởng thành. Đây là lý do tại sao kế hoạch này phải bao quát hai giai đoạn cuộc đời.
Các ô vuông thể hiện cùng một số liệu: mỗi ô tương ứng với 1% số người khuyết tật.
Nguồn: Cục Thống kê Lao động Hoa Kỳ, “Người khuyết tật: Đặc điểm lực lượng lao động — 2025,” thông cáo báo chí USDL-26-0364, ngày 3 tháng 3 năm 2026.
Việc chăm sóc một đứa trẻ có nhu cầu đặc biệt đòi hỏi nhiều thời gian: các cuộc hẹn khám bệnh, các buổi trị liệu, các cuộc họp tại trường học và đôi khi là sự giám sát liên tục. Nhiều cơ sở chăm sóc trẻ em không thể tiếp nhận trẻ có nhu cầu đặc biệt, trong khi chi phí chăm sóc tư nhân có thể vượt quá khả năng tài chính của hầu hết các gia đình.
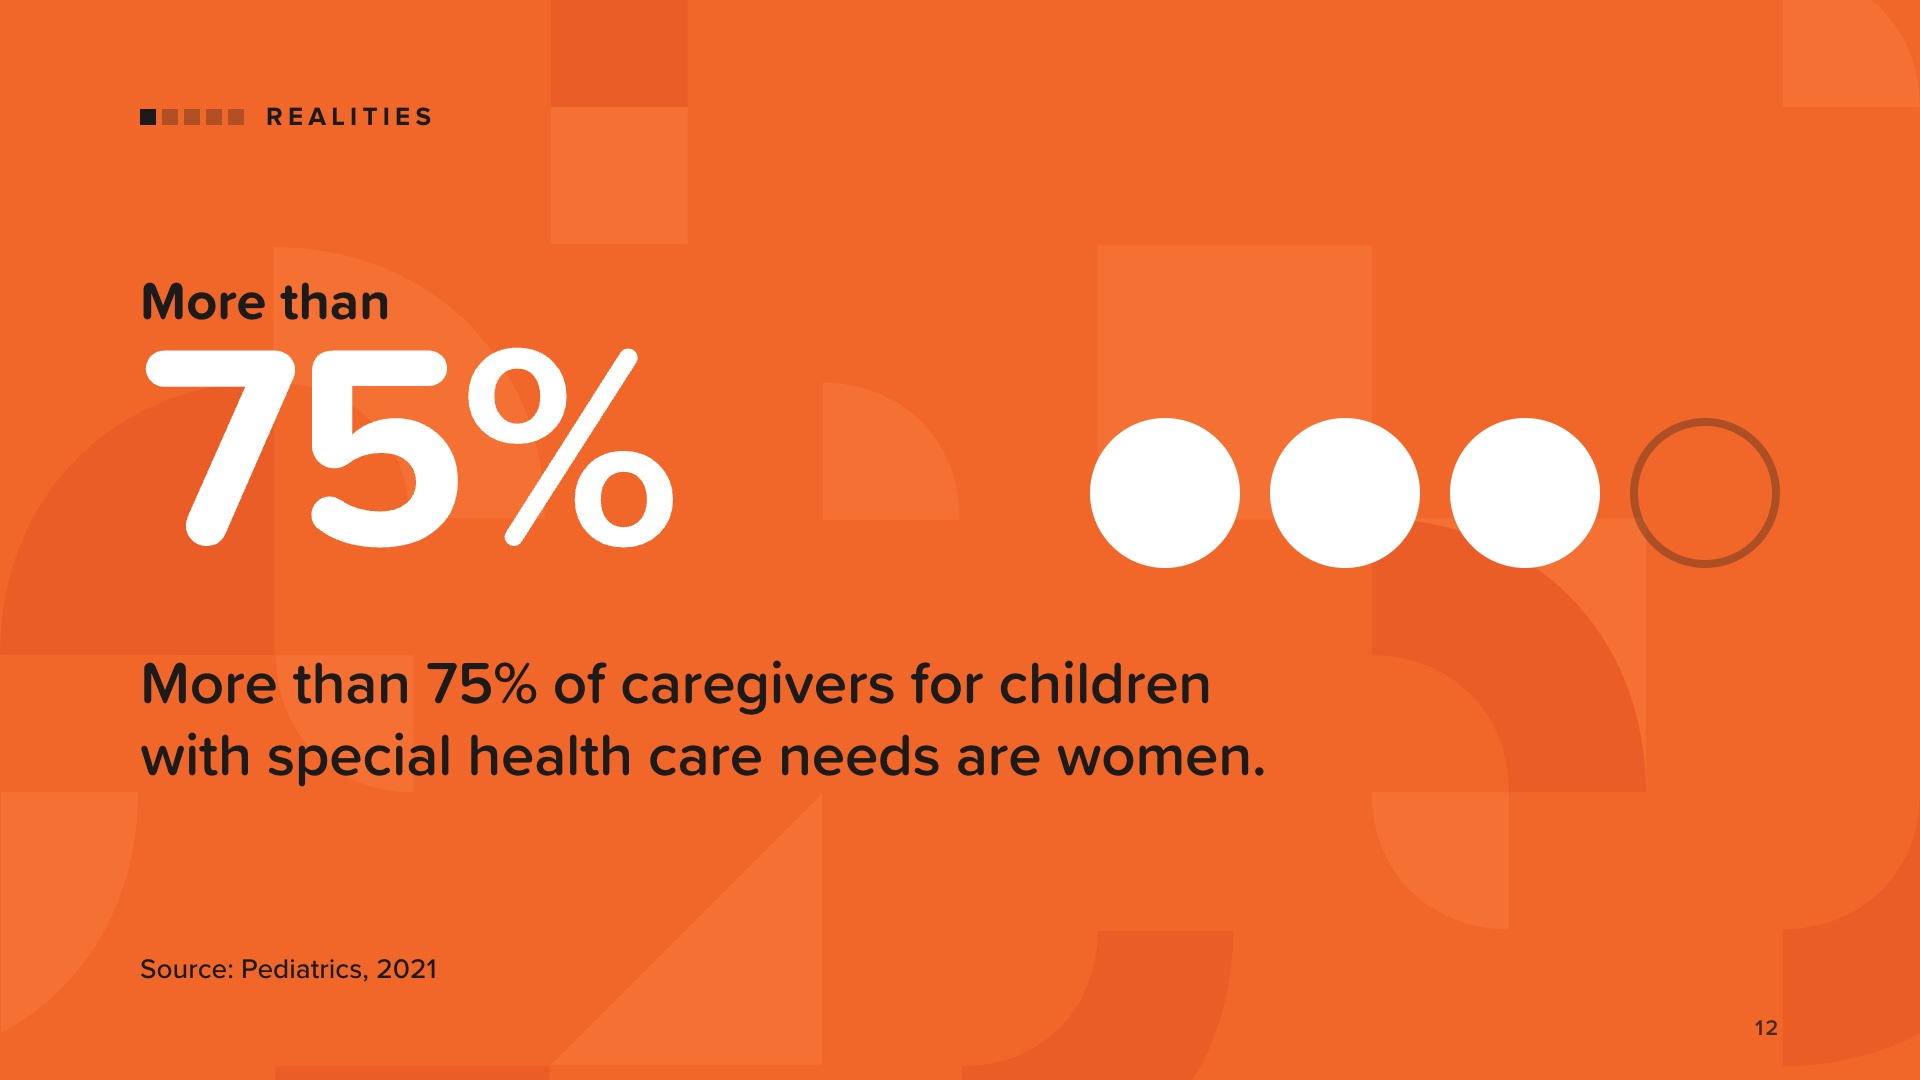
Do đó, một trong hai người cha mẹ thường phải tìm kiếm công việc linh hoạt hơn, làm việc bán thời gian hoặc thậm chí phải nghỉ việc hoàn toàn. Thông thường, người đó là người mẹ. Hơn 75% người chăm sóc trẻ em có nhu cầu chăm sóc sức khỏe đặc biệt là phụ nữ.
Nguồn: Foster, Chorniy, Kwon, Kan, Heard-Garris và Davis, “Children With Special Health Care Needs and Forgone Family Employment,” Pediatrics 148(3), tháng 9 năm 2021. (Con số trong nghiên cứu là 76,4%.)
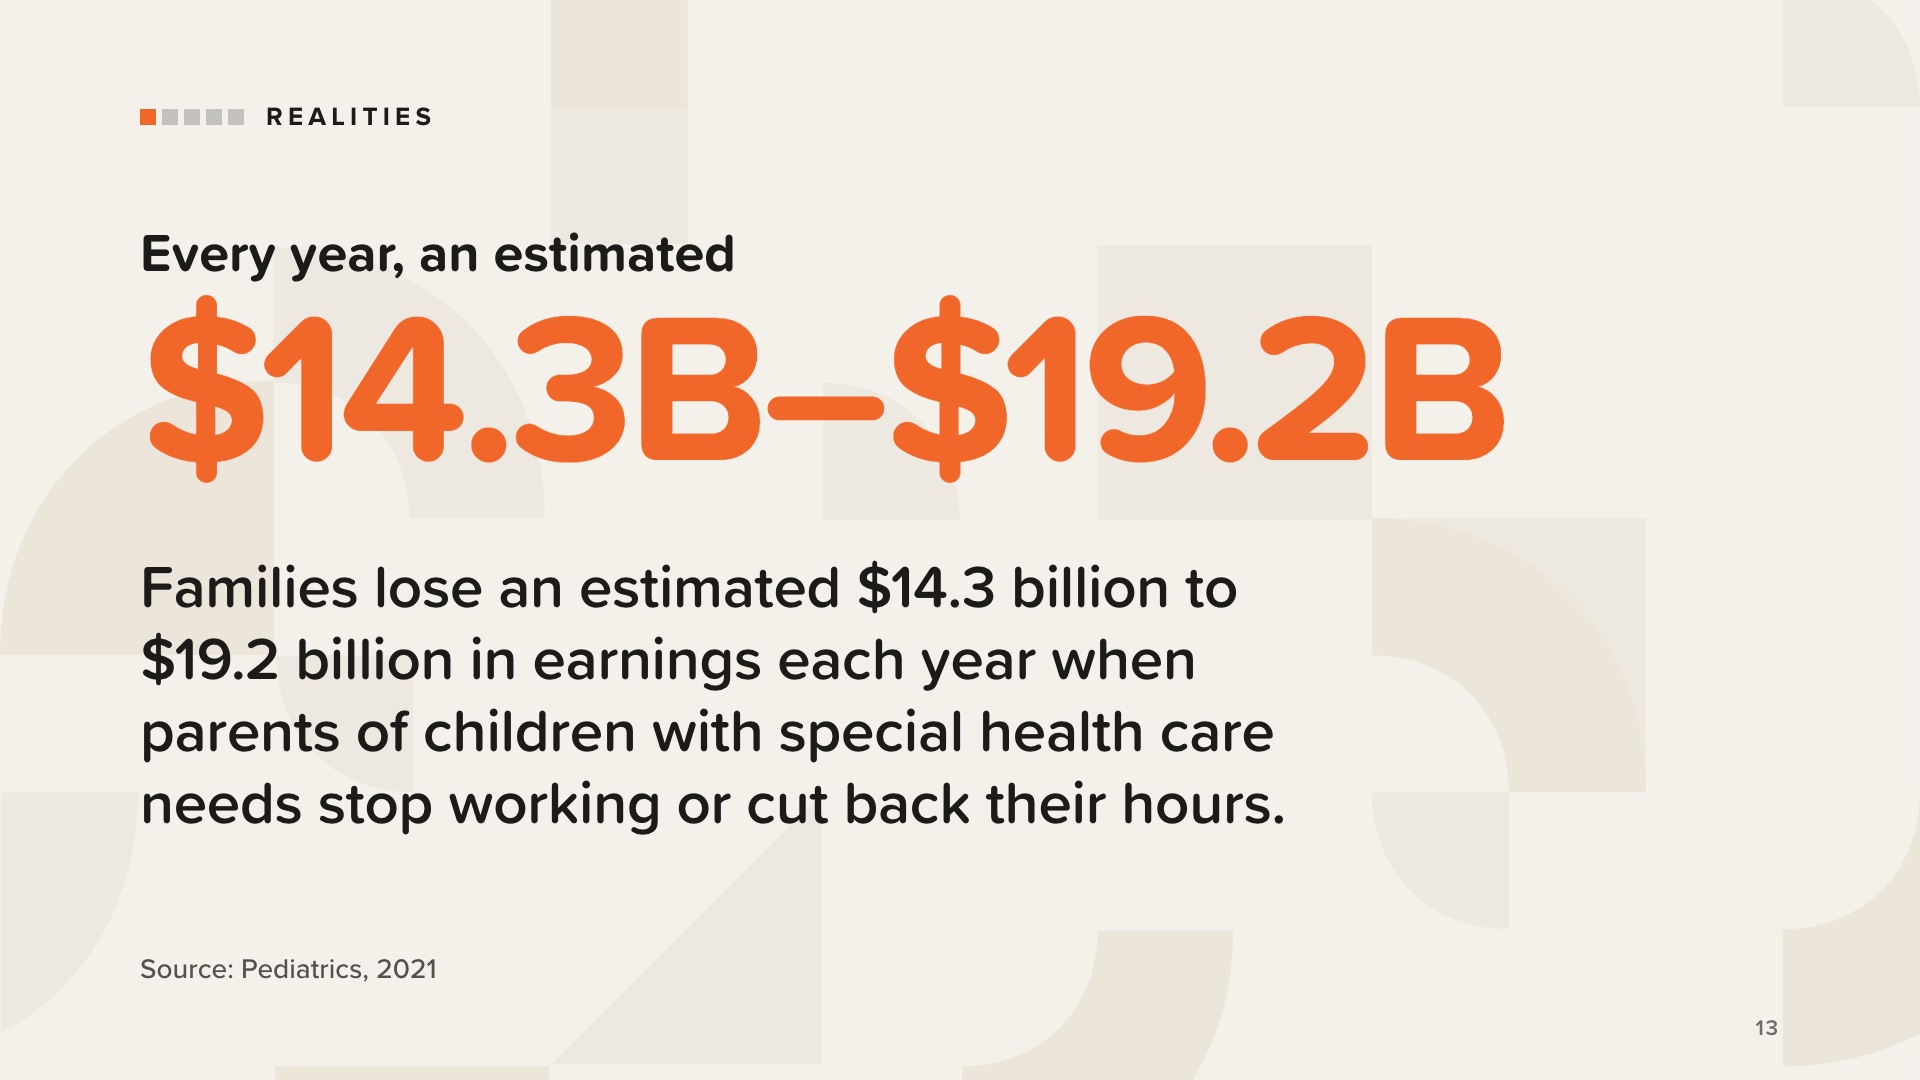
Khi một người cha hoặc người mẹ tạm ngừng công việc, gia đình không chỉ mất đi một khoản lương. Cuốn sách liệt kê những thứ khác có thể bị mất: khoản đóng góp hưu trí, khoản đóng góp tương ứng từ phía người sử dụng lao động, lịch sử thu nhập để tính bảo hiểm xã hội, các quyền lợi y tế, đà phát triển sự nghiệp, mạng lưới chuyên môn và tiềm năng tăng trưởng thu nhập trong tương lai.
Những tổn thất này có thể không thể hiện ngay lập tức, nhưng chúng sẽ tích lũy theo thời gian.
Cuốn sách cũng đưa ra những câu hỏi cần cân nhắc trước khi đưa ra quyết định: Thu nhập ròng thực tế là bao nhiêu? Những quyền lợi nào sẽ bị mất? Chi phí sự nghiệp lâu dài là gì? An ninh hưu trí sẽ ra sao? Những rủi ro nào đi kèm với việc chỉ có một nguồn thu nhập? Các quyền lợi trong tương lai dành cho người thân sẽ bị ảnh hưởng như thế nào? Có những lựa chọn khác không, chẳng hạn như giờ làm việc linh hoạt?
Nguồn: Foster et al., “Children With Special Health Care Needs and Forgone Family Employment,” Pediatrics 148(3), tháng 9 năm 2021.
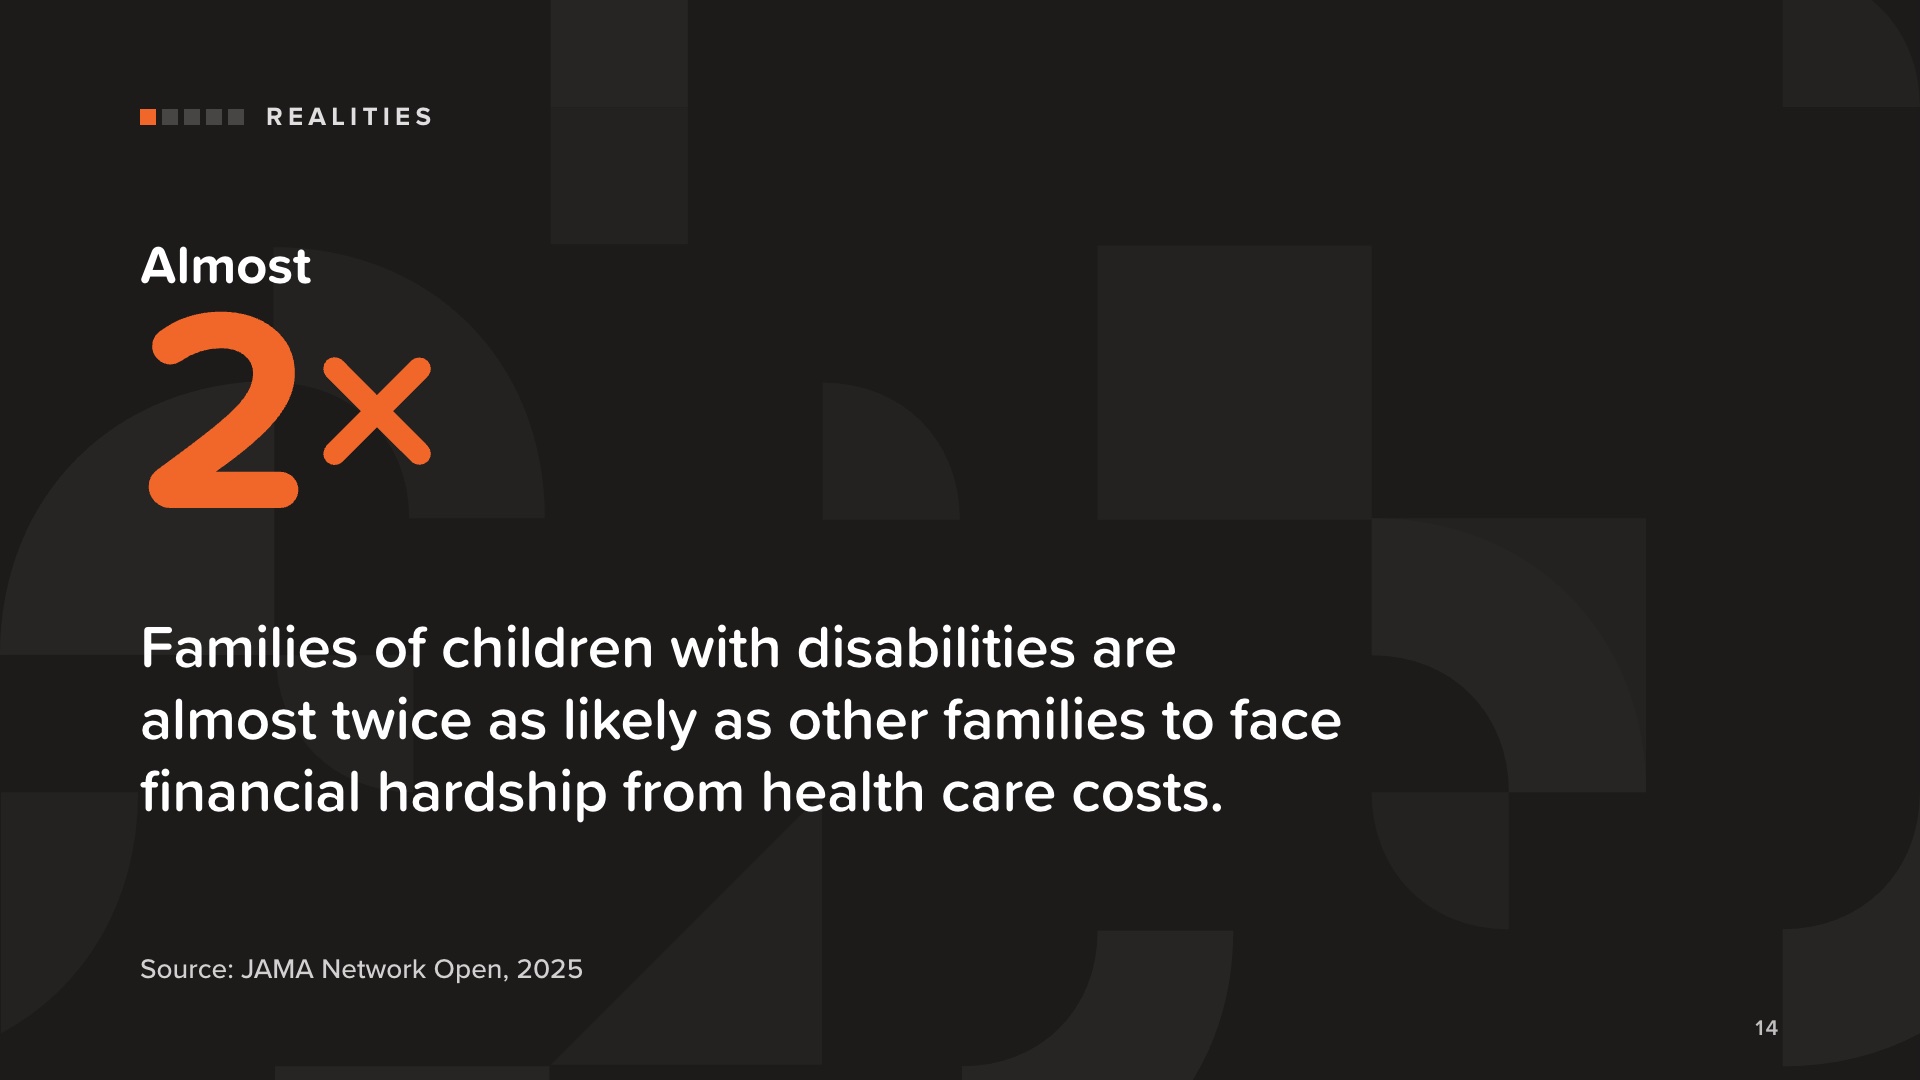
Các gia đình có con em khuyết tật có nguy cơ phải đối mặt với khó khăn tài chính do chi phí chăm sóc sức khỏe cao gấp gần hai lần so với các gia đình khác.
Hãy nói thẳng thắn: đây không phải là lỗi cá nhân. Đó là thực tế mà nhiều gia đình đang phải đối mặt, và đó chính là lý do tại sao giáo dục tài chính và một kế hoạch cụ thể lại quan trọng đến vậy.
Hãy tuân thủ chính xác nội dung trên slide. Không thêm cụm từ “mất ngủ” hay các chi tiết khác không có trong nghiên cứu.
Nguồn: Houtrow, Shearer, McKernan, Kuhlthau và Agrawal, “Health Care Cost Concerns and Hardships for Families of Children With Disabilities,” JAMA Network Open 8(4):e257826, ngày 24 tháng 4 năm 2025.
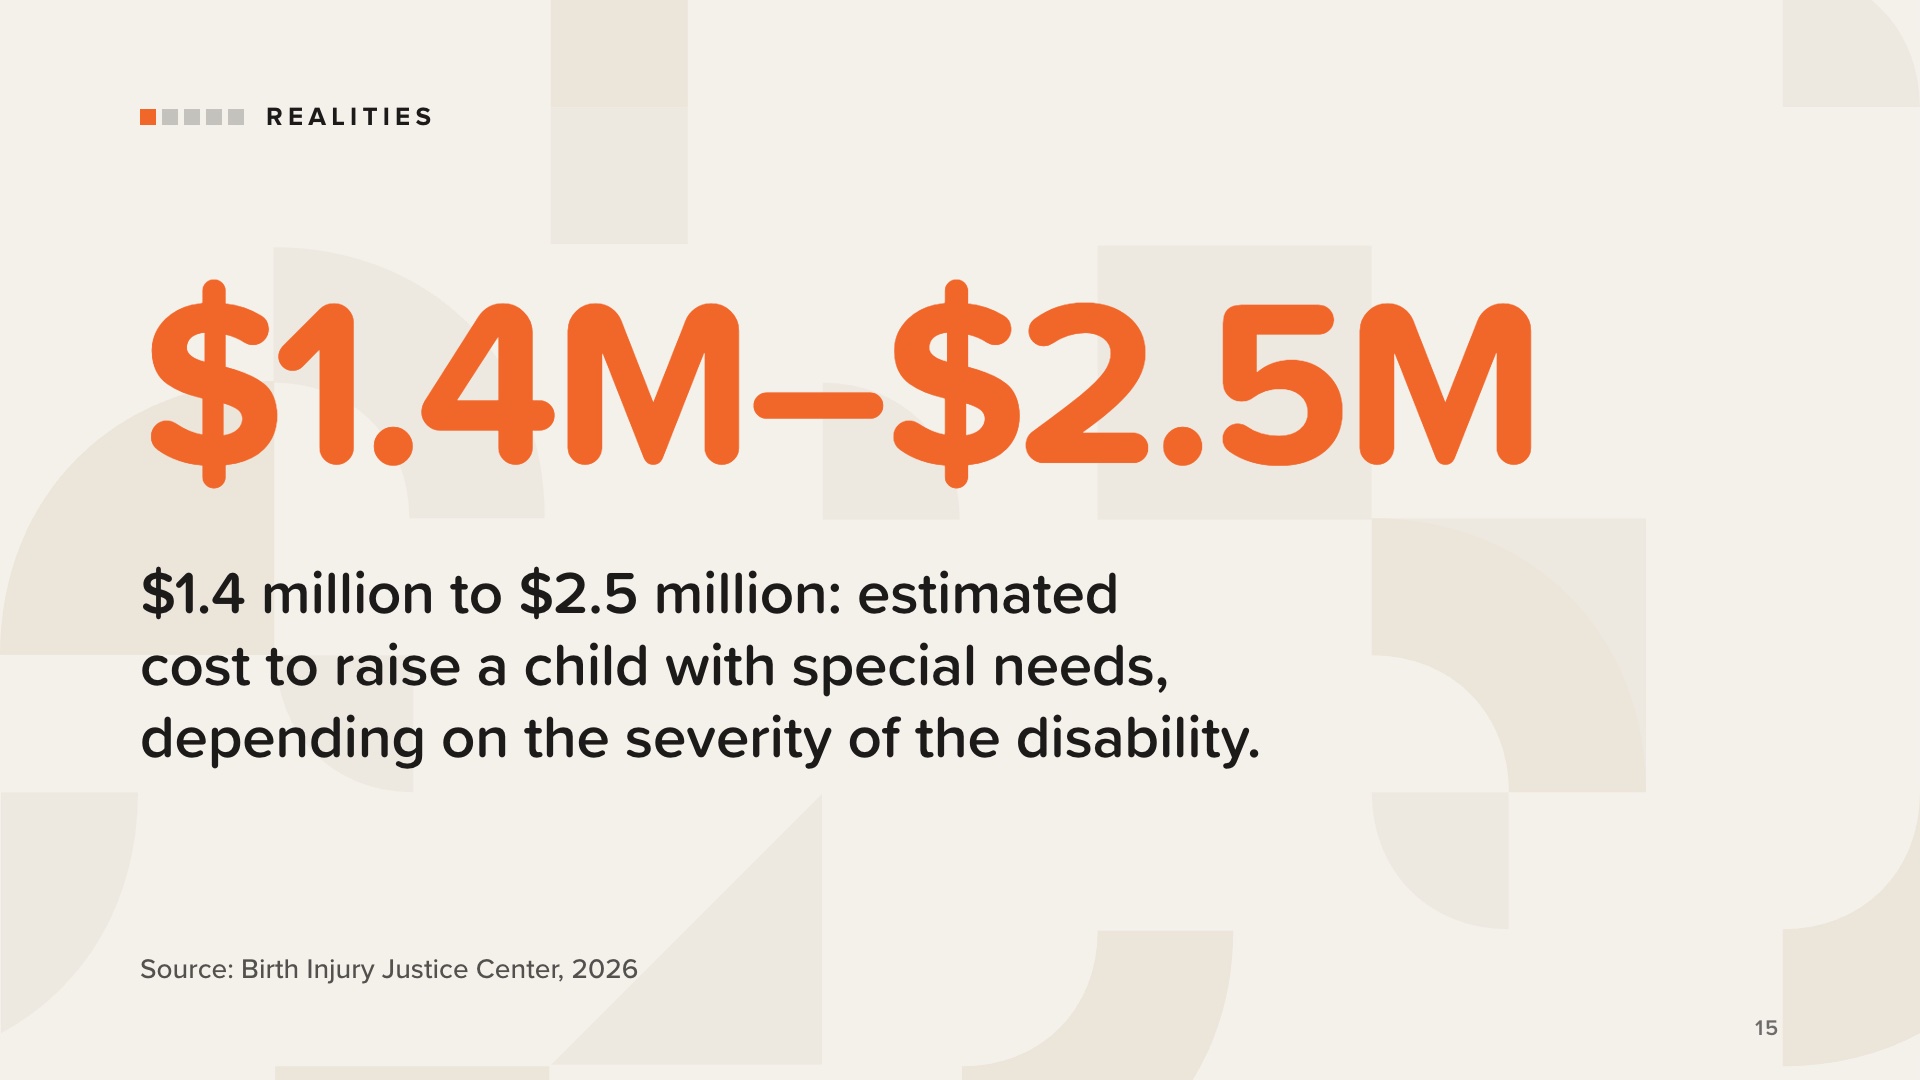
Chi phí ước tính để nuôi dưỡng một đứa trẻ có nhu cầu đặc biệt dao động từ 1,4 triệu đến 2,5 triệu đô la, tùy thuộc vào mức độ nghiêm trọng của khuyết tật.
Đây chỉ là con số ước tính, không phải dự đoán dành cho bất kỳ gia đình cụ thể nào.
Mục đích không phải là để làm ai đó lo sợ. Tình hình tài chính của mỗi gia đình là khác nhau, đó là lý do tại sao kế hoạch phải được xây dựng dựa trên tình hình cụ thể của gia đình bạn.
Nguồn: Birth Injury Justice Center, “Hỗ trợ tài chính cho trẻ em khuyết tật,” Katie Lavender, RN (ngày 5 tháng 1 năm 2026).
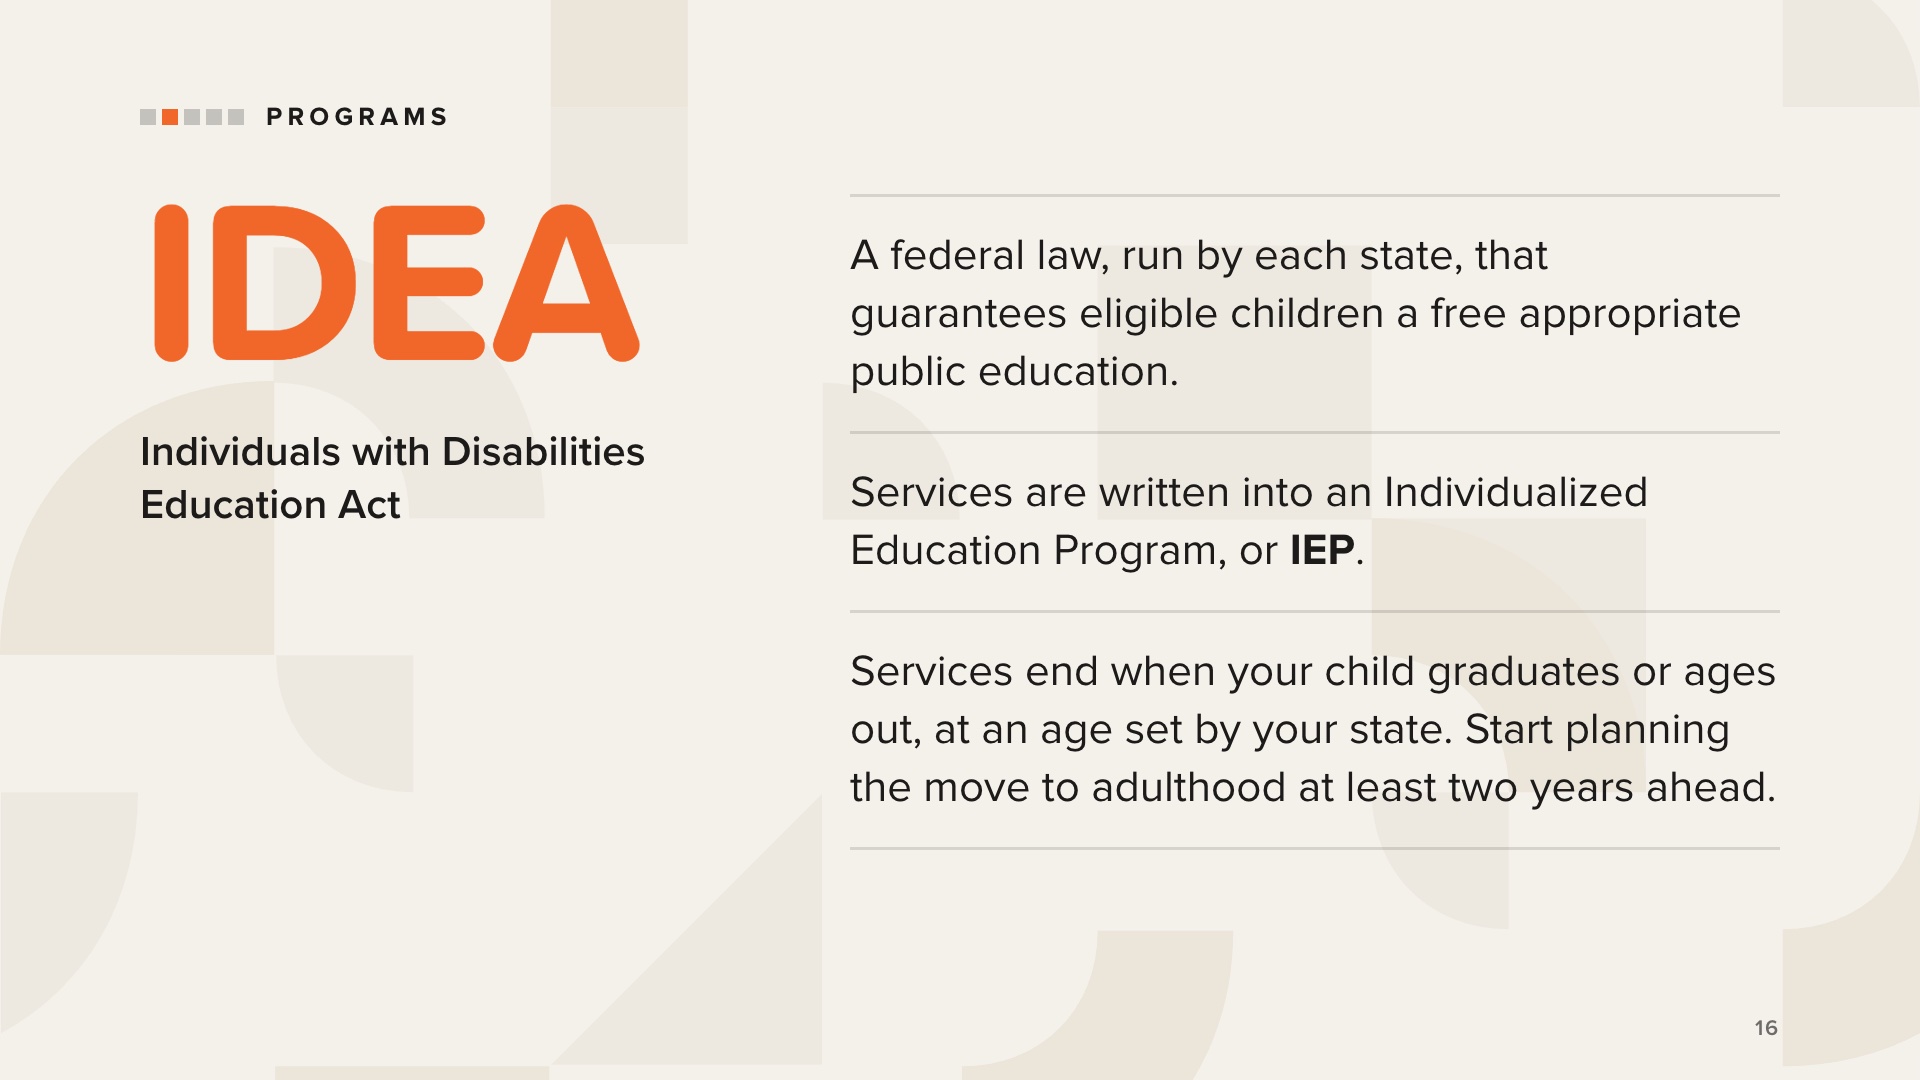
Bây giờ hãy nói về các chương trình của chính phủ một cách dễ hiểu. Sự hỗ trợ là có thật. Chỉ là việc tìm kiếm và duy trì sự hỗ trợ đó có thể khá phức tạp.
IDEA (Đạo luật Giáo dục cho Người khuyết tật) là một đạo luật liên bang được thực thi thông qua các bang. Đạo luật này đảm bảo một nền giáo dục công lập miễn phí và phù hợp, trong môi trường ít hạn chế nhất, cho những trẻ em khuyết tật đủ điều kiện. Đạo luật này bao gồm can thiệp sớm cho trẻ sơ sinh và trẻ mới biết đi, cũng như các dịch vụ giáo dục đặc biệt trong suốt thời gian đi học.
Các dịch vụ chủ yếu được cung cấp thông qua Kế hoạch Giáo dục Cá nhân (IEP), được xây dựng cùng với phụ huynh, nhà giáo dục và các chuyên gia khác.
Đây là phần quan trọng. Các dịch vụ này sẽ kết thúc khi con bạn tốt nghiệp hoặc đạt đến độ tuổi quy định, và độ tuổi này tùy thuộc vào từng tiểu bang. Sau đó, trách nhiệm chính về các dịch vụ giáo dục sẽ chuyển sang gia đình. Cuốn sách đề xuất nên chuẩn bị cho quá trình chuyển tiếp này ít nhất hai năm trước khi các dịch vụ kết thúc.
Mỗi tiểu bang cũng có Hệ thống Bảo vệ và Vận động (Protection and Advocacy System) do liên bang tài trợ, cung cấp hỗ trợ pháp lý cho người khuyết tật. Mạng lưới Quyền của Người khuyết tật Quốc gia (National Disability Rights Network) liệt kê các hệ thống này.
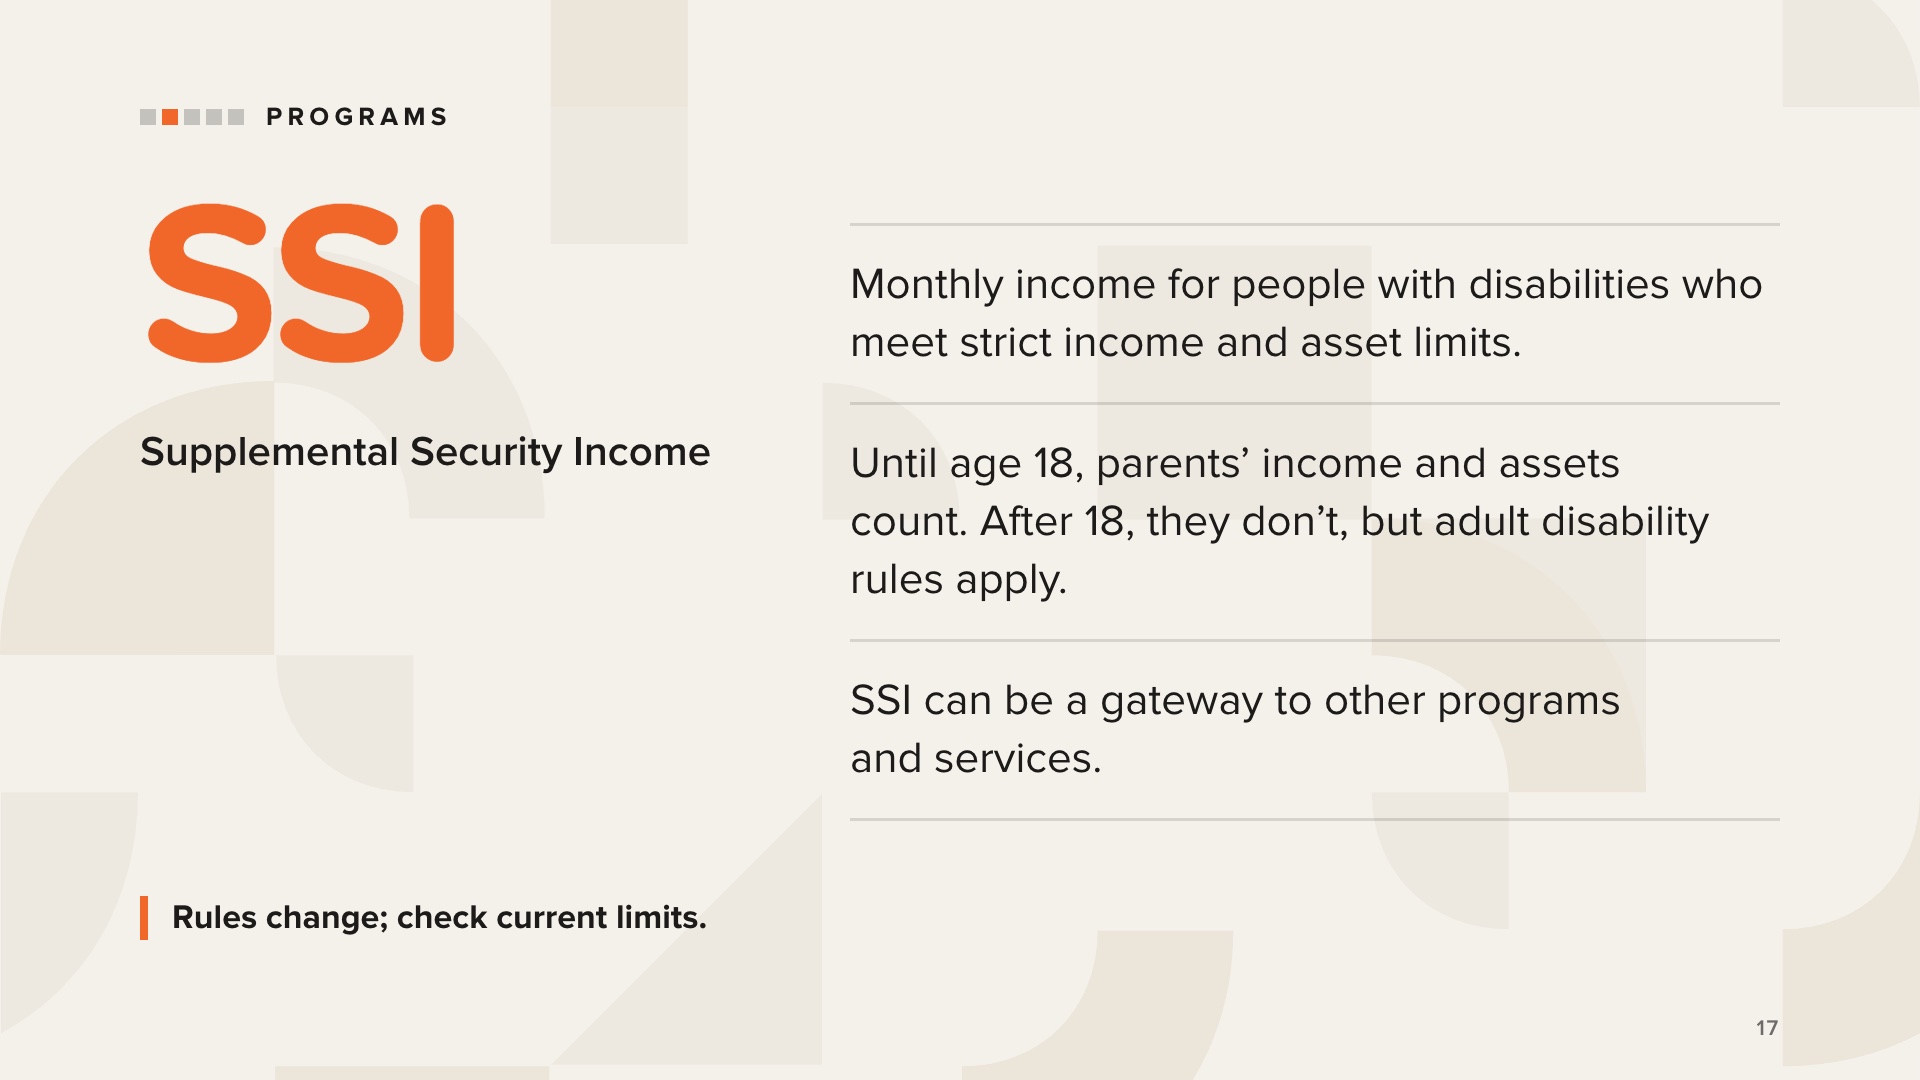
Chương trình SSI (Thu nhập An sinh Bổ sung) cung cấp khoản tiền mặt hàng tháng cho những người đáp ứng các quy định về điều kiện hưởng.
Chương trình này được “xét duyệt dựa trên thu nhập và tài sản”. Cho đến khi trẻ em tròn 18 tuổi, thu nhập và tài sản của cha mẹ sẽ được tính vào, và các ngưỡng quy định rất thấp, do đó nhiều gia đình không đủ điều kiện trong thời gian con họ còn là trẻ vị thành niên.
Khi trẻ tròn 18 tuổi, thu nhập và tài sản của cha mẹ sẽ không còn được tính vào nữa. Tuy nhiên, Cơ quan An sinh Xã hội sẽ xem xét lại điều kiện đủ tiêu chuẩn dựa trên các quy định về khuyết tật dành cho người trưởng thành. Đó là nội dung trong slide tiếp theo.
Việc đủ điều kiện nhận SSI thường mở ra cơ hội tiếp cận các chương trình và dịch vụ khác.
Đừng trích dẫn các mức giới hạn bằng tiền theo trí nhớ, và tuyệt đối không được khẳng định với ai rằng họ sẽ hoặc sẽ không đủ điều kiện. Các quy định và mức giới hạn có thể thay đổi, vì vậy hãy hướng dẫn các gia đình truy cập trang web của Cơ quan An sinh Xã hội (ssa.gov) và tham khảo ý kiến các chuyên gia của họ để biết thông tin cập nhật.
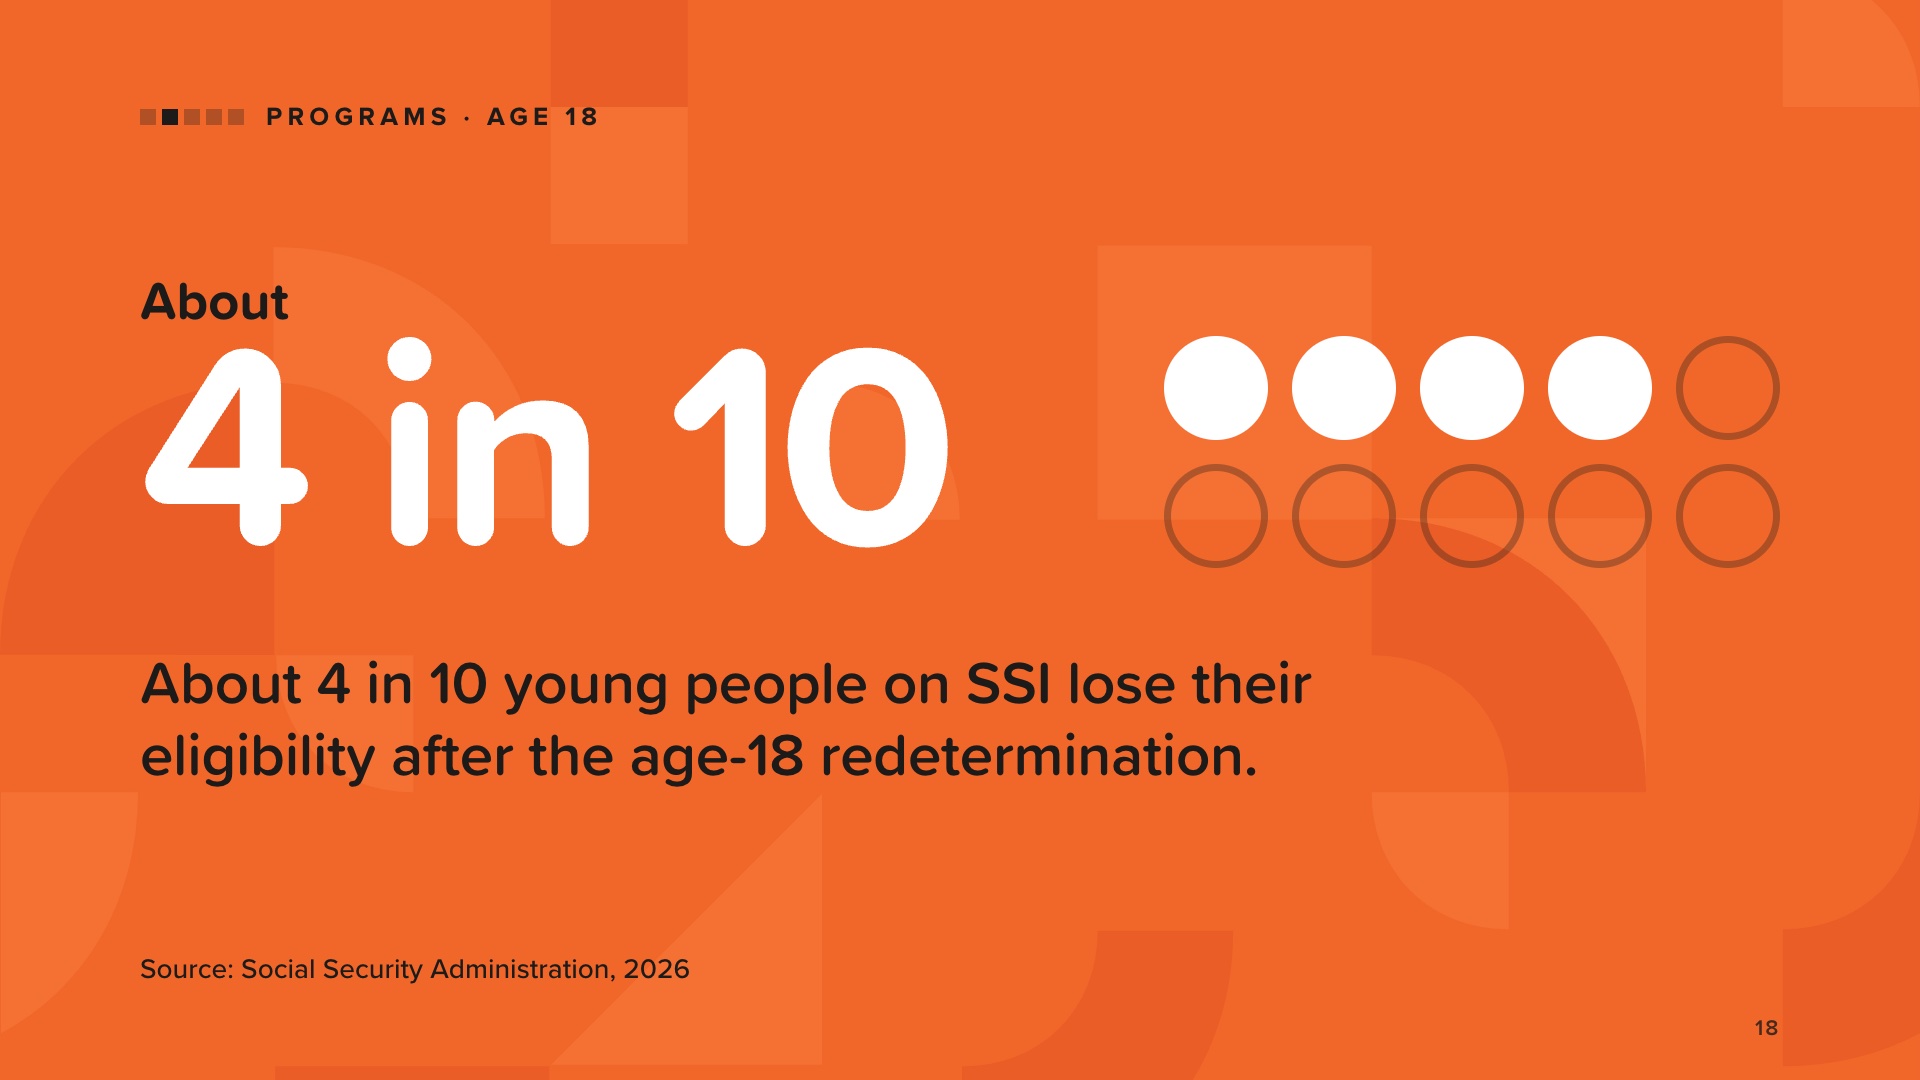
Khi tròn 18 tuổi, Cơ quan An sinh Xã hội sẽ xem xét liệu một thanh niên có thể tiếp tục nhận trợ cấp SSI hay không, bằng cách áp dụng các quy định về khuyết tật dành cho người trưởng thành thay vì quy định dành cho trẻ em. Điều này có nghĩa là cần phải nộp các mẫu đơn mới và tài liệu chứng minh tình trạng khuyết tật nghiêm trọng khiến người đó không thể làm việc một cách đáng kể.
Khoảng 4 trong số 10 thanh niên đang nhận trợ cấp SSI sẽ mất tư cách hưởng trợ cấp sau đợt đánh giá lại khi tròn 18 tuổi.
Bài học cho các gia đình: hãy biết trước rằng đợt đánh giá này sẽ diễn ra và chuẩn bị hồ sơ từ sớm. Hệ thống Bảo vệ và Vận động (Protection and Advocacy System) của từng bang có thể hỗ trợ trong các vụ kháng cáo SSI và tranh chấp về quyền lợi.
Sử dụng con số “khoảng 4 trong 10”. Nếu ai đó hỏi về con số khác, đây là dữ liệu mới nhất từ Cơ quan An sinh Xã hội (Báo cáo Thường niên SSI năm 2026).
Nguồn: Cơ quan An sinh Xã hội, “Báo cáo Thường niên năm 2026 về Chương trình Thu nhập An sinh Bổ sung (SSI)”, Bảng V.D4, ngày 22 tháng 7 năm 2026.
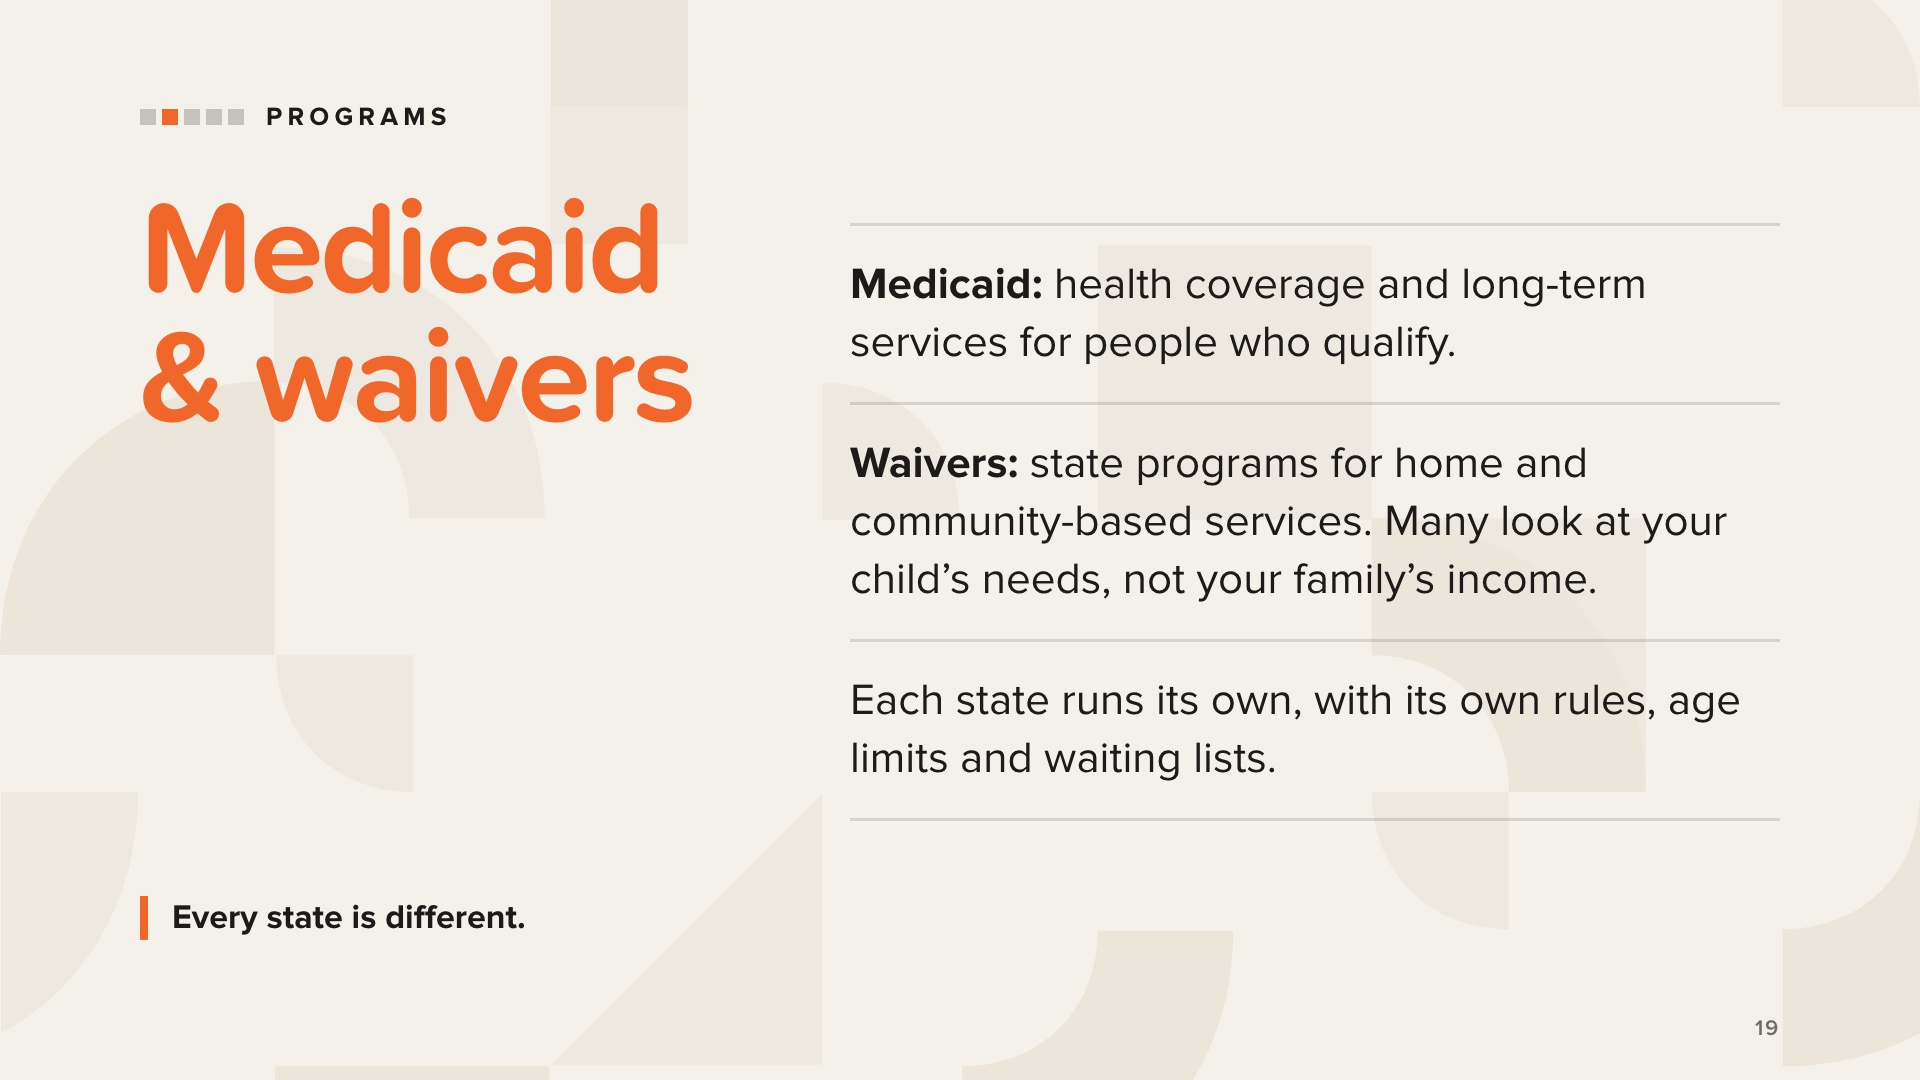
Medicaid là một chương trình dựa trên nhu cầu. Ngoài chăm sóc y tế và nha khoa, chương trình này có thể tài trợ cho các chương trình ban ngày dành cho người lớn có nhu cầu đặc biệt, và ở một số bang, chương trình này có thể chi trả cho người chăm sóc trong gia đình. Ở hầu hết các bang, những người nhận trợ cấp SSI cũng đủ điều kiện tham gia Medicaid. Các gia đình nên kiểm tra quy định tại bang của mình.
Các chương trình miễn trừ (waivers) là lựa chọn tiếp theo dành cho các gia đình không đủ điều kiện tham gia Medicaid. Loại phổ biến nhất là chương trình miễn trừ dịch vụ tại nhà và cộng đồng (HCBS). Nhiều chương trình miễn trừ xem xét mức độ khuyết tật hoặc mức độ chăm sóc cần thiết thay vì tài sản của cha mẹ.
Một ví dụ trong cuốn sách là chương trình miễn trừ Katie Beckett, còn được gọi là Chương trình Miễn trừ Deeming hoặc TEFRA Medicaid. Chương trình này có sẵn ở nhiều bang dành cho trẻ em dưới 18 tuổi và không tính đến tài sản của cha mẹ.
Hãy lưu ý đến giới hạn độ tuổi và việc gia hạn hàng năm. Một số chương trình miễn trừ kết thúc khi trẻ tròn 18 hoặc 21 tuổi, và một số phải được gia hạn hàng năm.
Medicaid.gov liệt kê các chương trình miễn trừ theo từng bang. Đừng bao giờ hứa hẹn với ai về việc đủ điều kiện tham gia.
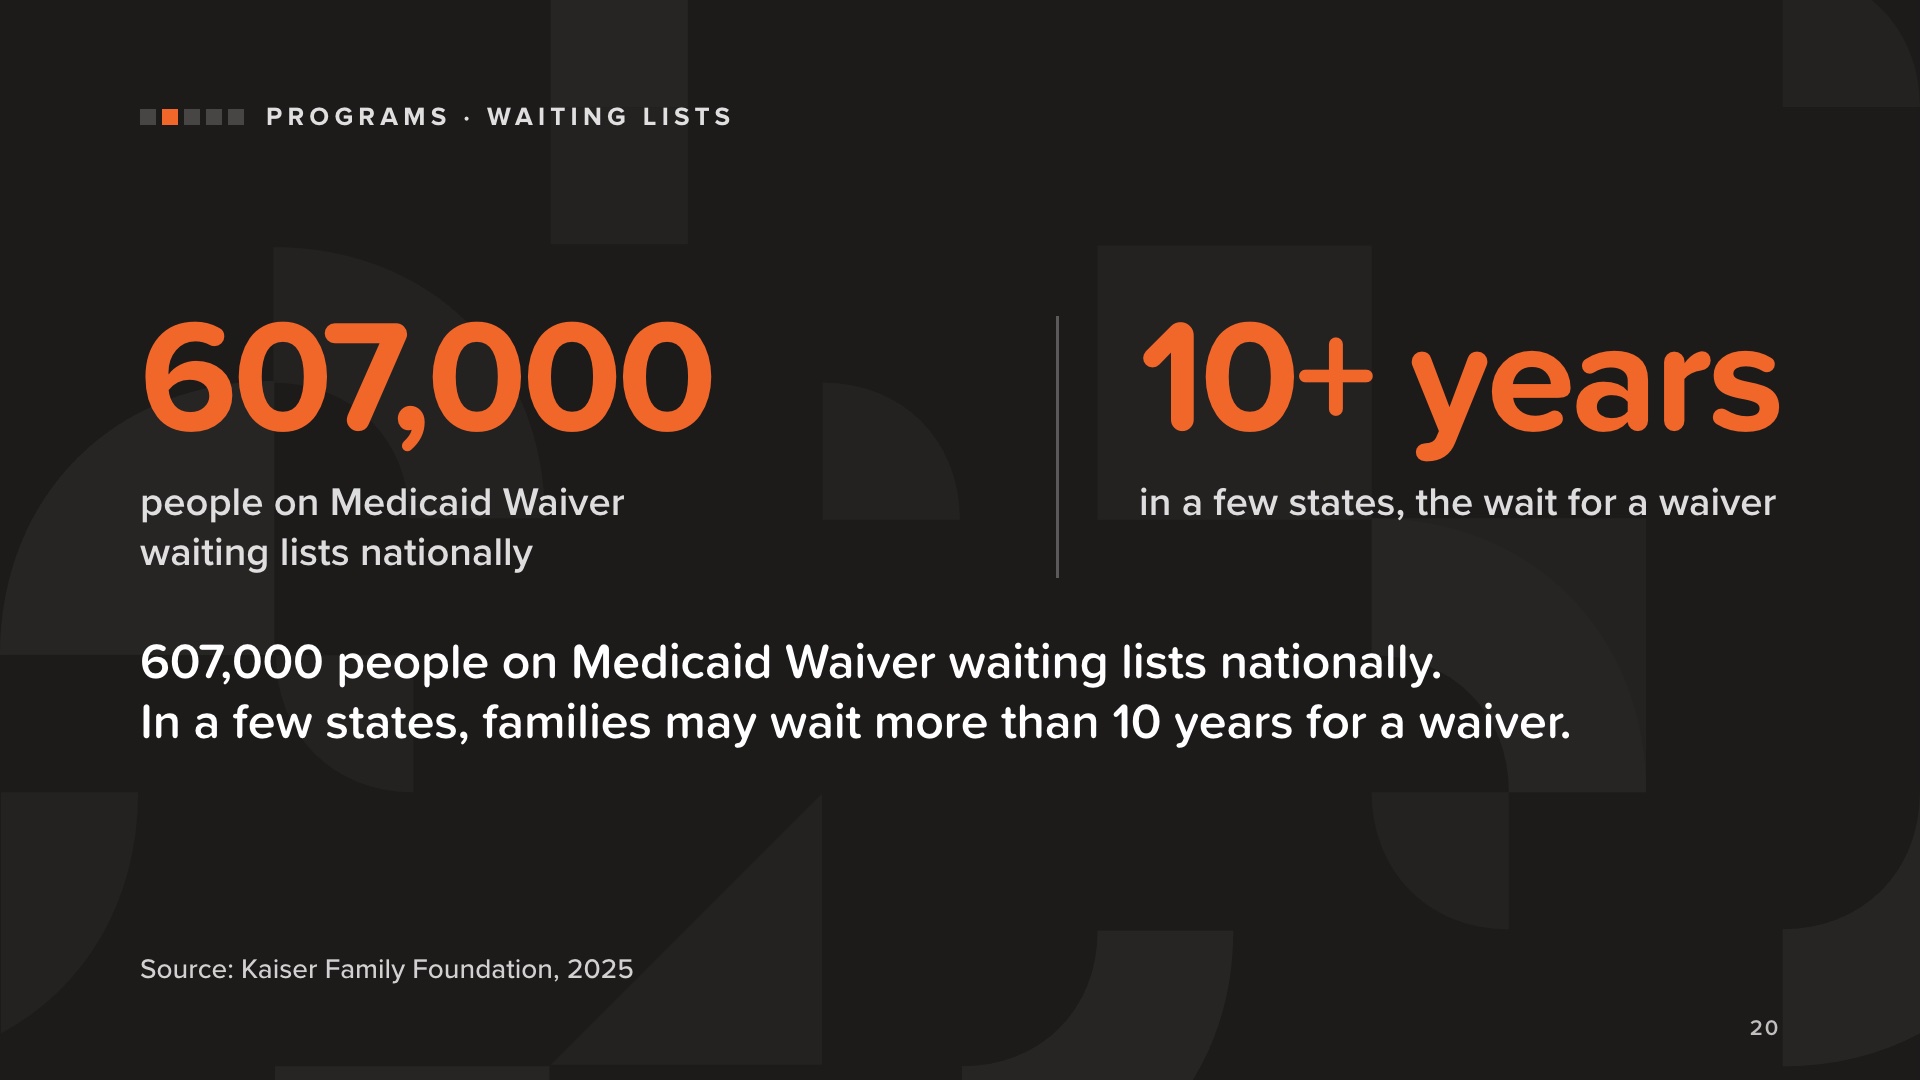
Mỗi bang chỉ có một số lượng hạn chế các suất miễn trừ, do đó nhiều gia đình phải chờ đợi hàng tháng, thậm chí có khi hàng năm.
Trên toàn quốc, có 607.000 người đang nằm trong danh sách chờ chương trình Miễn trừ Medicaid. Và như cuốn sách đã nêu, tại một số bang, các gia đình có thể phải chờ hơn 10 năm mới được chấp thuận.
Bài học mà các gia đình có thể rút ra từ điều này là: hãy tìm hiểu về danh sách chờ từ sớm và nắm rõ cách thức hoạt động của danh sách này tại bang của bạn.
Nguồn: Kaiser Family Foundation, “A Look at Waiting Lists for Medicaid Home- and Community-Based Services from 2016 to 2025,” Alice Burns, Abby Wolk, và Molly O’Malley Watts (20 tháng 11 năm 2025). Câu “hơn 10 năm” được trích từ cuốn sách (trang 23), trong đó dẫn nguồn từ cùng báo cáo của KFF.
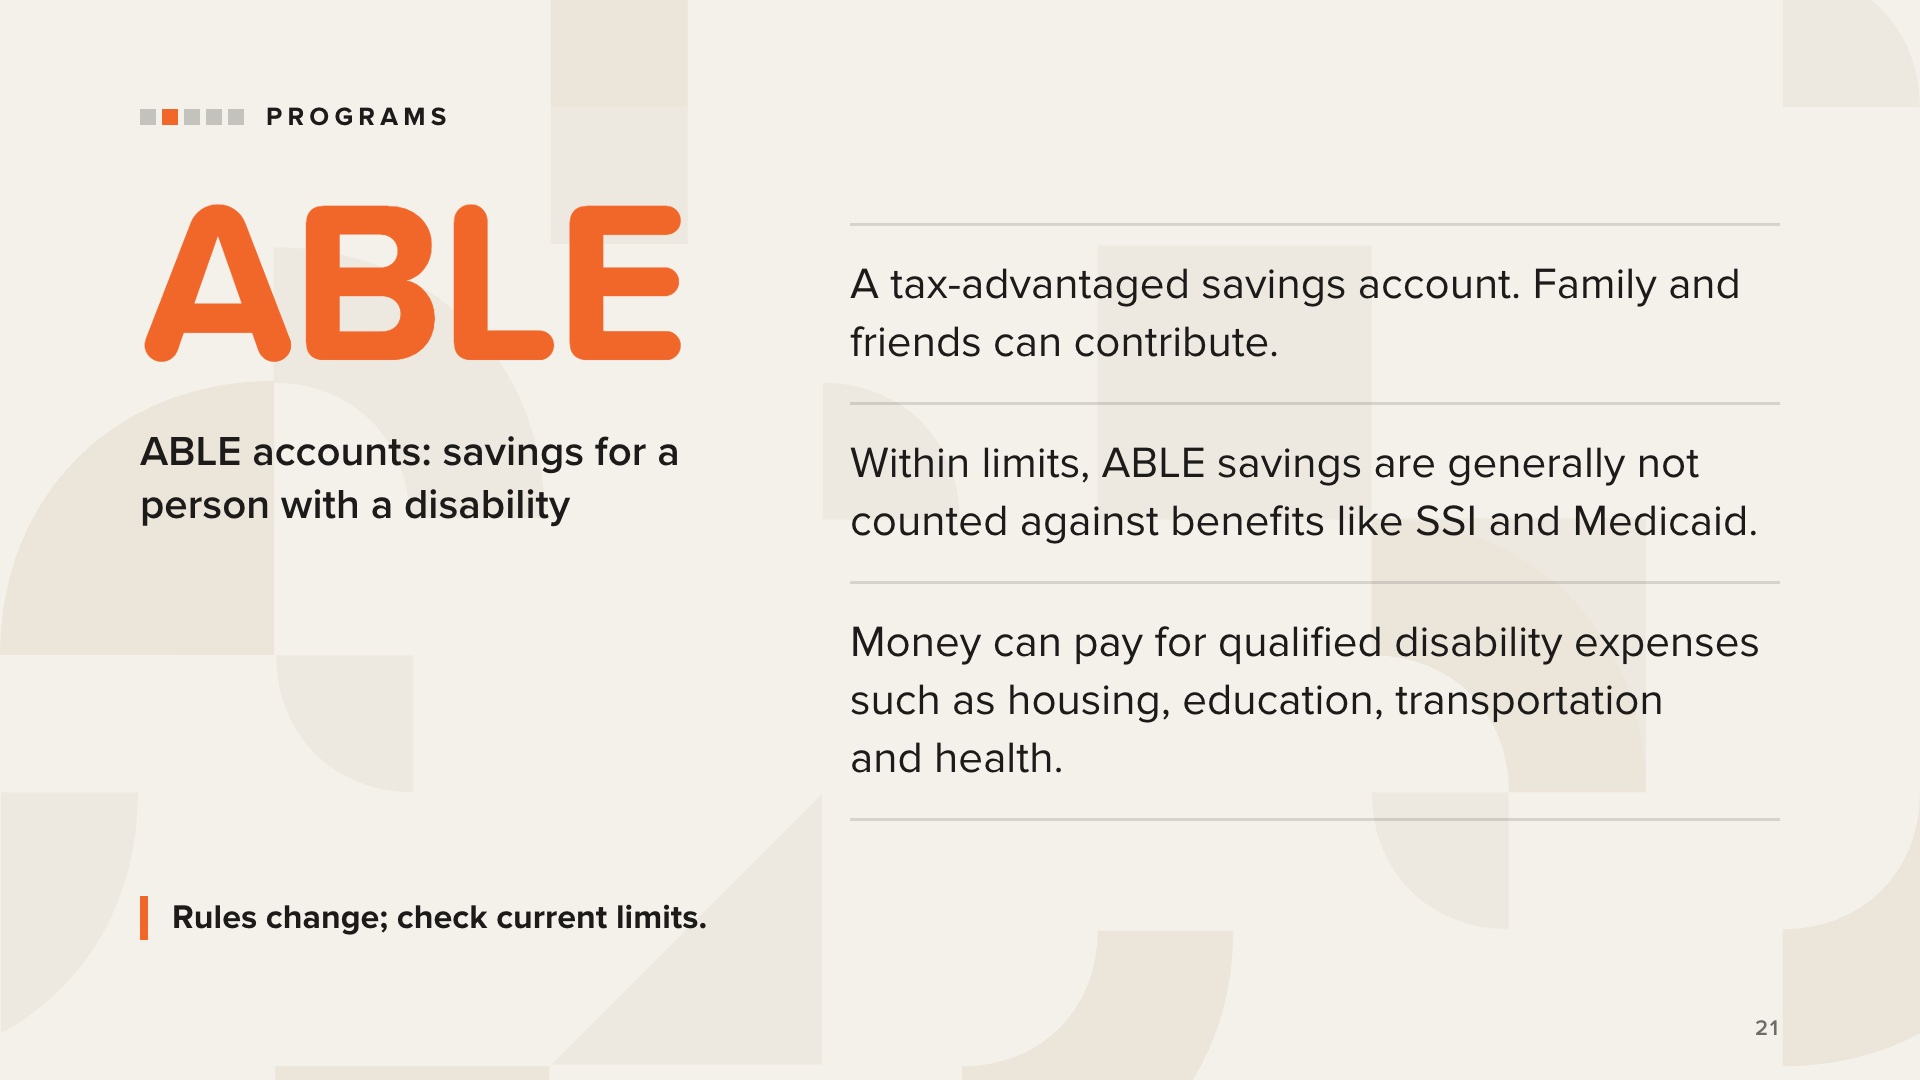
Tài khoản ABLE được quy định trong Đạo luật ABLE (Achieving a Better Life Experience) của liên bang. Chúng đôi khi còn được gọi là tài khoản 529A.
Các tài khoản này được thiết kế để người khuyết tật có thể tiết kiệm và sinh lời từ số tiền của mình mà không bị mất các khoản trợ cấp quan trọng từ chính phủ, trong phạm vi giới hạn nhất định. Thành viên gia đình, bạn bè và những người khác có thể đóng góp vào tài khoản này.
Việc rút tiền để chi trả cho các “chi phí khuyết tật đủ điều kiện” có thể bao gồm giáo dục, nhà ở, giao thông, đào tạo nghề, công nghệ hỗ trợ, y tế, chi phí sinh hoạt cơ bản và nhiều khoản khác.
Những điều cần biết:
• Mỗi người chỉ được mở một tài khoản ABLE.
• Điều kiện đủ điều kiện phụ thuộc vào độ tuổi khi khuyết tật bắt đầu.
• Có giới hạn về số tiền đóng góp và số dư tài khoản, và các giới hạn này có thể thay đổi. Vui lòng kiểm tra Trung tâm Tài nguyên Quốc gia ABLE (ablenrc.org) hoặc chương trình của tiểu bang bạn để biết các quy định hiện hành.
• Sau khi chủ tài khoản qua đời, Medicaid có thể yêu cầu thanh toán số tiền còn lại.
Chúng tôi giải thích cách thức hoạt động của tài khoản ABLE. Chúng tôi không khuyến nghị bất kỳ chương trình hay khoản đầu tư nào.
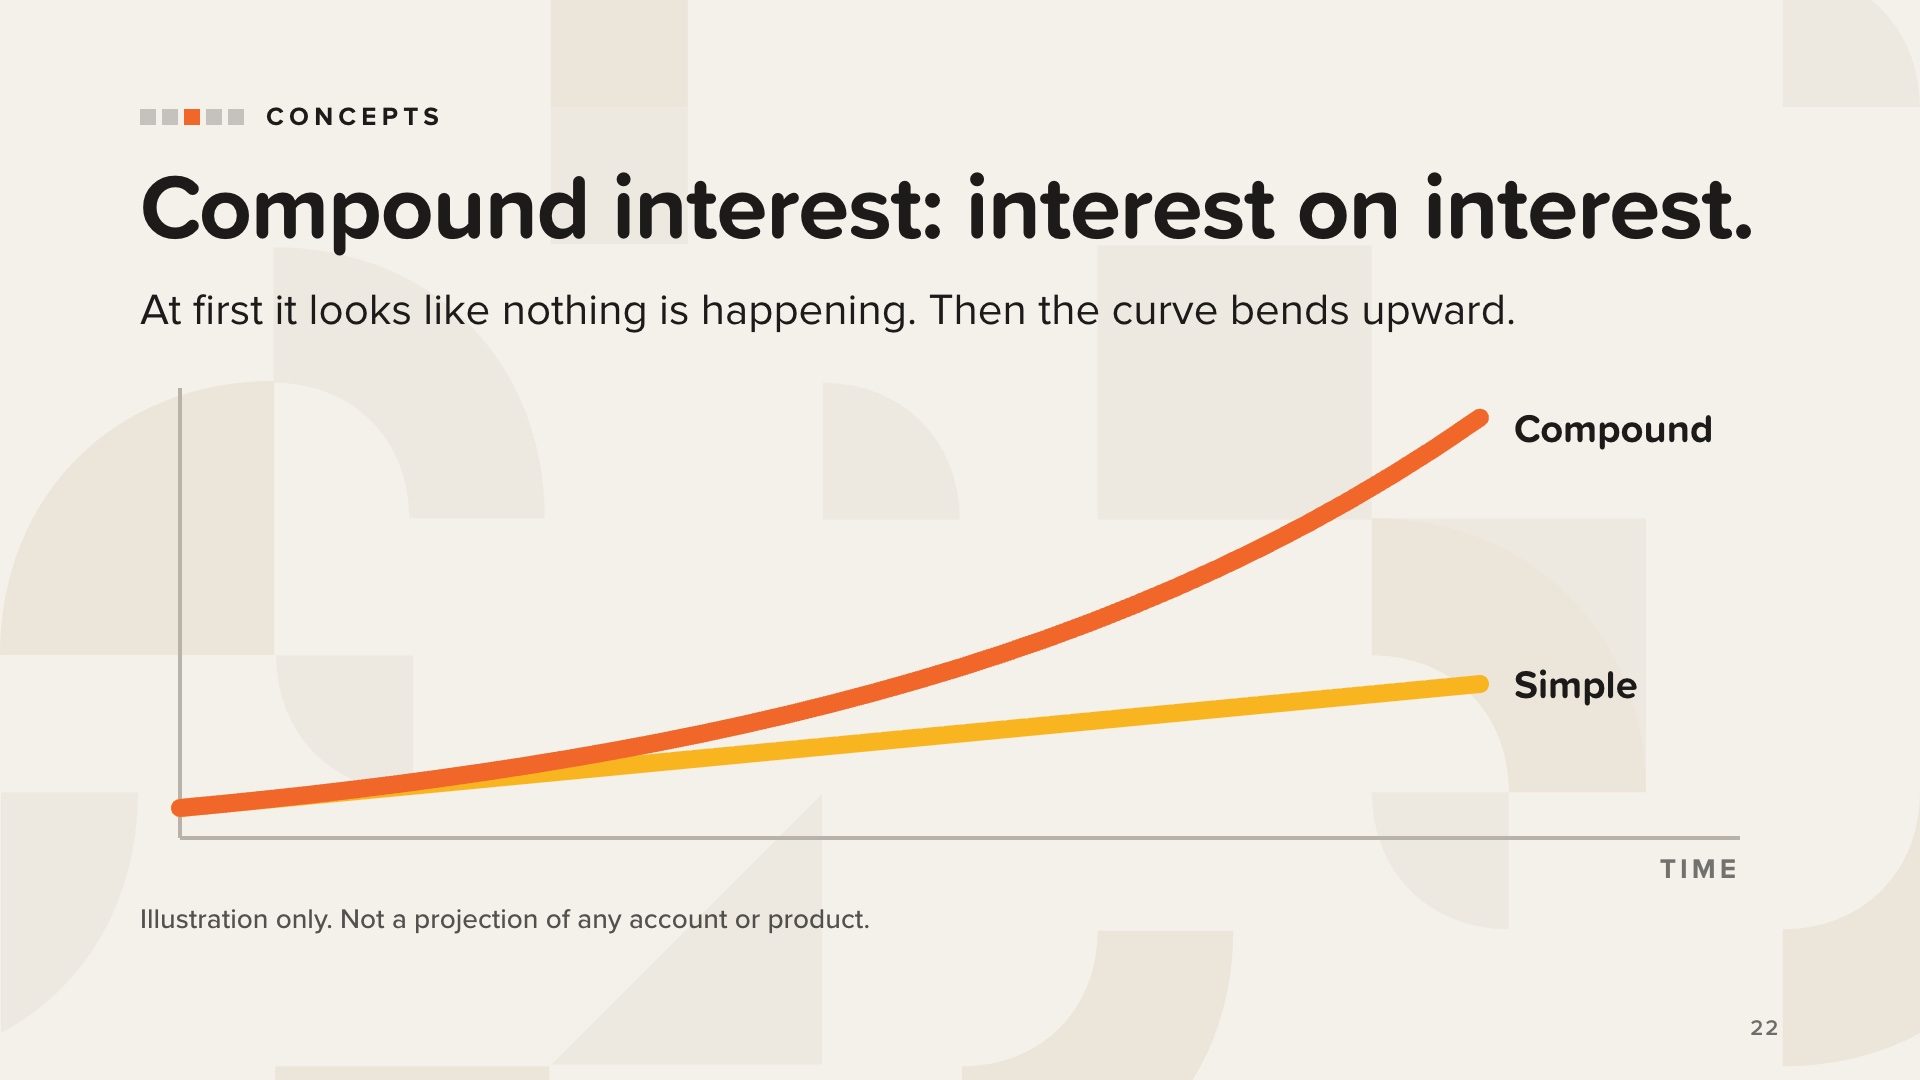
Hãy bắt đầu với khái niệm đơn giản nhất trong cuốn sách này: lãi suất. Lãi suất là khoản tiền bạn kiếm được trong thời gian tiền nằm im. Khi bạn tiết kiệm, lãi suất sẽ làm việc cho bạn. Khi bạn vay tiền, bạn lại phải trả lãi. Đó là cùng một lực tác động theo hai hướng ngược nhau.
Lãi đơn chỉ được tính trên số tiền ban đầu, nên nó tăng theo đường thẳng (màu vàng).
Lãi kép được tính trên cả số tiền ban đầu và toàn bộ số lãi đã tích lũy được. Đó là lãi trên lãi, nên nó tăng theo một đường cong liên tục uốn cong lên trên (màu cam).
Ban đầu, đường cong lãi kép trông không ấn tượng. Sau đó, lãi bắt đầu sinh ra lãi, và đường cong tăng lên theo cách khiến hầu hết mọi người ngạc nhiên.
Cùng một nguyên lý toán học này lại hoạt động chống lại bạn đối với số dư thẻ tín dụng.
Đây là hình minh họa cho ý tưởng, không phải dự báo. Đừng trích dẫn tỷ suất sinh lời hay kết quả bằng tiền.
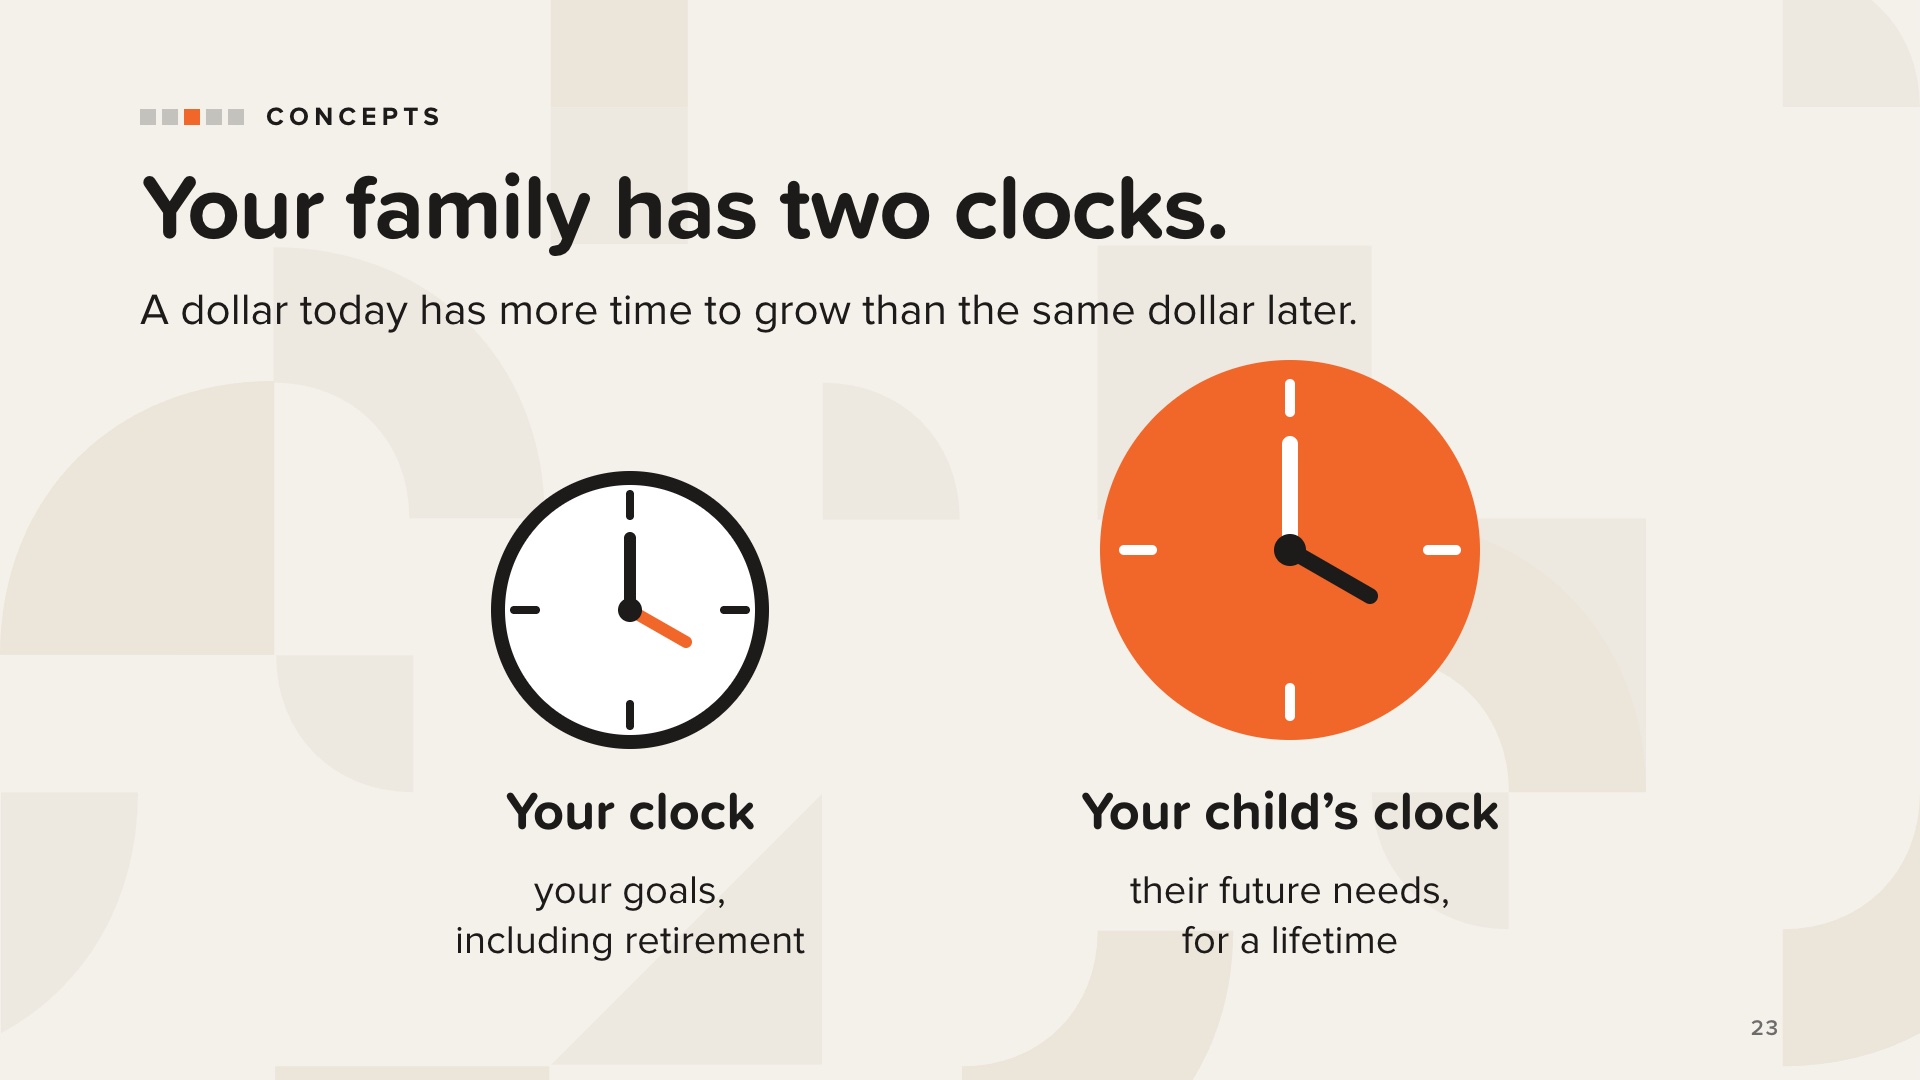
Giá trị thời gian của tiền có nghĩa là một đô la bạn có ngày hôm nay có giá trị hơn cùng một đô la ở tương lai, bởi vì đô la ngày hôm nay có nhiều thời gian hơn để sinh lời.
Cuốn sách cho biết gia đình bạn có hai chiếc đồng hồ. Một chiếc đo lường dòng thời gian và các mục tiêu của bạn, bao gồm cả việc nghỉ hưu. Tùy thuộc vào độ tuổi của bạn, chiếc đồng hồ này có thể còn 20, 30 hoặc 40 năm. Chiếc còn lại là chiếc đồng hồ của con bạn, và nó có thể chạy trong 40, 60 hoặc thậm chí 80 năm. Trên chiếc đồng hồ đó, thời gian là một tài sản vô cùng quý giá.
Câu hỏi mà cuốn sách đặt ra cho bất kỳ đồng đô la nào: nó nằm trên chiếc đồng hồ nào? Của bạn, hay của con bạn?
Bạn bắt đầu càng sớm, số tiền bạn cần dành ra càng ít. Và không bao giờ là quá muộn để bắt đầu.
Chỉ là khái niệm. Đừng trích dẫn tỷ lệ hoặc mục tiêu số tiền cụ thể.
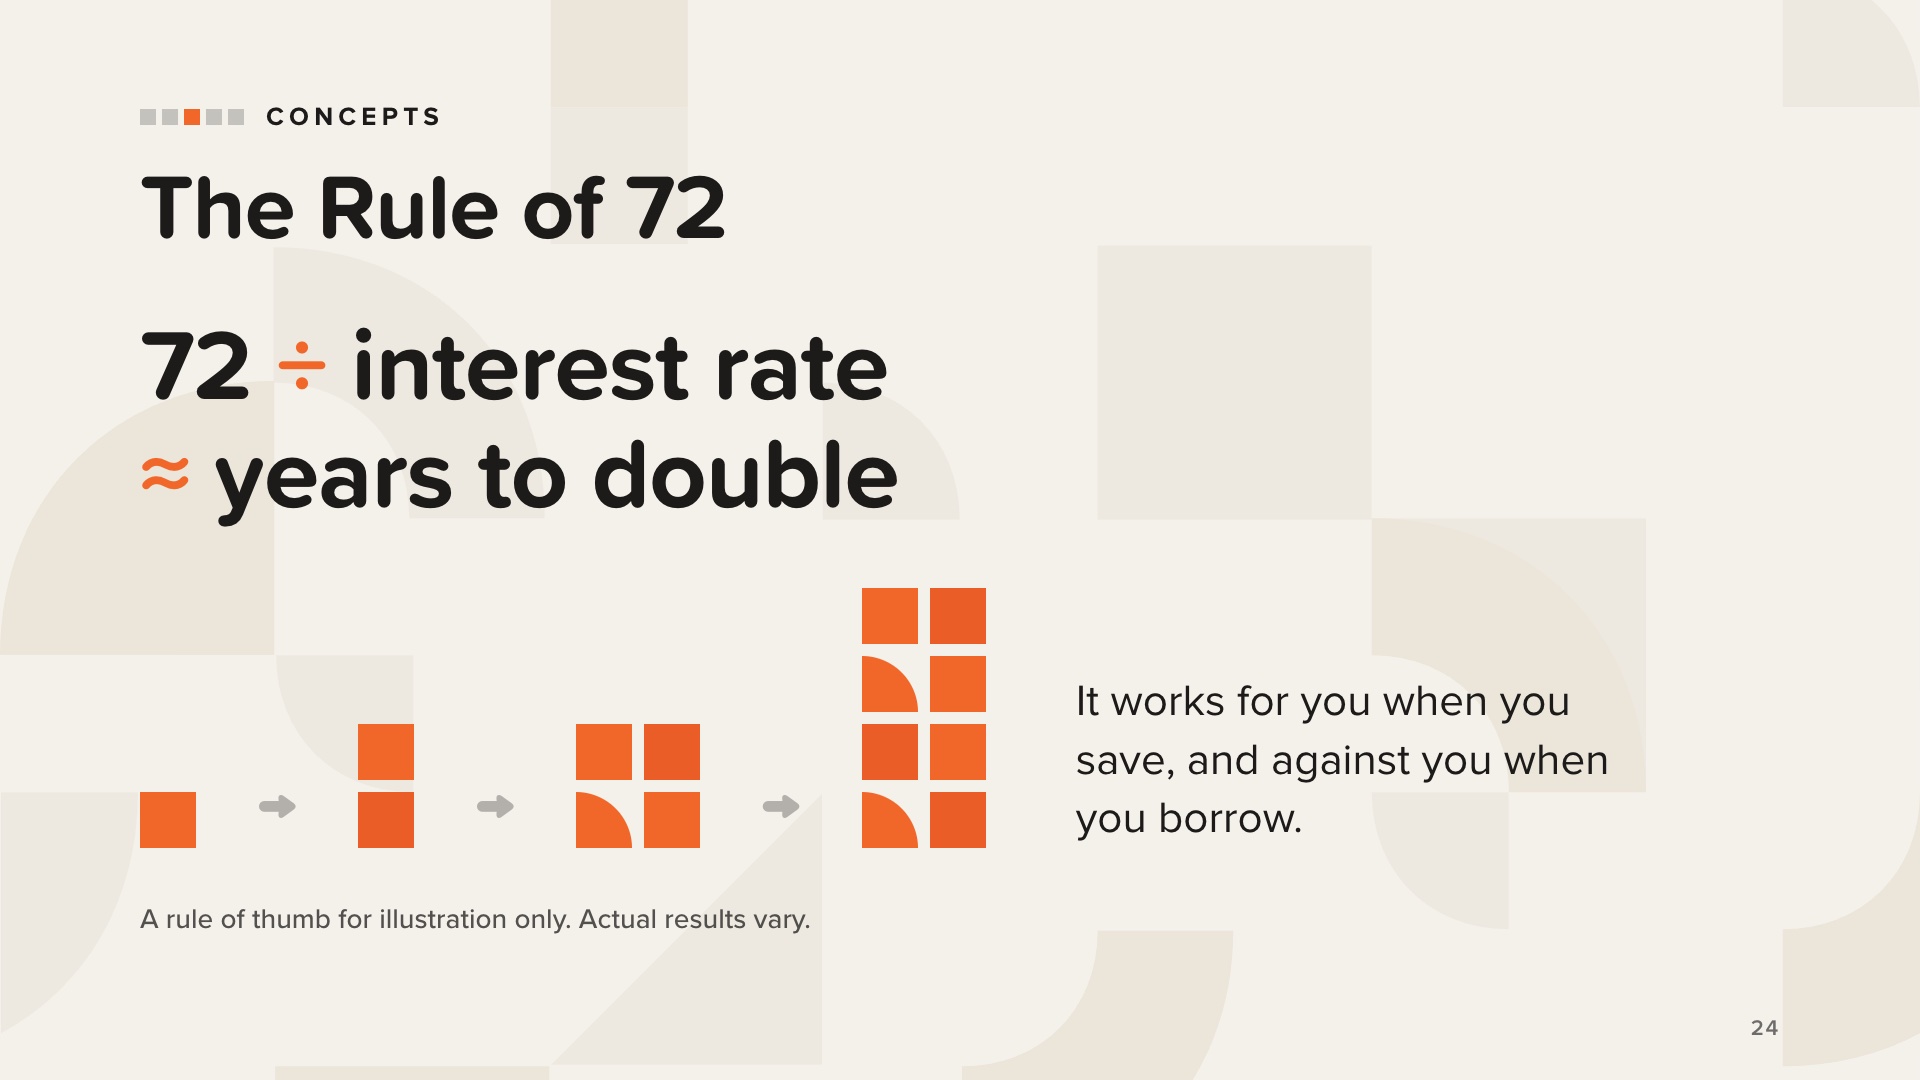
Quy tắc 72 là một cách nhanh chóng để ước tính thời gian cần thiết để số tiền tăng gấp đôi: chia 72 cho lãi suất.
Giống như lãi kép, quy tắc này có lợi cho bạn khi bạn tiết kiệm và bất lợi cho bạn khi bạn vay tiền. Cùng một phép tính giúp số tiền tiết kiệm tăng gấp đôi cũng sẽ làm tăng gấp đôi số tiền bạn còn nợ trên khoản dư nợ có lãi suất cao.
Bài tập về nhà trong cuốn sách: thu thập các bản sao kê ngân hàng, quỹ hưu trí và đầu tư, cùng với các bản sao kê thẻ tín dụng và khoản vay của bạn. Hãy xem xét mức lãi suất hoặc phí của từng loại, và sử dụng Quy tắc 72 để xác định có bao nhiêu yếu tố đang giúp bạn nhân đôi số tiền và bao nhiêu yếu tố đang cản trở bạn.
Hãy tập trung vào khái niệm. Đừng nêu cụ thể các mức lãi suất, so sánh các sản phẩm hoặc gợi ý nơi nào nên chuyển tiền.
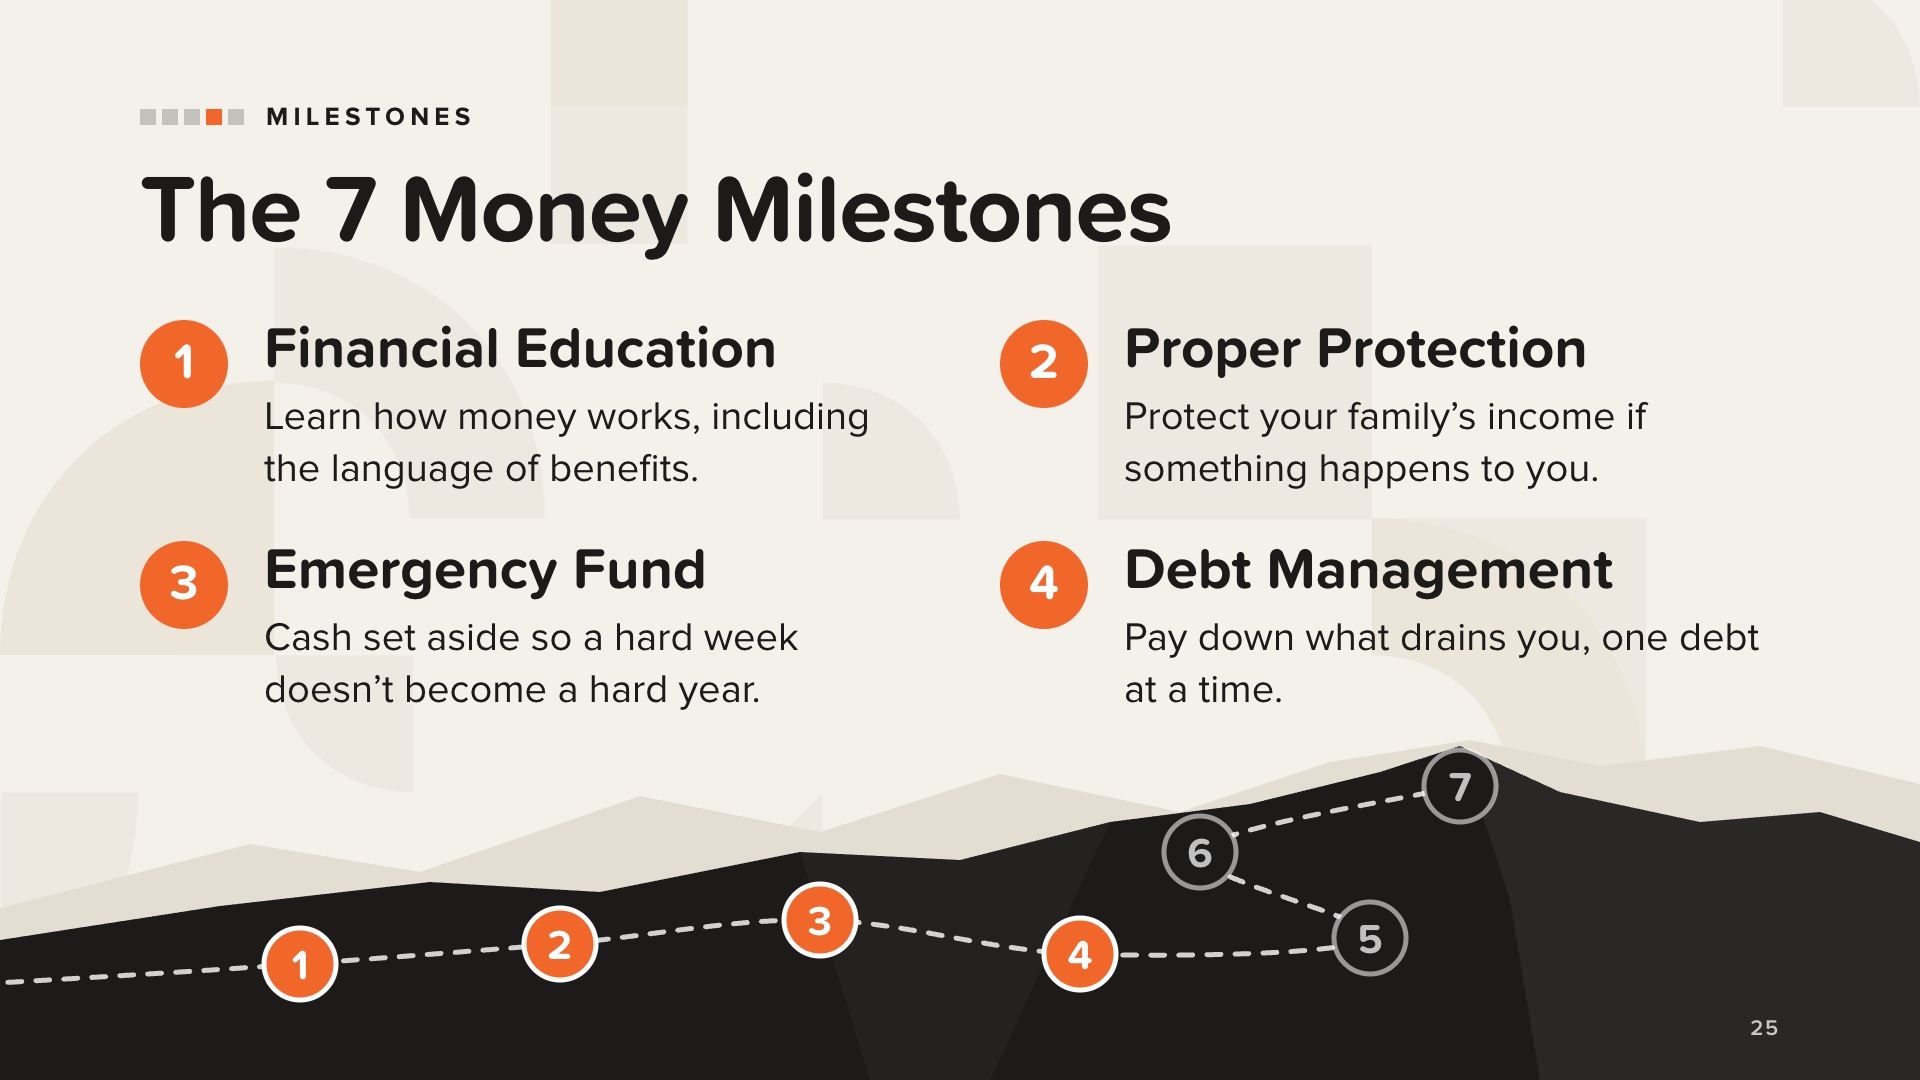
7 Cột mốc tài chính là lộ trình được đề cập trong mọi cuốn sách thuộc bộ sách TheMoneyBooks. Cuốn sách này áp dụng các cột mốc đó vào việc lập kế hoạch cho người có nhu cầu đặc biệt. “Con đường lên đồi” là cách cuốn sách mô tả các cột mốc này: mỗi cột mốc đều được xây dựng dựa trên cột mốc trước đó.
1. Giáo dục tài chính là ưu tiên hàng đầu vì mọi cột mốc khác đều dựa trên nền tảng này. Đối với các gia đình có người thân có nhu cầu đặc biệt, còn có một “bộ từ vựng” riêng: trợ cấp của chính phủ, tài khoản ABLE, chỉ định người thụ hưởng, Quỹ tín thác cho người có nhu cầu đặc biệt, Thư cam kết. Không ai nên cảm thấy mình bị tụt hậu vì chưa từng được dạy những điều này.
2. Bảo vệ thích hợp: nếu con bạn phụ thuộc vào bạn về mọi mặt, việc bảo vệ gia đình trong trường hợp có chuyện gì xảy ra với bạn lại càng quan trọng hơn. Một lưu ý từ cuốn sách: nếu một đứa trẻ đang nhận, hoặc có thể sẽ nhận trợ cấp của chính phủ trong tương lai, số tiền để lại trực tiếp cho trẻ có thể ảnh hưởng đến tư cách nhận trợ cấp. Chúng ta sẽ quay lại vấn đề này trong phần “Bảo vệ Tài sản”.
3. Quỹ Khẩn cấp: tiền mặt dành cho những tình huống không thể lường trước. Đối với những gia đình này, “khẩn cấp” bao hàm nhiều hơn, chẳng hạn như thiết bị không thể trì hoãn hoặc chi phí chăm sóc phải thanh toán trong khi chờ nhận trợ cấp. Hãy bắt đầu từ số tiền nhỏ nếu cần.
4. Quản lý Nợ: không còn tình trạng thanh toán trễ hạn, và tập trung giải quyết từng khoản nợ một.
Chỉ mang tính chất giáo dục. Không khuyến nghị sản phẩm hoặc số tiền cụ thể.
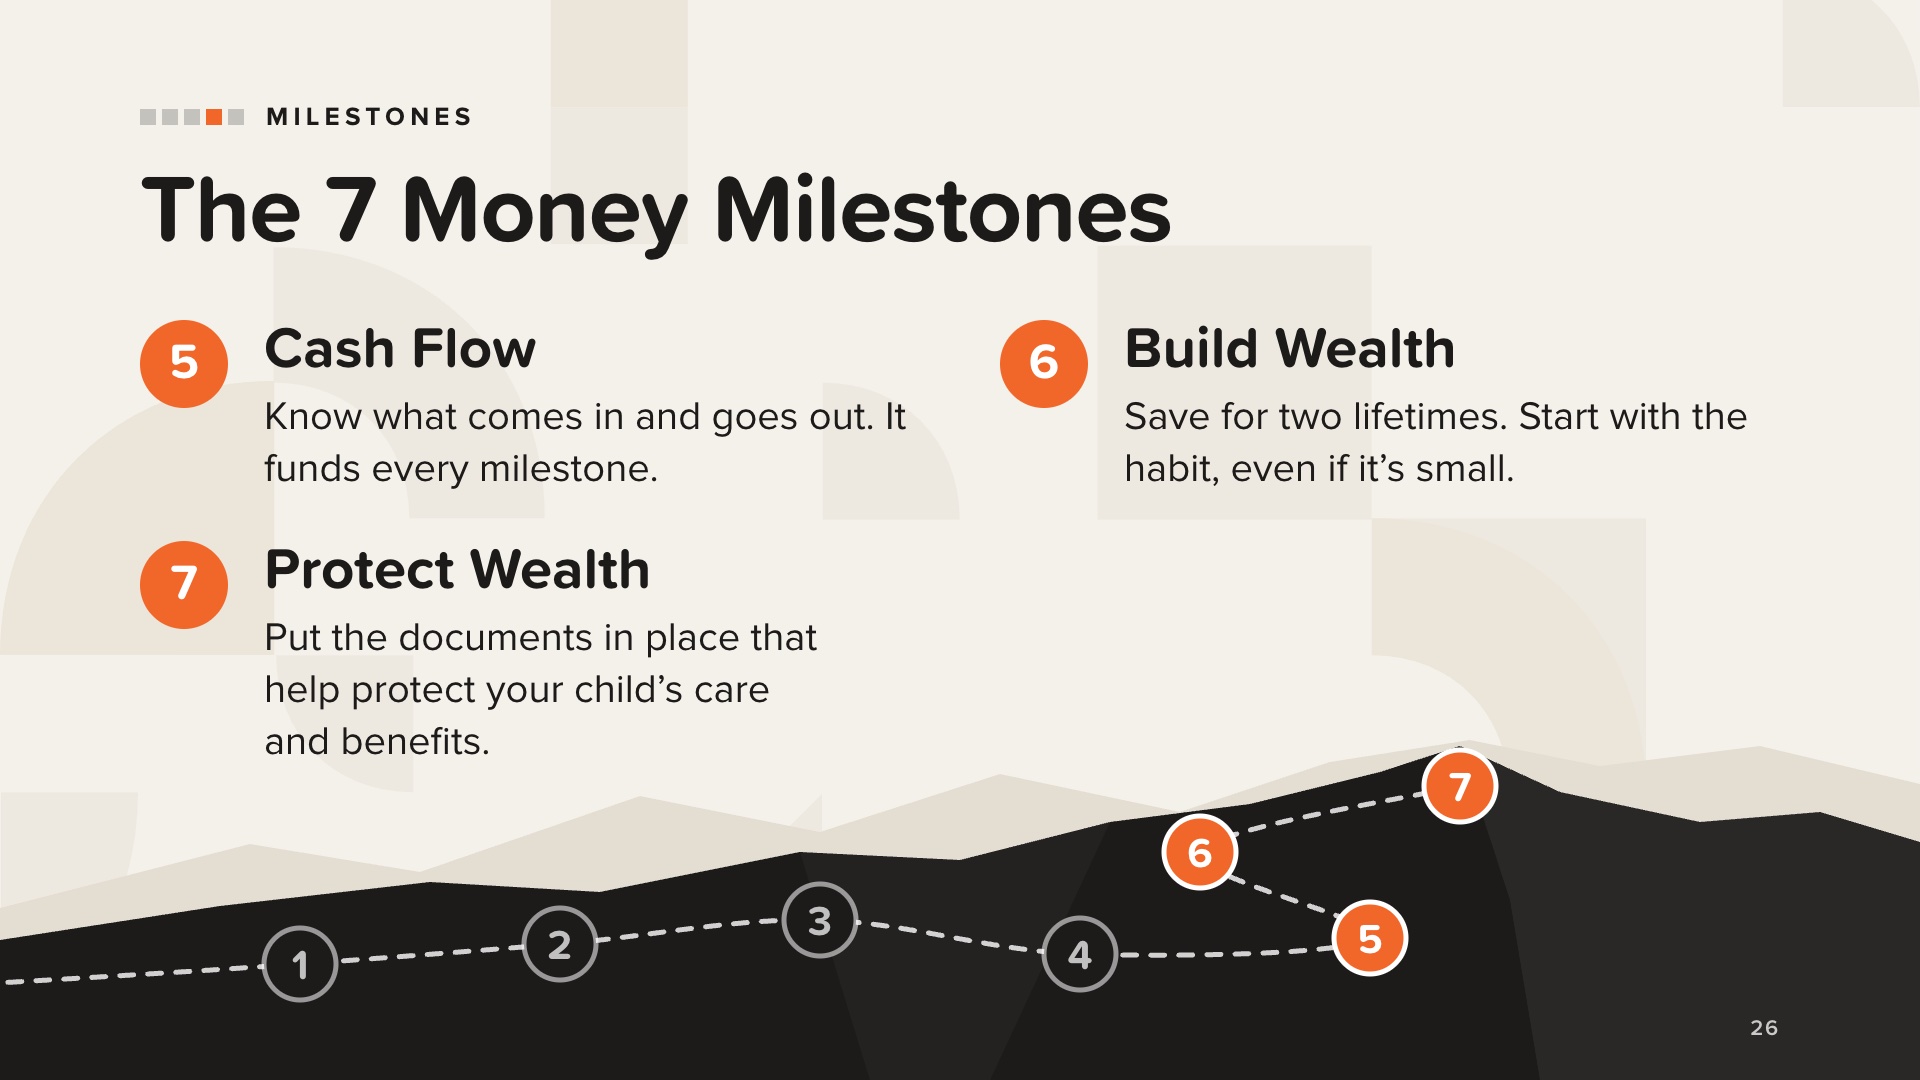
5. Dòng tiền là tiền vào và tiền ra. Số tiền còn lại sẽ được dùng để chi trả cho mọi thứ khác: quỹ khẩn cấp, bảo hiểm, trả nợ và tích lũy tài sản. Cuốn sách bao gồm một bản ngân sách hàng tháng với các mục chi tiết dành riêng cho các gia đình có con em khuyết tật, như các liệu pháp trị liệu, thiết bị hỗ trợ và các khoản trợ cấp được tính như thu nhập.
6. Tích lũy tài sản: bạn đang tiết kiệm cho hai cuộc đời, của bạn và của con bạn. Hãy bắt đầu bằng việc hình thành thói quen và dành ra một khoản mỗi khi nhận lương, dù chỉ là một số tiền nhỏ. Đây cũng là phần mà cuốn sách đề cập đến các tài khoản ABLE.
7. Bảo vệ tài sản là cột mốc mà nhiều bậc cha mẹ trì hoãn lâu nhất, bởi vì nó đặt ra những câu hỏi khó nhất. Cha mẹ của trẻ em có nhu cầu đặc biệt không thể trì hoãn việc này. Cuốn sách gọi đây là cách thể hiện tình yêu dành cho con bạn: bạn lập và tài trợ cho kế hoạch chăm sóc con khi bạn không còn ở bên nữa.
Bốn trang trình chiếu tiếp theo đề cập đến các tài liệu quan trọng.
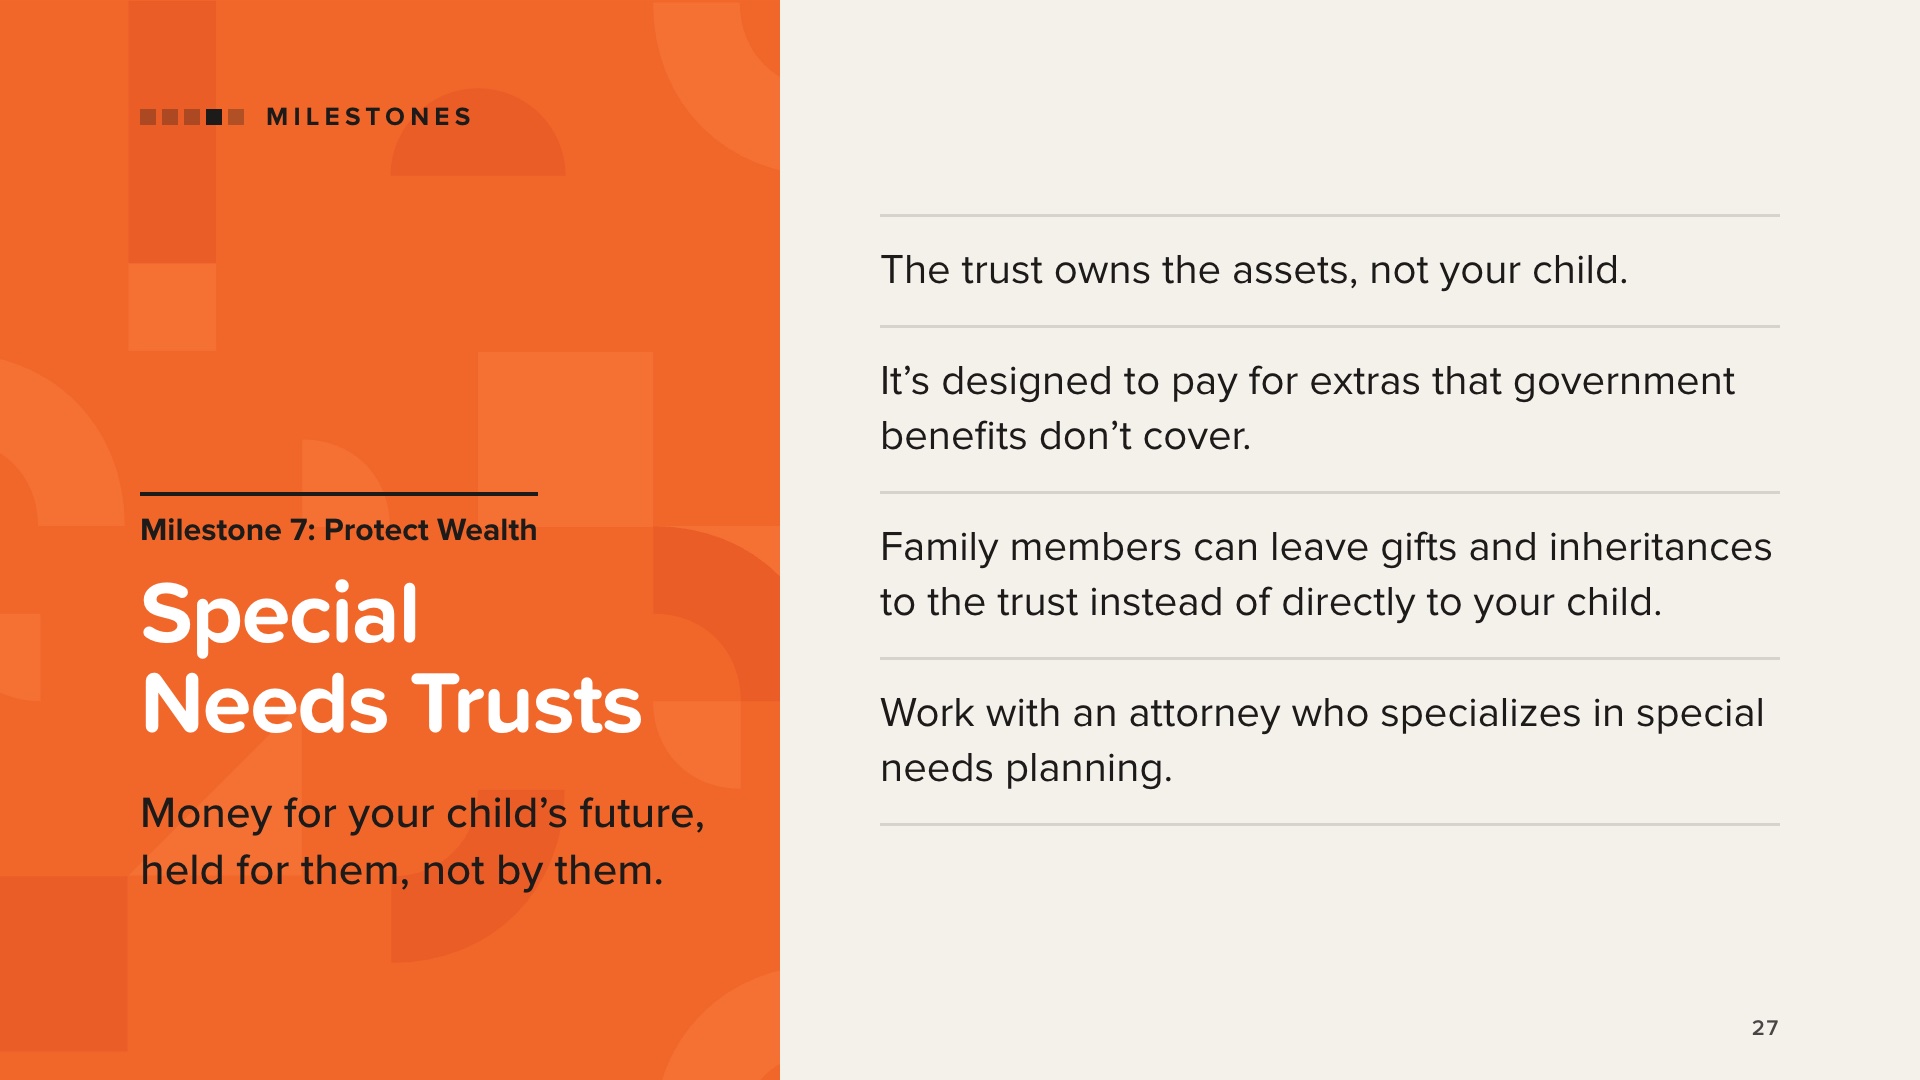
Quỹ tín thác dành cho người có nhu cầu đặc biệt được thiết kế để quản lý tài sản cho người khuyết tật theo cách mà, khi được thành lập và quản lý đúng cách, sẽ giúp duy trì tư cách hưởng các khoản trợ cấp của chính phủ. Vì quỹ tín thác là chủ sở hữu của các tài sản này, nên chúng không được coi là thuộc sở hữu của đứa trẻ. Quỹ tín thác chi trả cho những khoản chi phí mà các khoản trợ cấp không bao gồm, như giáo dục, đi lại, giải trí, chăm sóc cá nhân, cùng các hàng hóa và dịch vụ khác giúp cải thiện chất lượng cuộc sống của đứa trẻ.
Cuốn sách mô tả ba loại:
• Quỹ tín thác bên thứ ba thường được cha mẹ thành lập để nhận quà tặng và di sản từ gia đình và bạn bè. Chúng có thể được chỉ định làm người thụ hưởng của bảo hiểm nhân thọ, tài khoản hưu trí và di chúc.
• Quỹ tín thác bên thứ nhất giữ các tài sản mà trẻ đã sở hữu, chẳng hạn như di sản được để lại trực tiếp cho trẻ hoặc khoản bồi thường. Những tài sản này phải chịu nghĩa vụ hoàn trả cho Medicaid khi trẻ qua đời.
• Quỹ tín thác chung được quản lý bởi một tổ chức phi lợi nhuận.
Đây là vấn đề pháp lý. Cuốn sách đã nêu rõ: hãy tham khảo ý kiến của luật sư hoặc dịch vụ pháp lý chuyên về lĩnh vực này, vì đây là vấn đề quá quan trọng để mạo hiểm quyền lợi của con bạn. Không đưa ra lời khuyên pháp lý.
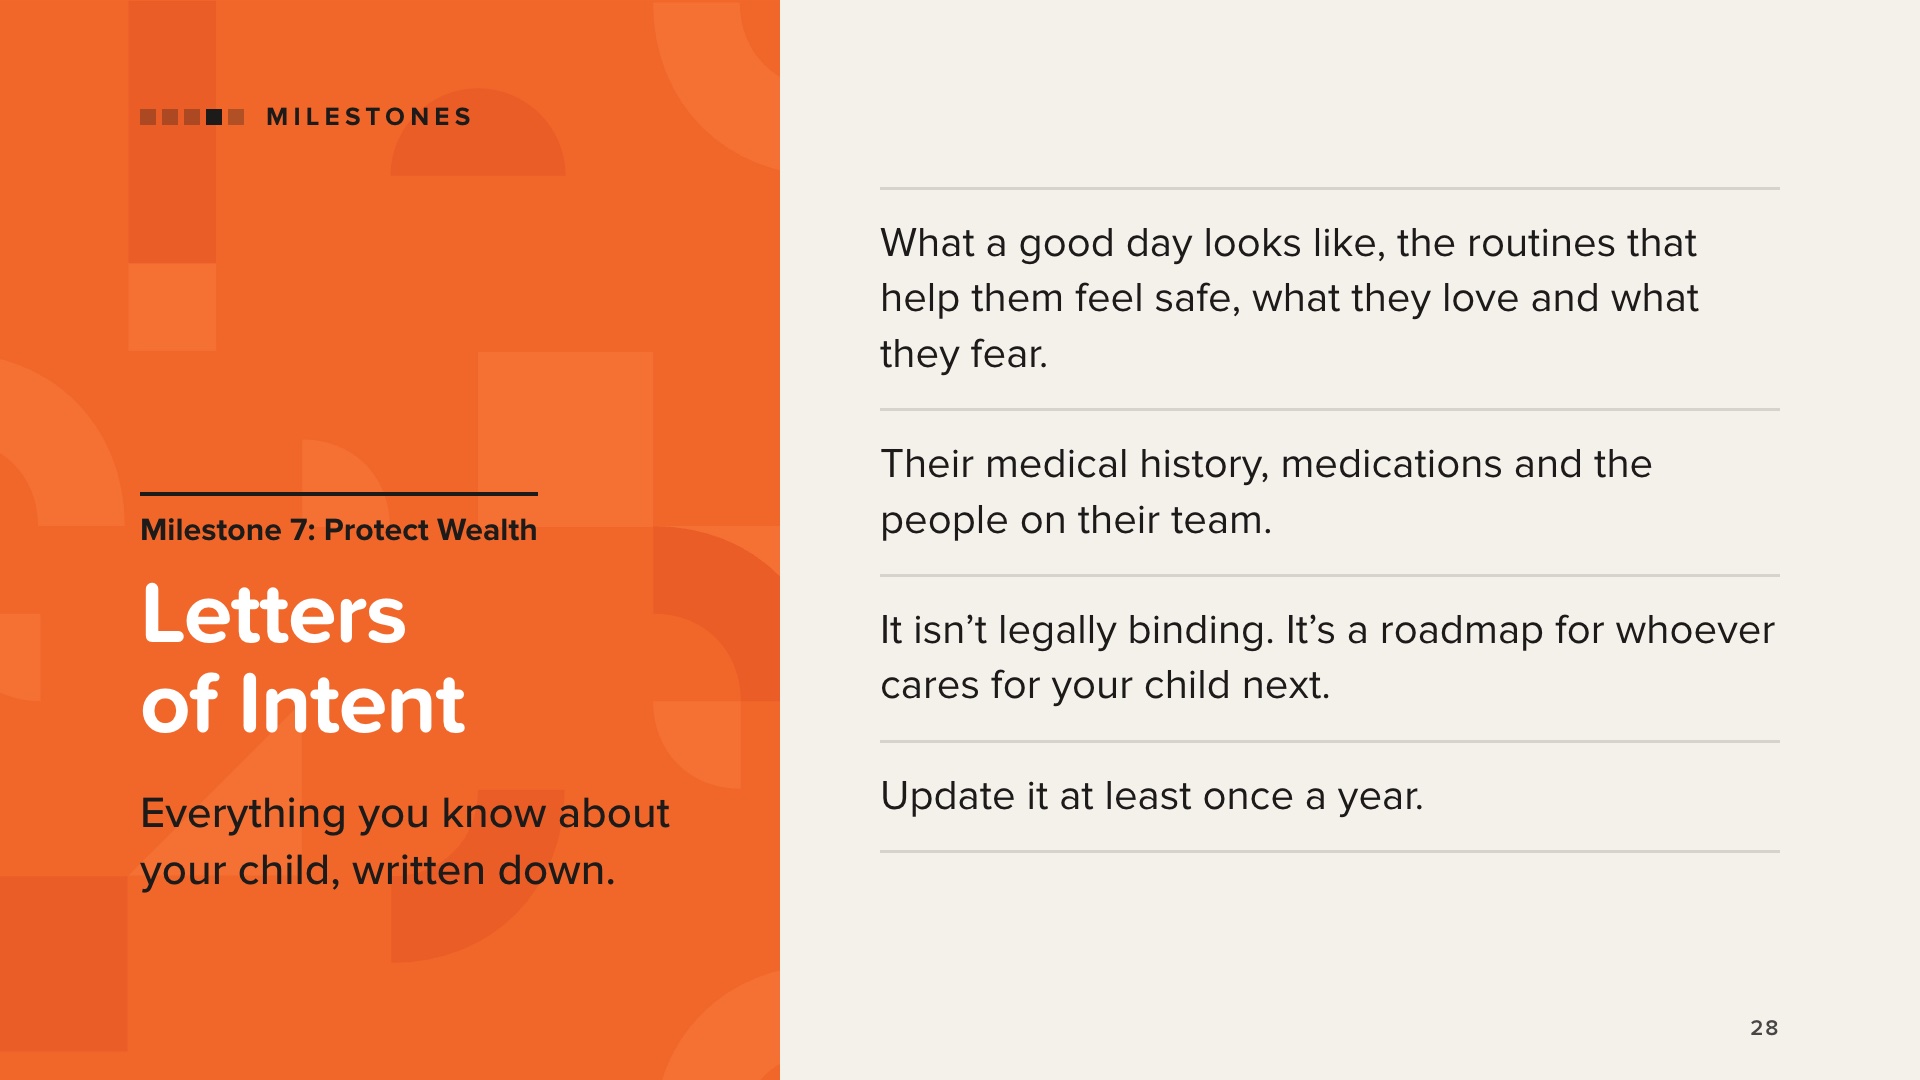
Thư Ý định là một tài liệu không chính thức mà các bậc cha mẹ viết ra để hỗ trợ những người chăm sóc trong tương lai nếu có điều gì xảy ra với họ. Bạn hiểu con mình hơn ai hết, và đây chính là nơi bạn ghi lại tất cả những điều đó.
Tài liệu này bao gồm tiền sử y tế, chẩn đoán, thuốc men và kế hoạch điều trị. Nó cũng đề cập đến những điều làm nên con người của con bạn: một ngày tốt đẹp trông như thế nào, những thói quen giúp con cảm thấy an toàn, điều gì khiến con hạnh phúc và thoải mái, cũng như những yếu tố gây ra nỗi sợ hãi lớn nhất của con. Tài liệu này liệt kê tất cả các thành viên trong đội ngũ hỗ trợ của con, từ người chăm sóc và chuyên viên quản lý trường hợp đến giáo viên, nhà trị liệu và bác sĩ.
Tài liệu này không có giá trị pháp lý ràng buộc, nhưng nó là bản đồ hướng dẫn cho bất kỳ ai đảm nhận vai trò lãnh đạo khi bạn không thể làm được. Cuốn sách gọi đây là một tài liệu “sống”, cần được cập nhật ít nhất một lần mỗi năm.
Cuốn sách bao gồm một danh sách kiểm tra đầy đủ, và các mẫu thư có sẵn trực tuyến, ví dụ như từ The Arc.
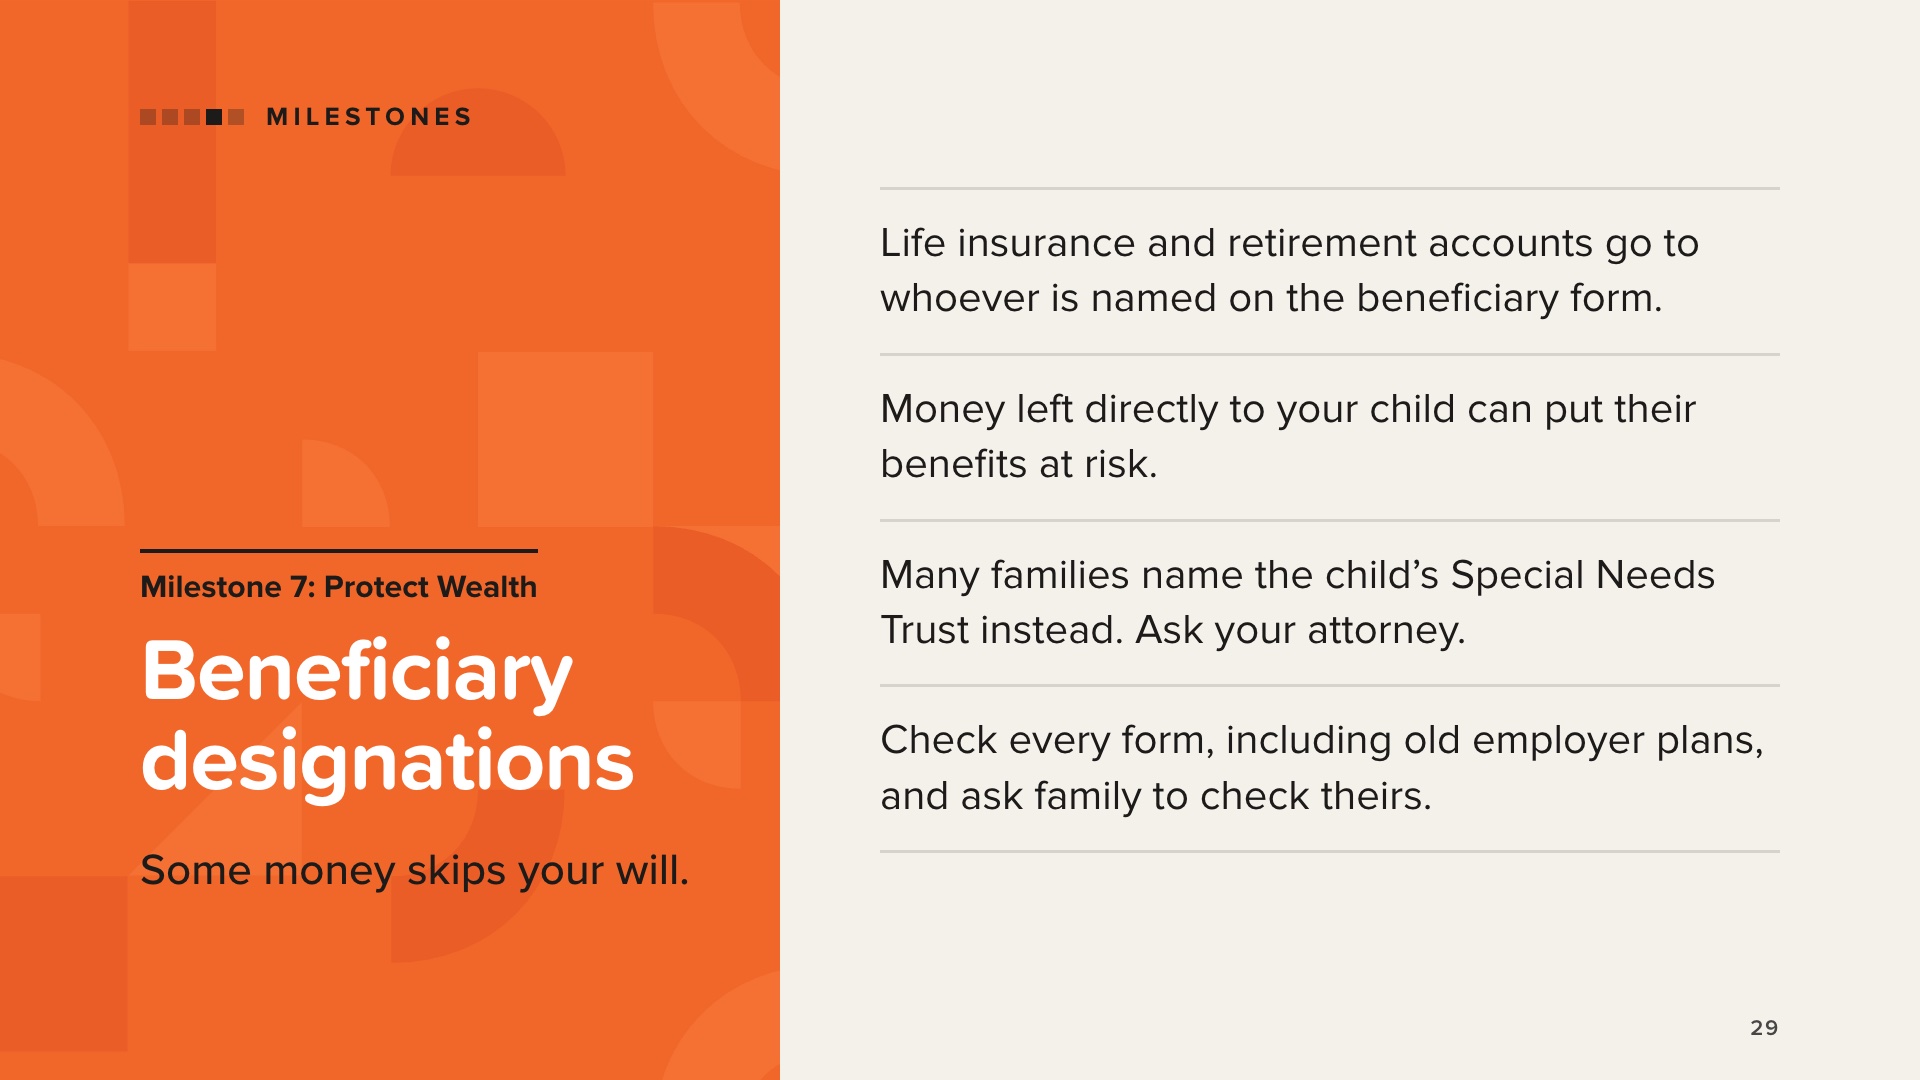
Một số tài sản sẽ tự động được chuyển giao cho người được chỉ định trong mẫu đơn chỉ định người thụ hưởng. Những tài sản này không cần thông qua di chúc hay quỹ tín thác. Chúng bao gồm bảo hiểm nhân thọ, hợp đồng niên kim, tài khoản hưu trí cá nhân (IRA), kế hoạch 401(k) và các chương trình hưu trí khác.
Số tiền được chuyển trực tiếp cho con cái đang nhận trợ cấp có thể khiến các khoản trợ cấp đó gặp rủi ro. Đó là lý do tại sao cuốn sách khuyên rằng Quỹ Đặc biệt cho Nhu cầu Đặc biệt của đứa trẻ, một khi đã được thiết lập, chính là người thụ hưởng cần được chỉ định.
Hai hành động cần thực hiện từ cuốn sách:
1. Kiểm tra mọi chỉ định người thụ hưởng, bao gồm cả các tài khoản 401(k) cũ từ các nhà tuyển dụng trước đây.
2. Trao đổi với ông bà và các thành viên gia đình khác về các biểu mẫu người thụ hưởng, di chúc và quỹ tín thác của họ.
Cuốn sách kể lại một câu chuyện có thật. Một cặp vợ chồng ở độ tuổi 80 đã để lại các tài khoản IRA được chia đều cho con gái và con trai của họ, người bị khuyết tật và phụ thuộc vào trợ cấp của chính phủ. Vì số tiền được để lại trực tiếp cho anh ta, gia đình đã phải đối mặt với những lựa chọn khó khăn, và việc khắc phục tình huống này đã khiến con gái phải chịu một khoản thuế lớn. Điểm mấu chốt của cuốn sách: việc rà soát các biểu mẫu chỉ định người thụ hưởng sớm, cùng với luật sư, có thể giúp các gia đình tránh được những tình huống như thế này.
Hướng dẫn các gia đình liên hệ với luật sư của họ. Đừng chỉ dẫn cho ai cách điền vào biểu mẫu.
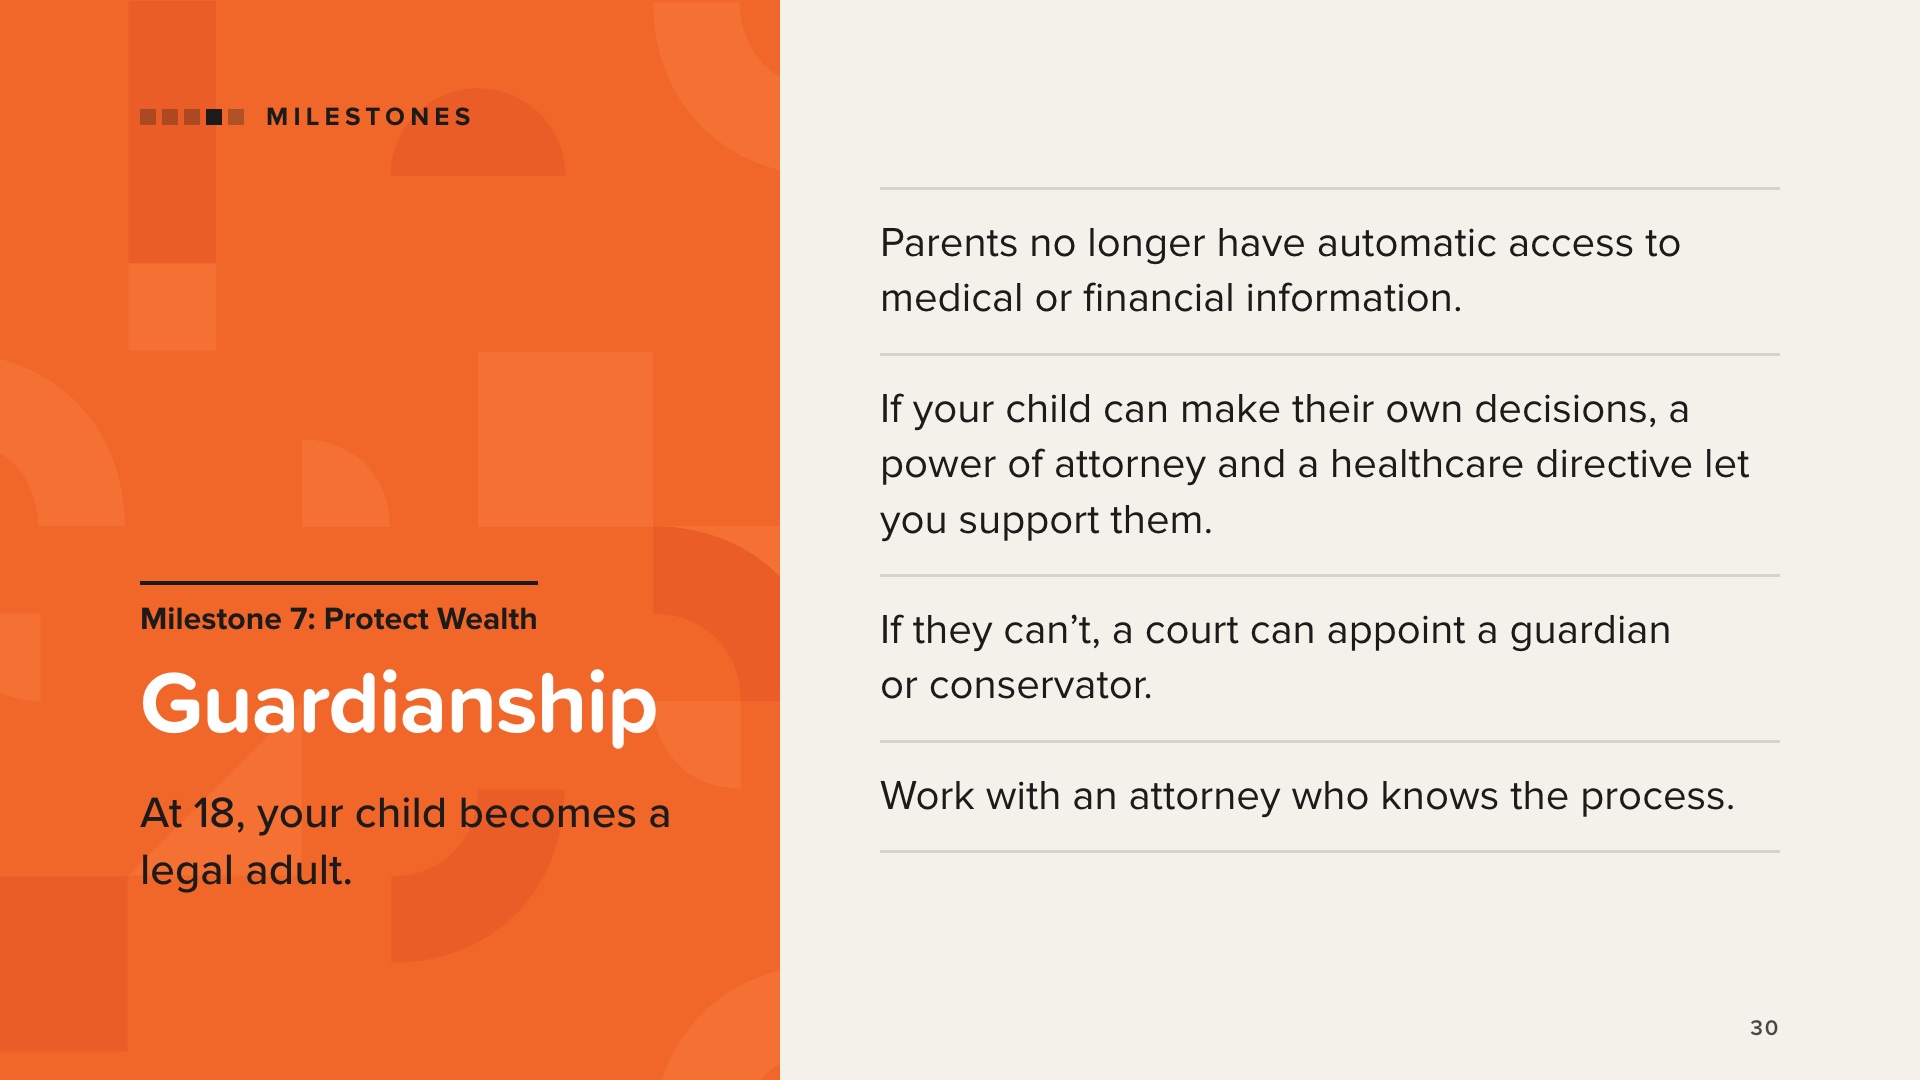
Trước 18 tuổi, cha mẹ thường là người giám hộ hợp pháp của con cái. Khi tròn 18 tuổi, con cái được coi là người trưởng thành theo pháp luật. Chúng có quyền riêng tư của riêng mình, và cha mẹ sẽ tự động mất quyền truy cập vào thông tin y tế và tài chính của con.
Nếu con bạn có thể tự chăm sóc bản thân và đưa ra quyết định của riêng mình, cuốn sách đề xuất bạn nên trao đổi với con về giấy ủy quyền và chỉ thị y tế trước (advance healthcare directive) trong đó chỉ định bạn làm người đại diện. Bạn sẽ trở thành người hỗ trợ, chứ không phải người ra quyết định.
Nếu con bạn không thể tự quản lý việc chăm sóc cá nhân, tài chính hoặc các quyết định về sức khỏe, bạn có thể yêu cầu tòa án gia đình hoặc tòa án thừa kế địa phương chỉ định bạn làm người giám hộ hoặc người quản lý tài sản. Cuốn sách mô tả hai loại: người giám hộ về mặt cá nhân (chăm sóc, sức khỏe, nơi ở) và người giám hộ về mặt tài sản (tài sản và tài chính, mà tòa án giám sát chặt chẽ).
Cuốn sách khuyến nghị bạn nên làm việc với một luật sư am hiểu quy trình này. Hãy bắt đầu cuộc trò chuyện trước khi con bạn tròn 18 tuổi.
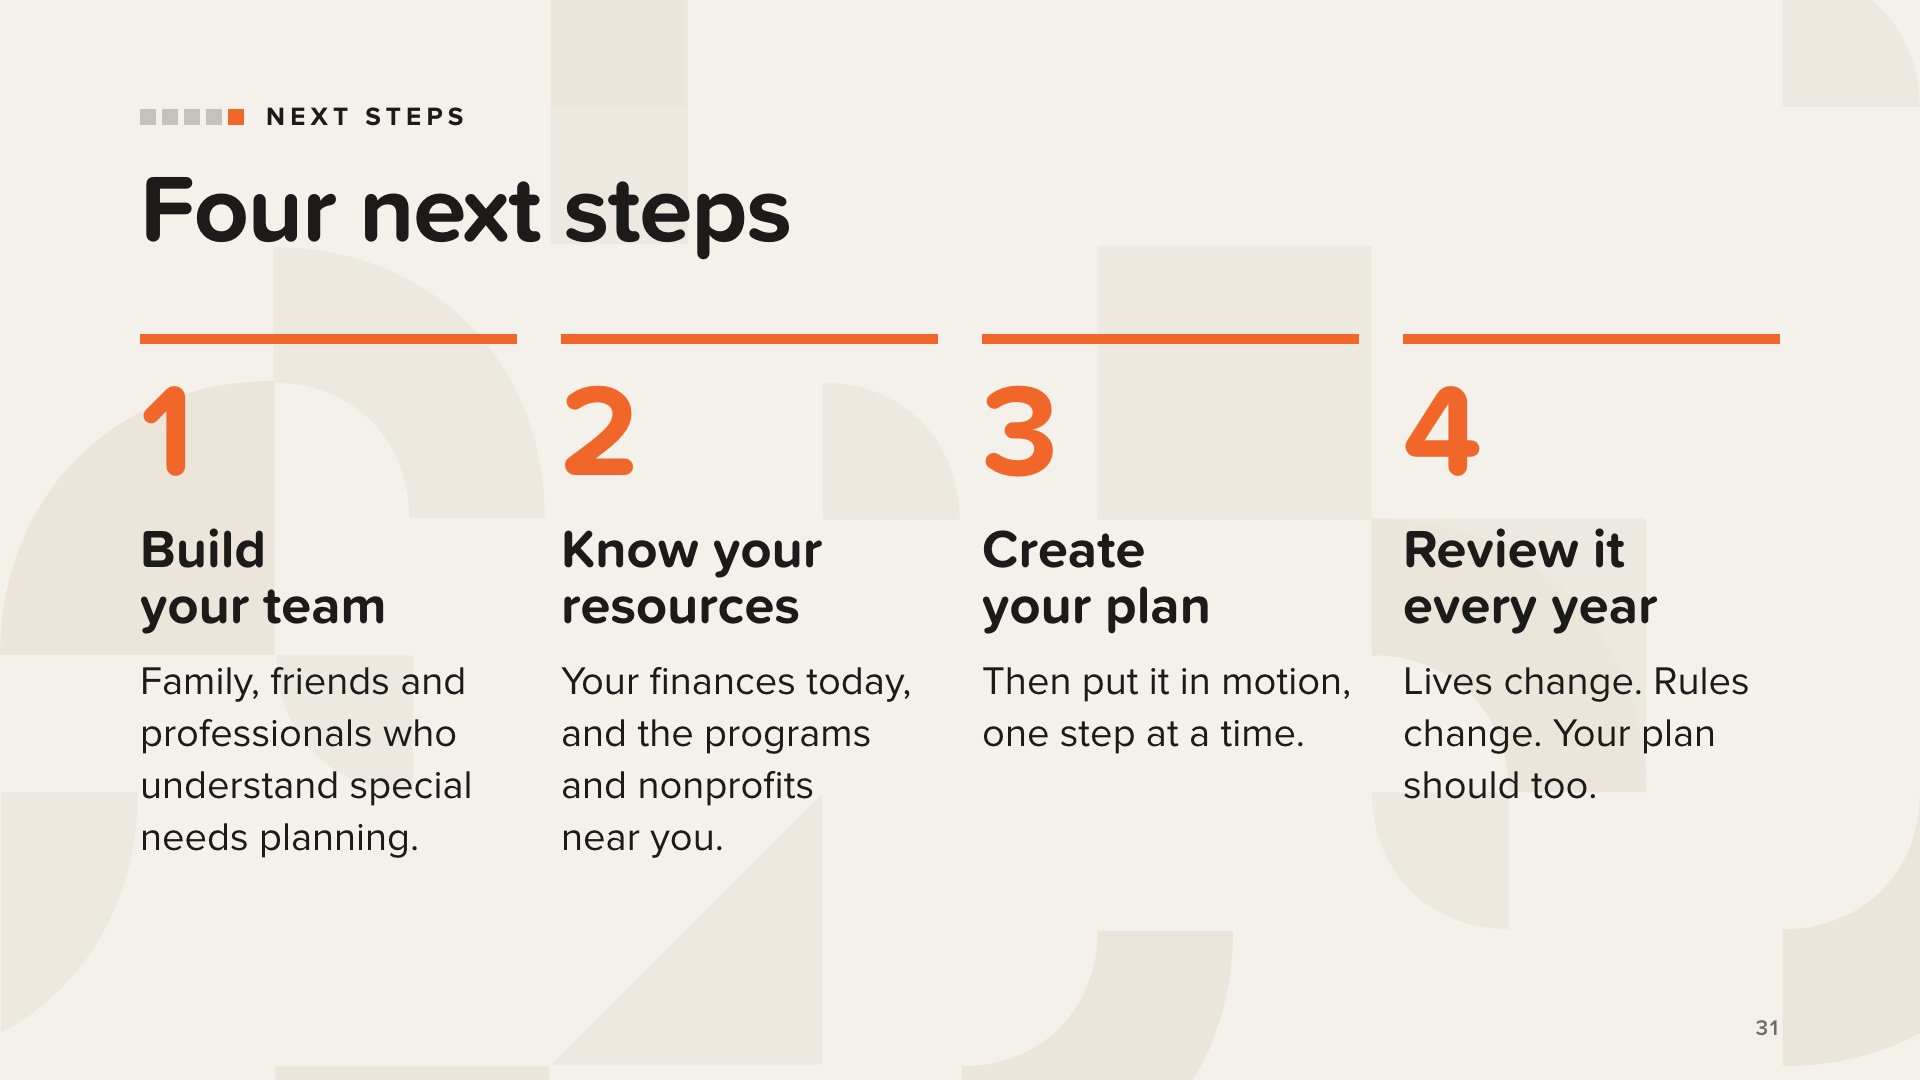
Cuốn sách kết thúc với bốn bước tiếp theo.
1. Xây dựng mạng lưới và đội ngũ hỗ trợ của bạn. Trong cuốn sách, một người bạn cũng có con có nhu cầu đặc biệt đã cho Val lời khuyên đã thay đổi tất cả: tìm một chuyên gia tài chính có kinh nghiệm hỗ trợ các gia đình có con có nhu cầu đặc biệt, và xây dựng một đội ngũ gồm bạn bè và người thân để hỗ trợ bạn ở mọi bước đi. Đội ngũ của bạn cũng có thể bao gồm một luật sư chuyên về lập kế hoạch cho nhu cầu đặc biệt, một chuyên gia thuế, và đội ngũ chăm sóc cho con bạn.
2. Nắm rõ tình hình tài chính và các nguồn lực sẵn có: tình hình hiện tại của bạn, cũng như các chương trình của chính phủ và tổ chức phi lợi nhuận nào đang có sẵn gần nơi bạn sống.
3. Lập và triển khai kế hoạch của bạn. Bạn không cần một kế hoạch hoàn hảo để bắt đầu. Điều bạn cần là bước tiếp theo phù hợp.
4. Rà soát và điều chỉnh kế hoạch hàng năm. Trẻ em lớn lên, nhu cầu thay đổi và quy định của các chương trình cũng thay đổi.
Hãy giữ cho slide này mang tính giáo dục. Đừng quảng cáo dịch vụ tại đây.
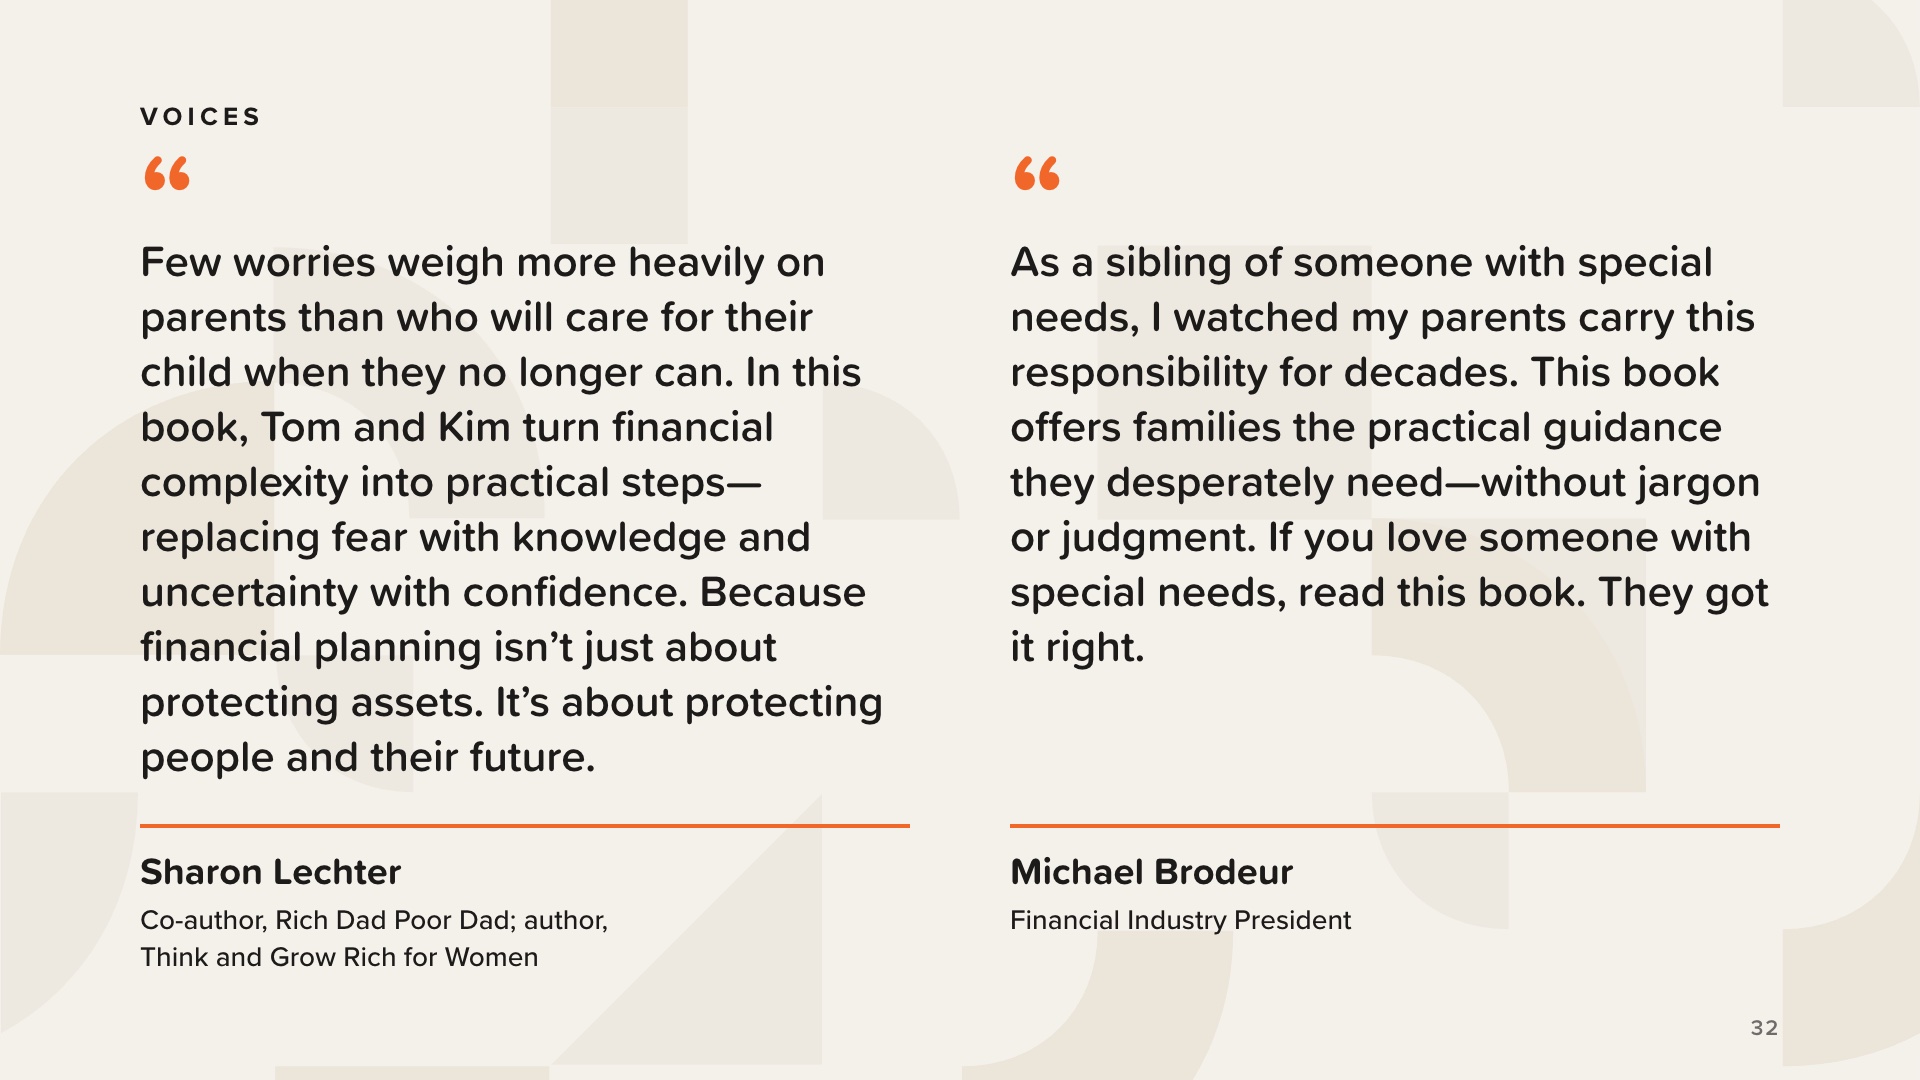
Hai lời nhận xét trích từ bìa sau của cuốn sách. Cả hai trích dẫn đều được trích dẫn đầy đủ: hãy đọc nguyên văn từng từ, đừng diễn giải lại.
Sharon Lechter là đồng tác giả của cuốn “Rich Dad Poor Dad” và tác giả của cuốn “Think and Grow Rich for Women”.
Michael Brodeur là chủ tịch một tập đoàn trong ngành tài chính. Ông viết với tư cách là một người anh em: ông đã chứng kiến cha mẹ mình gánh vác trách nhiệm này trong nhiều thập kỷ.
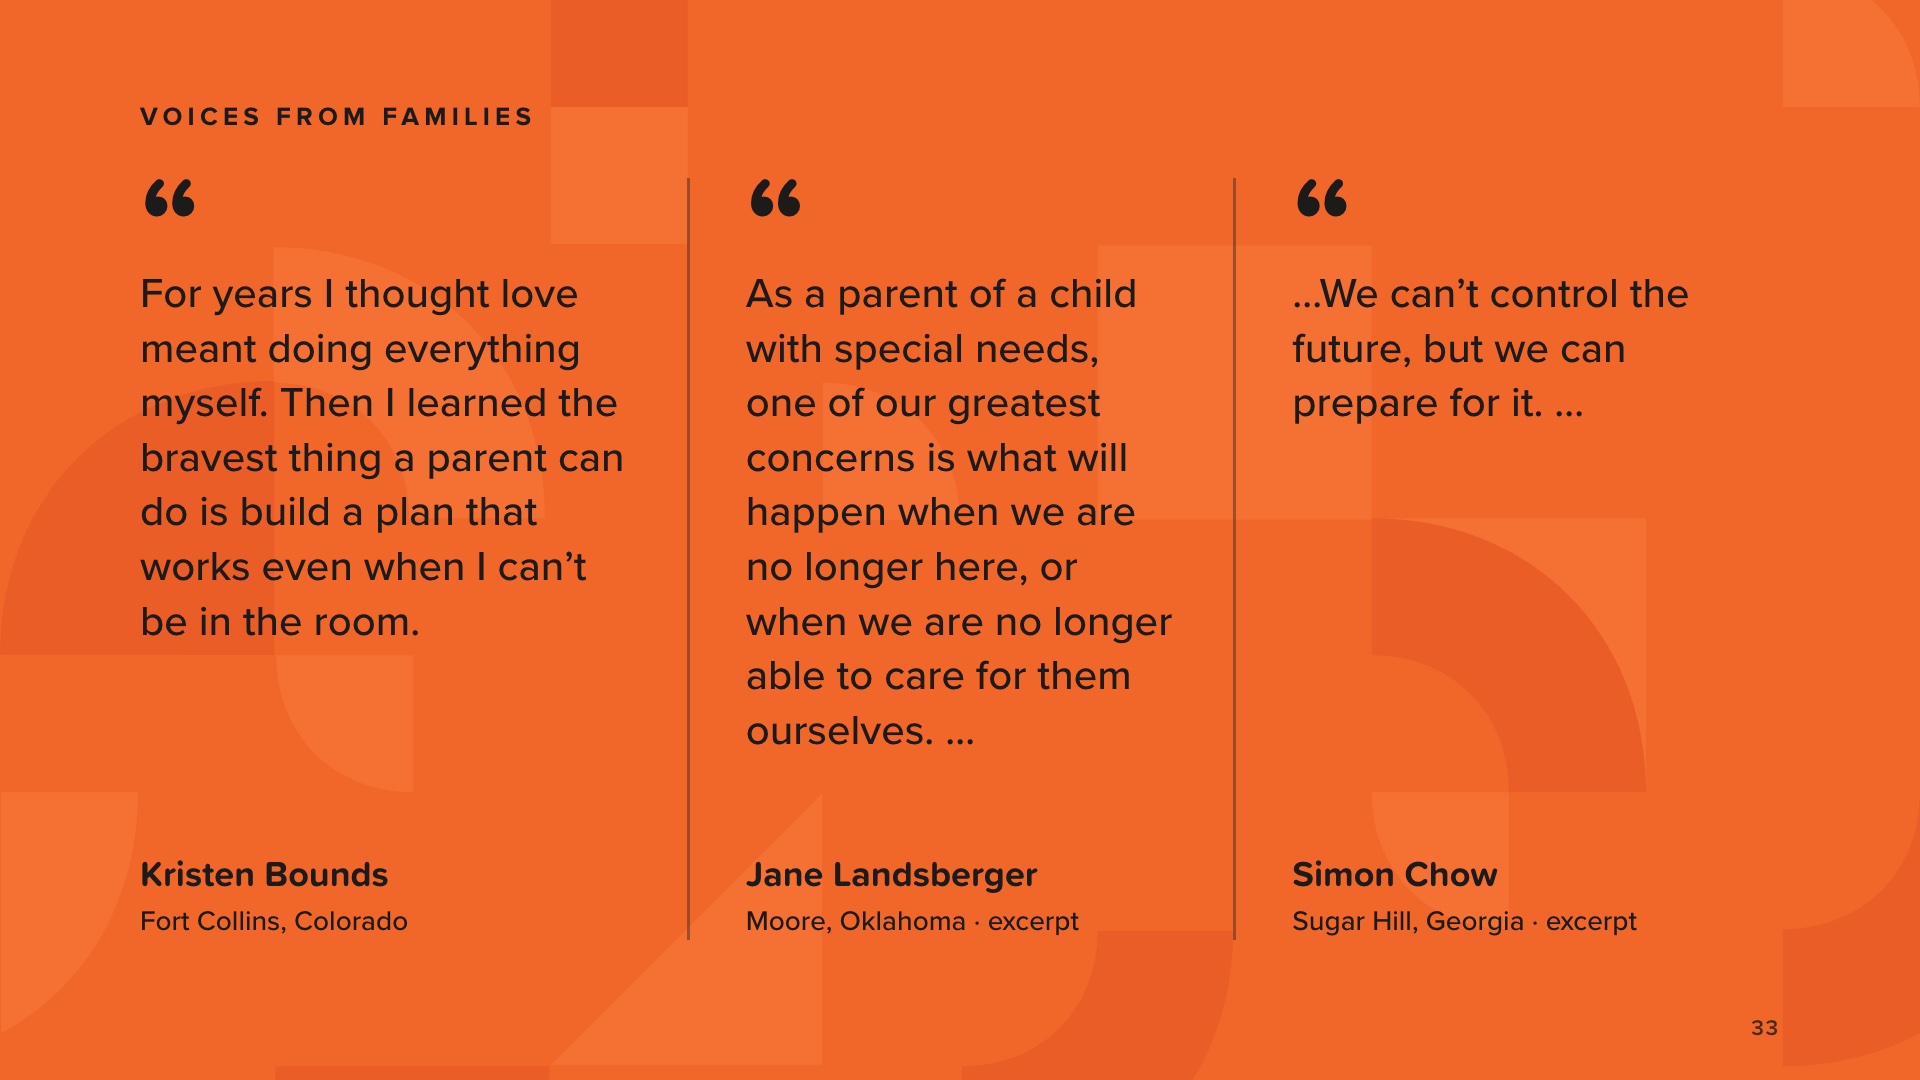
Đây là những chia sẻ trích từ cuốn sách, đến từ những người đã trực tiếp trải qua hành trình này. Hãy đọc chúng chậm rãi, từng từ một.
Những trích dẫn của Jane Landsberger và Simon Chow chỉ là một phần. Phần tiếp theo của Jane như sau: “Những trách nhiệm hàng ngày có thể tiêu tốn một lượng năng lượng khổng lồ.”
Simon Chow, đến từ Sugar Hill, Georgia, là cha của một cô con gái có nhu cầu đặc biệt. Trích dẫn đầy đủ của ông bắt đầu như sau: “Là cha của một đứa trẻ có nhu cầu đặc biệt, một trong những nỗi sợ lớn nhất của tôi là tự hỏi điều gì sẽ xảy ra với con bé, không phải ‘nếu’, mà là ‘khi’ vợ chồng tôi không còn ở đây nữa.”
Những tiếng nói khác trong cuốn sách mà bạn có thể đề cập đến: Dennis Farrar, một người cha điều hành một nhóm trên mạng xã hội gồm vài nghìn gia đình, và Christyn Scouller, một người chị đang chuẩn bị đảm nhận vai trò chính trong việc chăm sóc em trai Frankie của mình. Chỉ trích dẫn nguyên văn từng từ trong cuốn sách.
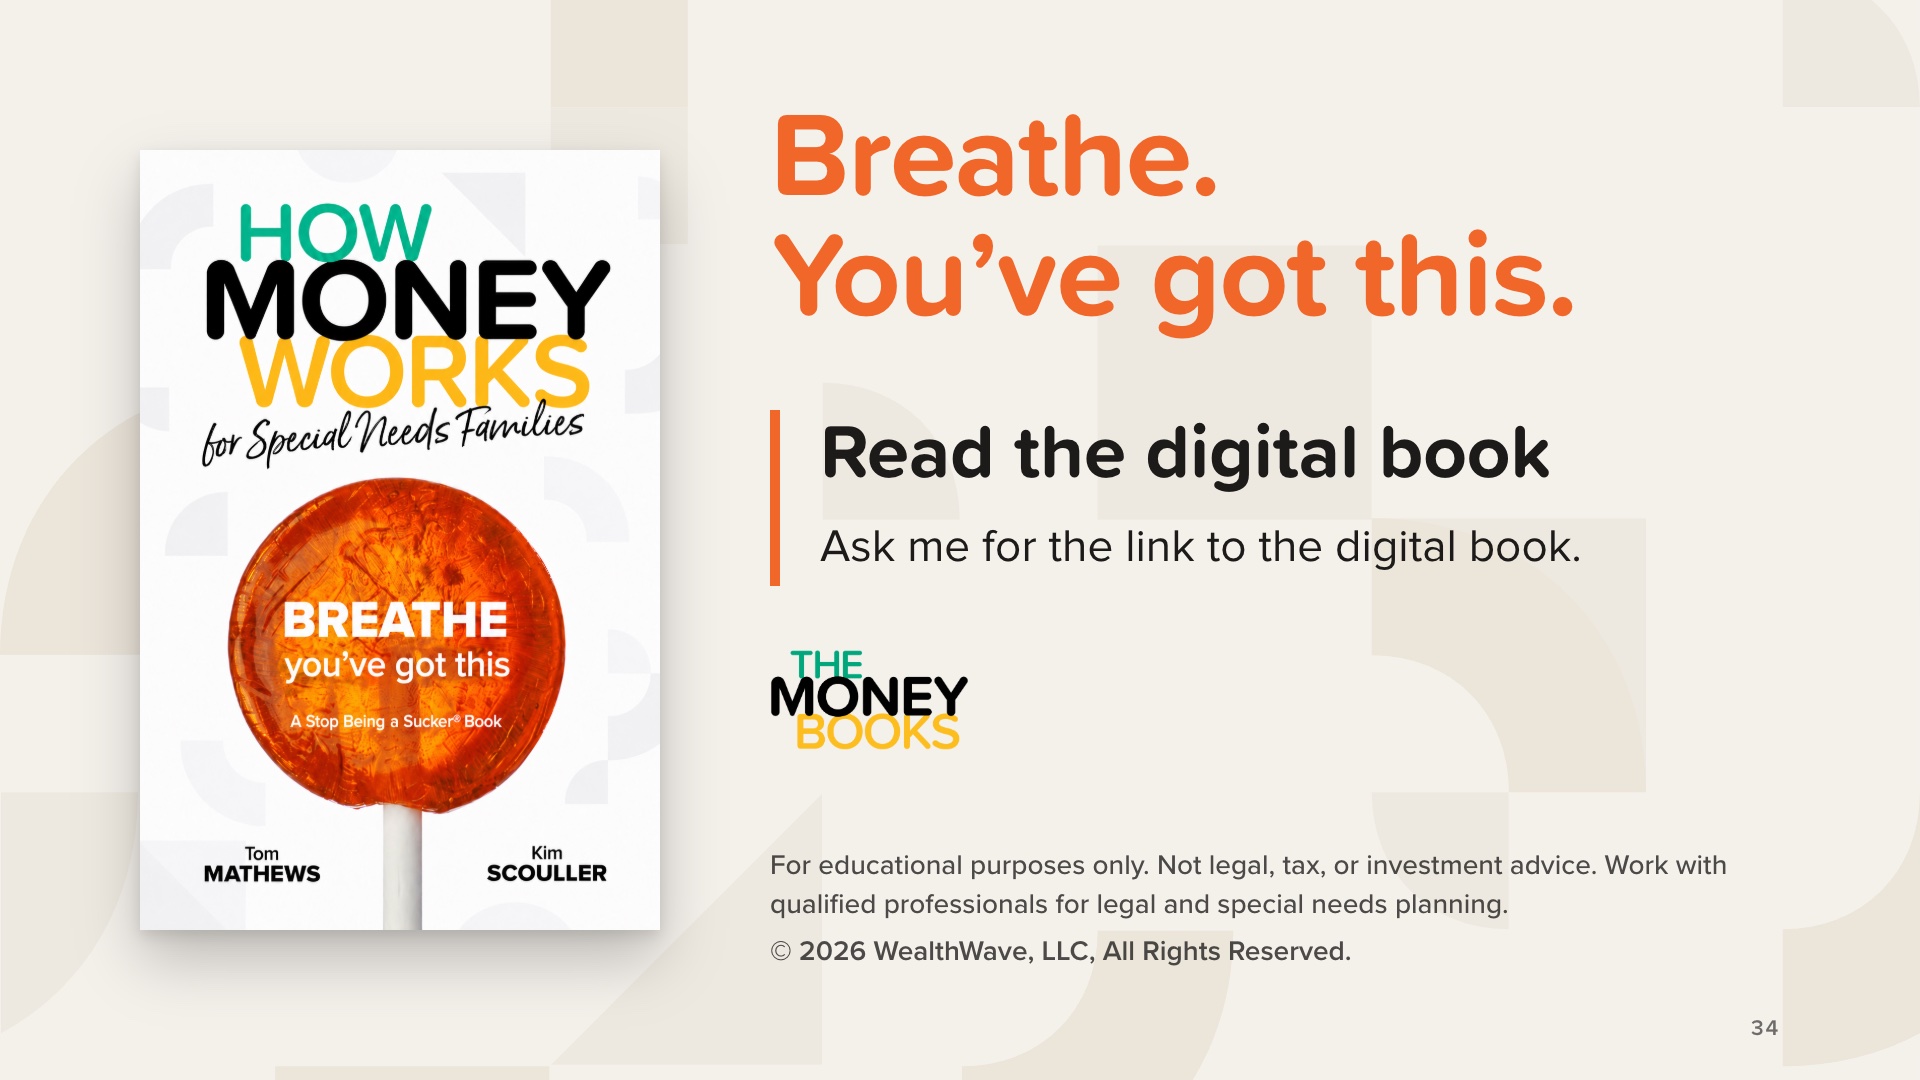
Hãy kết thúc bằng những lời của Tom trong phần Lời mở đầu, đọc từng chữ một: “Bạn không hề tụt hậu. Bạn không bị loại. Bạn không cô đơn. Và vẫn chưa quá muộn. Bạn không cần một kế hoạch hoàn hảo để bắt đầu. Bạn chỉ cần bước tiếp theo đúng đắn.”
Mời mọi người đọc cuốn sách điện tử này và cho họ biết bạn sẽ gửi liên kết. Gửi [liên kết của bạn] trong phần trò chuyện (trực tuyến) hoặc qua tin nhắn sau đó (khi gặp mặt trực tiếp).
[liên kết của bạn] là địa chỉ trang sách trên trang web TheMoneyBooks của riêng bạn, theo định dạng này: howmoneyworks.com/[tên-của-bạn]/bookpages/howmoneyworks-for-special-needs-families. Để lấy liên kết, hãy mở trang web TheMoneyBooks của bạn, truy cập trang sách “How Money Works for Special Needs Families” và sao chép địa chỉ. Trang này có một biểu mẫu đăng ký ngắn; sau khi đăng ký, sách điện tử sẽ mở ra và thông tin liên hệ sẽ được gửi đến bạn. Chỉ chia sẻ liên kết của riêng bạn và luôn gửi liên kết, tuyệt đối không gửi trực tiếp cuốn sách. Nếu ai đó hỏi về bản in: cuốn sách in sẽ có sẵn vào tháng 11.
Đọc to phần miễn trừ trách nhiệm: chỉ dành cho mục đích giáo dục, không phải là tư vấn pháp lý, thuế hay đầu tư; hãy làm việc với các chuyên gia có trình độ về các vấn đề pháp lý và lập kế hoạch cho nhu cầu đặc biệt.
Cảm ơn mọi người trong phòng và đề nghị ở lại để trả lời câu hỏi. Kết thúc như khi bắt đầu: Hít thở sâu. Bạn sẽ làm được mà.


